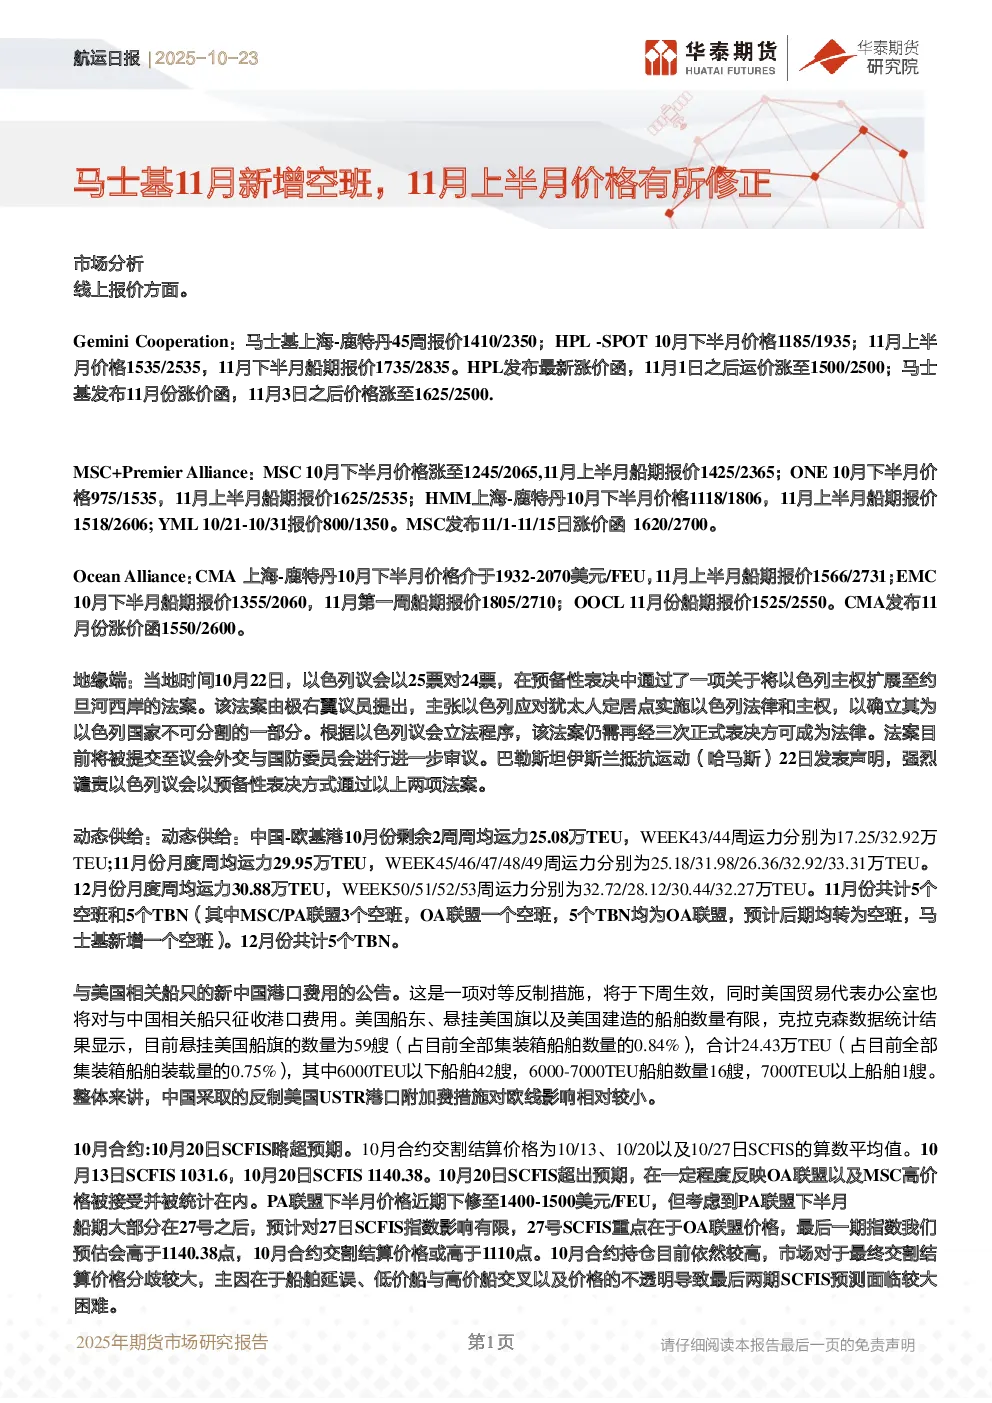
市场分析
线上报价方面,主要班轮公司(马士基、MSC+Premier Alliance、Ocean Alliance)持续发布涨价函,运价显著上涨。例如,马士基上海-鹿特丹45周报价1410/2350美元/FEU,HPL-SPOT价格从1185/1935美元/FEU上涨至1535/2535美元/FEU,并计划于11月1日进一步涨至1500/2500美元/FEU。MSC+Premier Alliance和Ocean Alliance也类似地宣布了涨价。
地缘端,以色列议会通过扩展主权的法案,引发巴勒斯坦伊斯兰抵抗运动(哈马斯)的谴责,但该法案仍需进一步审议。此外,美国对中国相关船只征收港口费用的对等反制措施将于下周生效,但受影响范围有限。
动态供给方面,中国-欧基港11月份周均运力预计达到29.95万TEU,12月份进一步提升至30.88万TEU。11月份新增较多空班,显示船司挺价意愿,预计11月上半月涨价函落地情况较好。
与美国相关船只的新中国港口费用公告是一项对等反制措施,但受影响范围有限。
10月合约方面,10月20日SCFIS略超预期,反映高价格被市场接受。10月合约持仓较高,市场对最终交割结算价格分歧较大,主要由于船舶延误、低价船与高价船交叉及价格不透明。
12月合约方面,关注焦点在于涨价预期和实际落地情况。船司为下一年长协谈判做准备,可能通过供应端调节维持较高运价。预计11月上半月涨价函落地情况较好,12月合约交易将首先关注涨价预期,再关注实际落地情况。
2026年2月合约存在较大预期差,但短期面临复航预期压制。春节较2025年晚一个月,船司签约挺价时间存在不确定性。
期货价格
欧线期货合约持仓和成交量活跃,EC2602合约收盘价格1582.90美元/FEU,EC2604合约收盘价格1171.40美元/FEU,其他合约价格介于1136.60至1788.30美元/FEU之间。
现货价格
10月17日公布的SCFI(上海-欧洲)价格为1145美元/TEU,SCFI(上海-美西)价格为1936美元/FEU,SCFI(上海-美东)价格为2853美元/FEU。10月20日公布的SCFIS(上海-欧洲)为1140.38点。
集装箱船舶运力供应
2025年至今已交付集装箱船舶211艘,合计运力170.6万TEU。12000-16999TEU船舶交付64艘,合计96.38万TEU;17000+TEU以上船舶交付10艘,合计218840TEU。
供应链
全球主要运河(苏伊士、好望角、巴拿马)通过集装箱船舶数量保持稳定,港口完成集装箱吞吐量持续增长。
需求及欧洲经济
欧盟27国工业生产指数、进口中国金额、消费者信心指数、零售销售等指标显示欧洲经济需求保持稳定。
策略
单边:12合约震荡偏强。
套利:暂无。
风险
下行风险:欧美经济超预期回落,原油价格大幅下跌,船舶交付超预期,船舶闲置不及预期,红海危机得到较好处理。
上行风险:欧美经济恢复,供应链再出问题,班轮公司大幅缩减运力,红海危机持续发酵引发绕航。