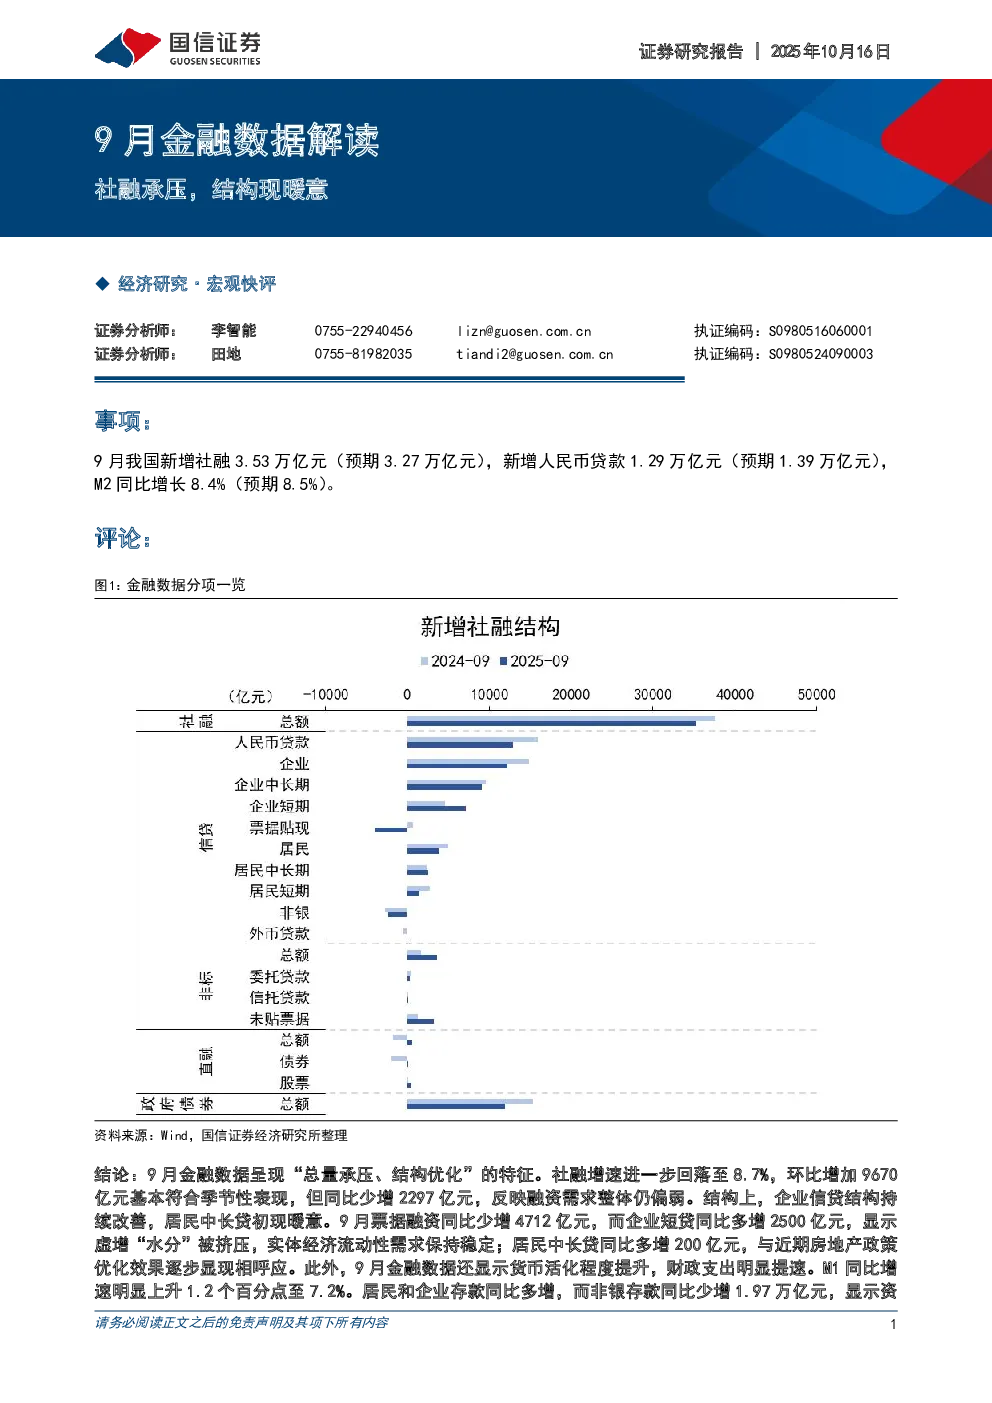
9月我国新增社会融资规模3.53万亿元,新增人民币贷款1.29万亿元,M2同比增长8.4%。金融数据呈现“总量承压、结构优化”的特征。社融增速进一步回落至8.7%,环比增加9670亿元符合季节性表现,但同比少增2297亿元,反映融资需求整体仍偏弱。结构上,企业信贷结构持续改善,居民中长贷初现暖意。9月票据融资同比少增4712亿元,企业短贷同比多增2500亿元,显示实体经济流动性需求保持稳定;居民中长贷同比多增200亿元,与房地产政策优化效果逐步显现相呼应。此外,9月金融数据还显示货币活化程度提升,财政支出明显提速。M1同比增速上升1.2个百分点至7.2%,居民和企业存款同比多增,非银存款同比少增1.97万亿元,显示资金从金融市场向实体回流;财政存款同比少增6042亿元,表明政府支出节奏加快,正积极发挥托底作用。
9月社融回升斜率与最近三年同期水平均值相差不大,但绝对金额偏低,增速继续回落至8.7%,同比少增2297亿元。各科目对同比增量的贡献排名为:政府(-138.3%)、信贷(-131.9%)、直融(95.7%)、非标(74.5%)。信贷数据环比明显反弹但同比仍然偏弱,企业端结构进一步改善:非金融企业贷款新增1.22万亿元,同比少增2700亿元,其中中长贷同比略微少增,短贷同比多增,票据同比明显少增。居民贷款新增3890亿元,同比少增1110亿元,其中中长贷同比多增200亿元。政府融资新增1.19万亿元,同比少增3471亿元。表外融资进一步扩张,未贴现银行承兑汇票增加3235亿元,同比多增1923亿元。企业直接融资同比明显多增,信用债新增融资105亿元,同比多增2031亿元;股票融资新增500亿元,同比多增372亿元。
存款增加2.21万亿元,M2同比增速回落至8.4%。居民存款增加2.96万亿元,同比多增7600亿元;企业存款增加9194亿元,同比多增1494亿元;非银存款同比少增1.97万亿元,财政存款同比少增6042亿元。M1同比增速上升1.2个百分点至7.2%,上升幅度明显大于去年同期的低基数效应,一方面与居民非银存款转出变成活期存款有关,另一方面也与房地产边际回暖以及政府支出加快有关。M2-M1增速剪刀差收窄1.6个百分点至1.2%,社融-M2走阔0.3个百分点至0.3%。
后续需重点关注:1、财政政策是否继续保持支出强度,加快形成实物工作量;2、房地产“金九银十”销售成色能否巩固信贷回暖势头。预计四季度货币政策将保持宽松基调,重点推动“宽货币”向“宽信用”传导,财政政策则着力于弥补总需求不足。随着政策效能持续释放,金融数据有望在当前水平上企稳并实现温和修复。