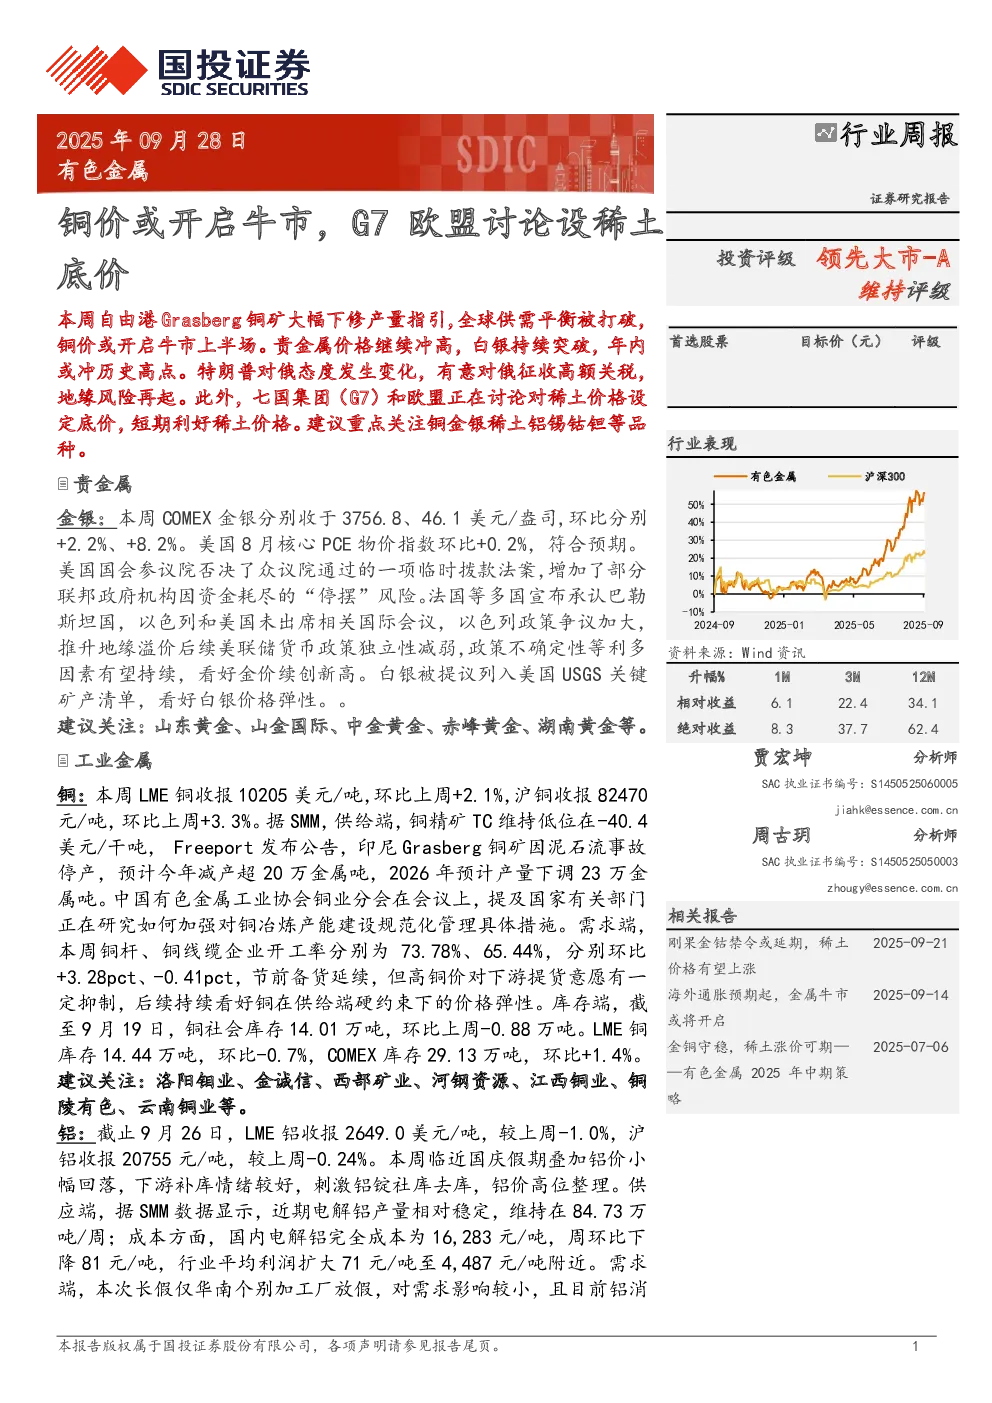
核心观点与关键数据
贵金属:
- COMEX金银分别收于3756.8、46.1美元/盎司,环比分别+2.2%、+8.2%。
- 美国国会参议院否决临时拨款法案,增加政府停摆风险,推升地缘溢价。
- 黄金受美联储政策不确定性等因素利好,看好续创新高。
- 白银被列入USGS关键矿产清单,看好价格弹性。
工业金属:
- 铜: LME铜收报10205美元/吨,沪铜收报82470元/吨。
- Freeport Grasberg铜矿因事故减产超20万吨/年,2026年产量下调23万吨。
- 中国铜冶炼产能建设规范化管理措施研究。
- 下游开工率分别为73.78%、65.44%,节前备货延续但高铜价抑制提货。
- 社会库存14.01万吨,环比-0.88万吨;LME库存14.44万吨,环比-0.7%;COMEX库存29.13万吨,环比+1.4%。
- 铝: LME铝收报2649.0美元/吨,沪铝收报20755元/吨。
- 下游补库情绪较好,铝锭社库去库2.1万吨。
- 电解铝产量稳定,完全成本16,283元/吨,平均利润4,487元/吨。
- 铝线缆板块开工率提升1.8个百分点至67%。
- 社会库存61.7万吨,环比上周四去库2.1万吨;LME库存51.8万吨,环比+0.7%;SHFE库存6.3万吨,环比-12.1%。
- 锡: 沪锡主力合约273600元/吨,环比+1.9%。
- 基本面回归,缅甸复产缓慢,三地社会库存7890吨,环比-6.7%。
战略金属:
- 稀土: 现货氧化镨钕56.25万元/吨,氧化铽705万元/吨。
- 部分冶炼分离企业计划停产,供给收缩明显。
- 国内外需求回暖,10月需求环比提升。
- G7欧盟考虑设定稀土价格底价,短期利好。
- 钴: 电钴均价29.7万元/吨,环比+6%。
- 刚果金出口禁令10月16日结束,实行配额制,2025年授权出口1.8万吨。
- 短期原料短缺导致厂商停产,捂货惜售;中长期供给紧张格局加剧。
研究结论
- 铜价或开启牛市上半场,主要受Freeport Grasberg铜矿减产硬约束影响。
- 贵金属价格继续冲高,黄金受地缘风险和美联储政策不确定性利好,白银价格弹性看好。
- 稀土价格有望上涨,供给收缩叠加需求回暖及G7欧盟政策利好。
- 铝、锡价格高位整理或反弹,铝需求回暖,锡基本面支撑。
- 钴价持续上行,刚果金出口配额削减加剧供给紧张。
建议关注
- 贵金属: 山东黄金、山金国际、中金黄金、赤峰黄金、湖南黄金等。
- 工业金属: 洛阳钼业、金诚信、西部矿业、河钢资源、江西铜业、铜陵有色、云南铜业等。
- 铝: 中国宏桥、宏创控股、天山铝业、神火股份、中国铝业、云铝股份、中孚实业等。
- 锡: 锡业股份、华锡有色、兴业银锡等。
- 稀土: 中国稀土、北方稀土、广晟有色、盛和资源、华宏科技、金力永磁、宁波韵升、正海磁材等。
- 钴: 华友钴业、力勤资源、洛阳钼业、腾远钴业、寒锐钴业、格林美等。
风险提示