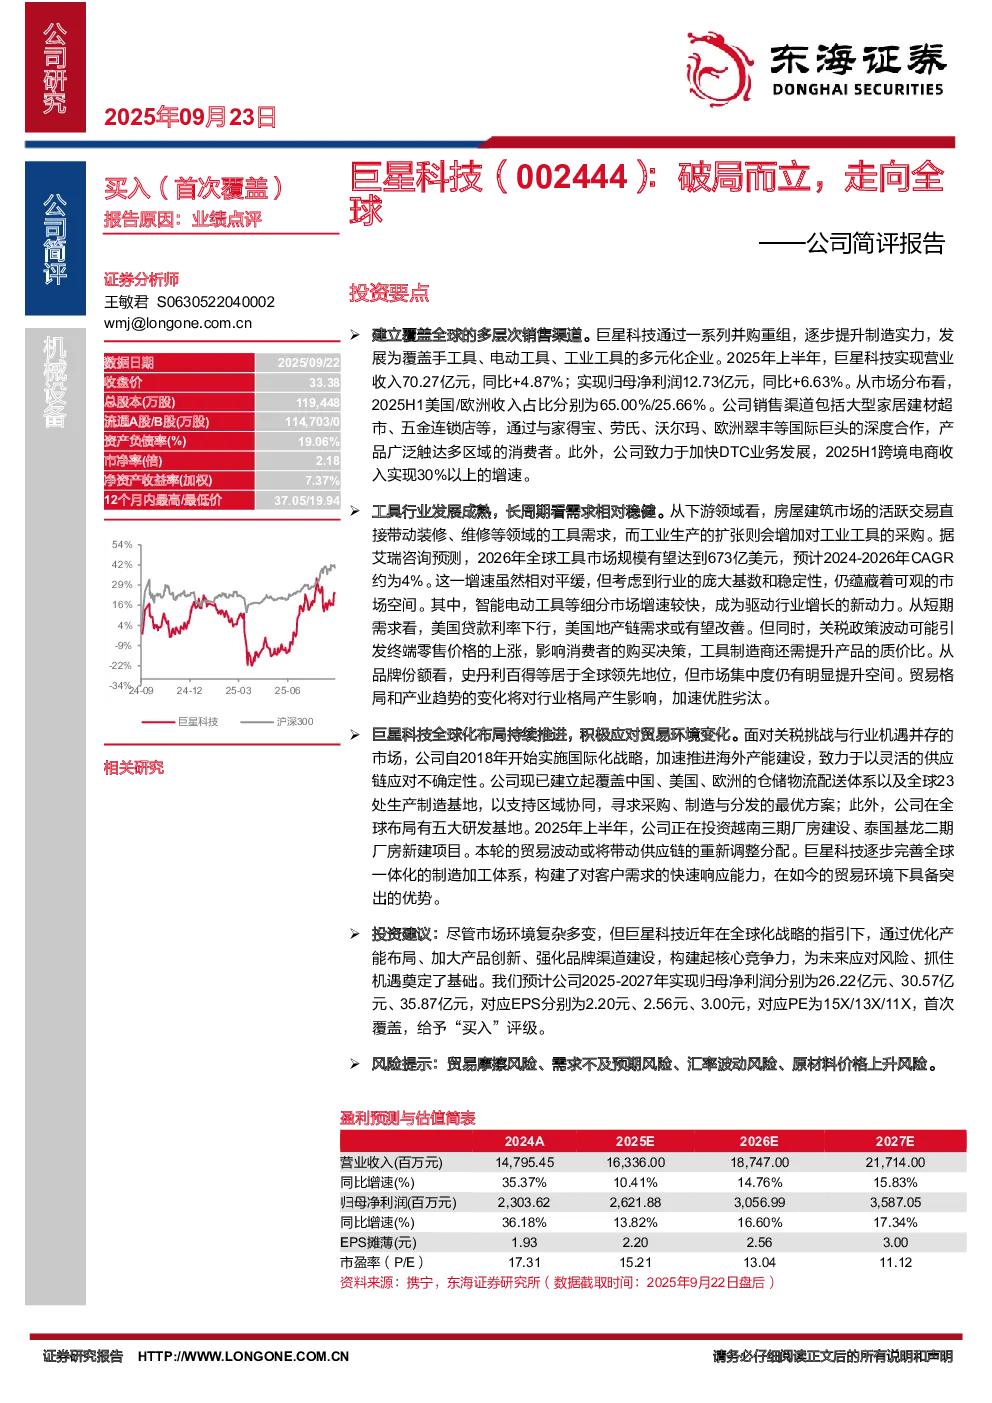
核心观点与关键数据
业务情况:构建工具产品多元化矩阵
- 巨星科技通过并购重组,发展为覆盖手工具、电动工具、工业工具的多元化企业,全球布局23处生产基地。
- 2025年上半年,公司实现营业收入70.27亿元(同比增长4.87%),归母净利润12.73亿元(同比增长6.63%)。
- 市场分布:美国(65.00%)、欧洲(25.66%),销售渠道包括大型家居建材超市、五金连锁店,并与家得宝、劳氏等国际巨头合作。
- 跨境电商收入增速超30%,WORKPRO品牌类目丰富,拥有4000多种产品。
- 电动工具板块成为增长极,2025H1收入同比增长56.03%,获得大型商超客户新订单。
- 工业工具业务受欧洲经济弱复苏影响,2025H1收入保持相对平稳。
行业:刚需市场,关注内部结构变化
- 工具行业长周期需求稳健,预计2026年全球市场规模达673亿美元(2024-2026年CAGR约4%)。
- 智能电动工具等细分市场增速较快,成为驱动行业增长的新动力。
- 美国及欧洲为主要市场,销售网络是竞争关键,线上渠道占比约3:7。
- 贸易政策调整带动全球产能再分配,加速优胜劣汰,具备灵活产能基础的公司有望巩固竞争力。
公司竞争力:推进全球化,创新驱动发展
- 巨星科技自2018年开始国际化战略,建立覆盖中国、美国、欧洲的仓储物流体系及23处生产基地。
- 全球布局五大研发基地,2025年上半年投资越南、泰国生产基地建设。
- 创新+并购拓宽业务边界,2023年SKU数量超3万种,研发投入3.66亿元(2024年)。
- 多品牌并行,强化自有品牌建设,WORKPRO品牌在自有品牌销售额中位居第一,OBM业务收入占比提升。
公司财务:业绩展现经营韧性
- 2025Q2净利润同比增长4.08%,毛利率(33.73%)同比上升1.03pct,净利率(24.64%)同比上升1.11pct。
- 上半年销售净利率为18.69%,同比小幅提升。
- 短期借款下降,资产负债率为19.06%,在建工程占比提升。
- 经营性现金流显著增长(同比增长76.54%),拟进行半年度分红。
盈利预测与估值
- 预计2025-2027年归母净利润分别为26.22亿元、30.57亿元、35.87亿元,对应EPS分别为2.20元、2.56元、3.00元。
- 选取可比公司2025E平均PE为19.89X,公司当前市值对应2025E的PE为15.21X。
- 首次覆盖,给予“买入”评级。
风险提示
- 贸易摩擦风险、需求不及预期风险、汇率波动风险、原材料价格上升风险。
研究结论
巨星科技通过多元化业务布局、全球化运营体系和持续创新能力,构建起核心竞争力。公司积极应对贸易环境变化,优化产能布局,加大产品创新,强化品牌渠道建设。尽管市场环境复杂多变,但公司为未来应对风险、抓住机遇奠定了基础,预计未来几年业绩将稳步增长。