你可能感兴趣
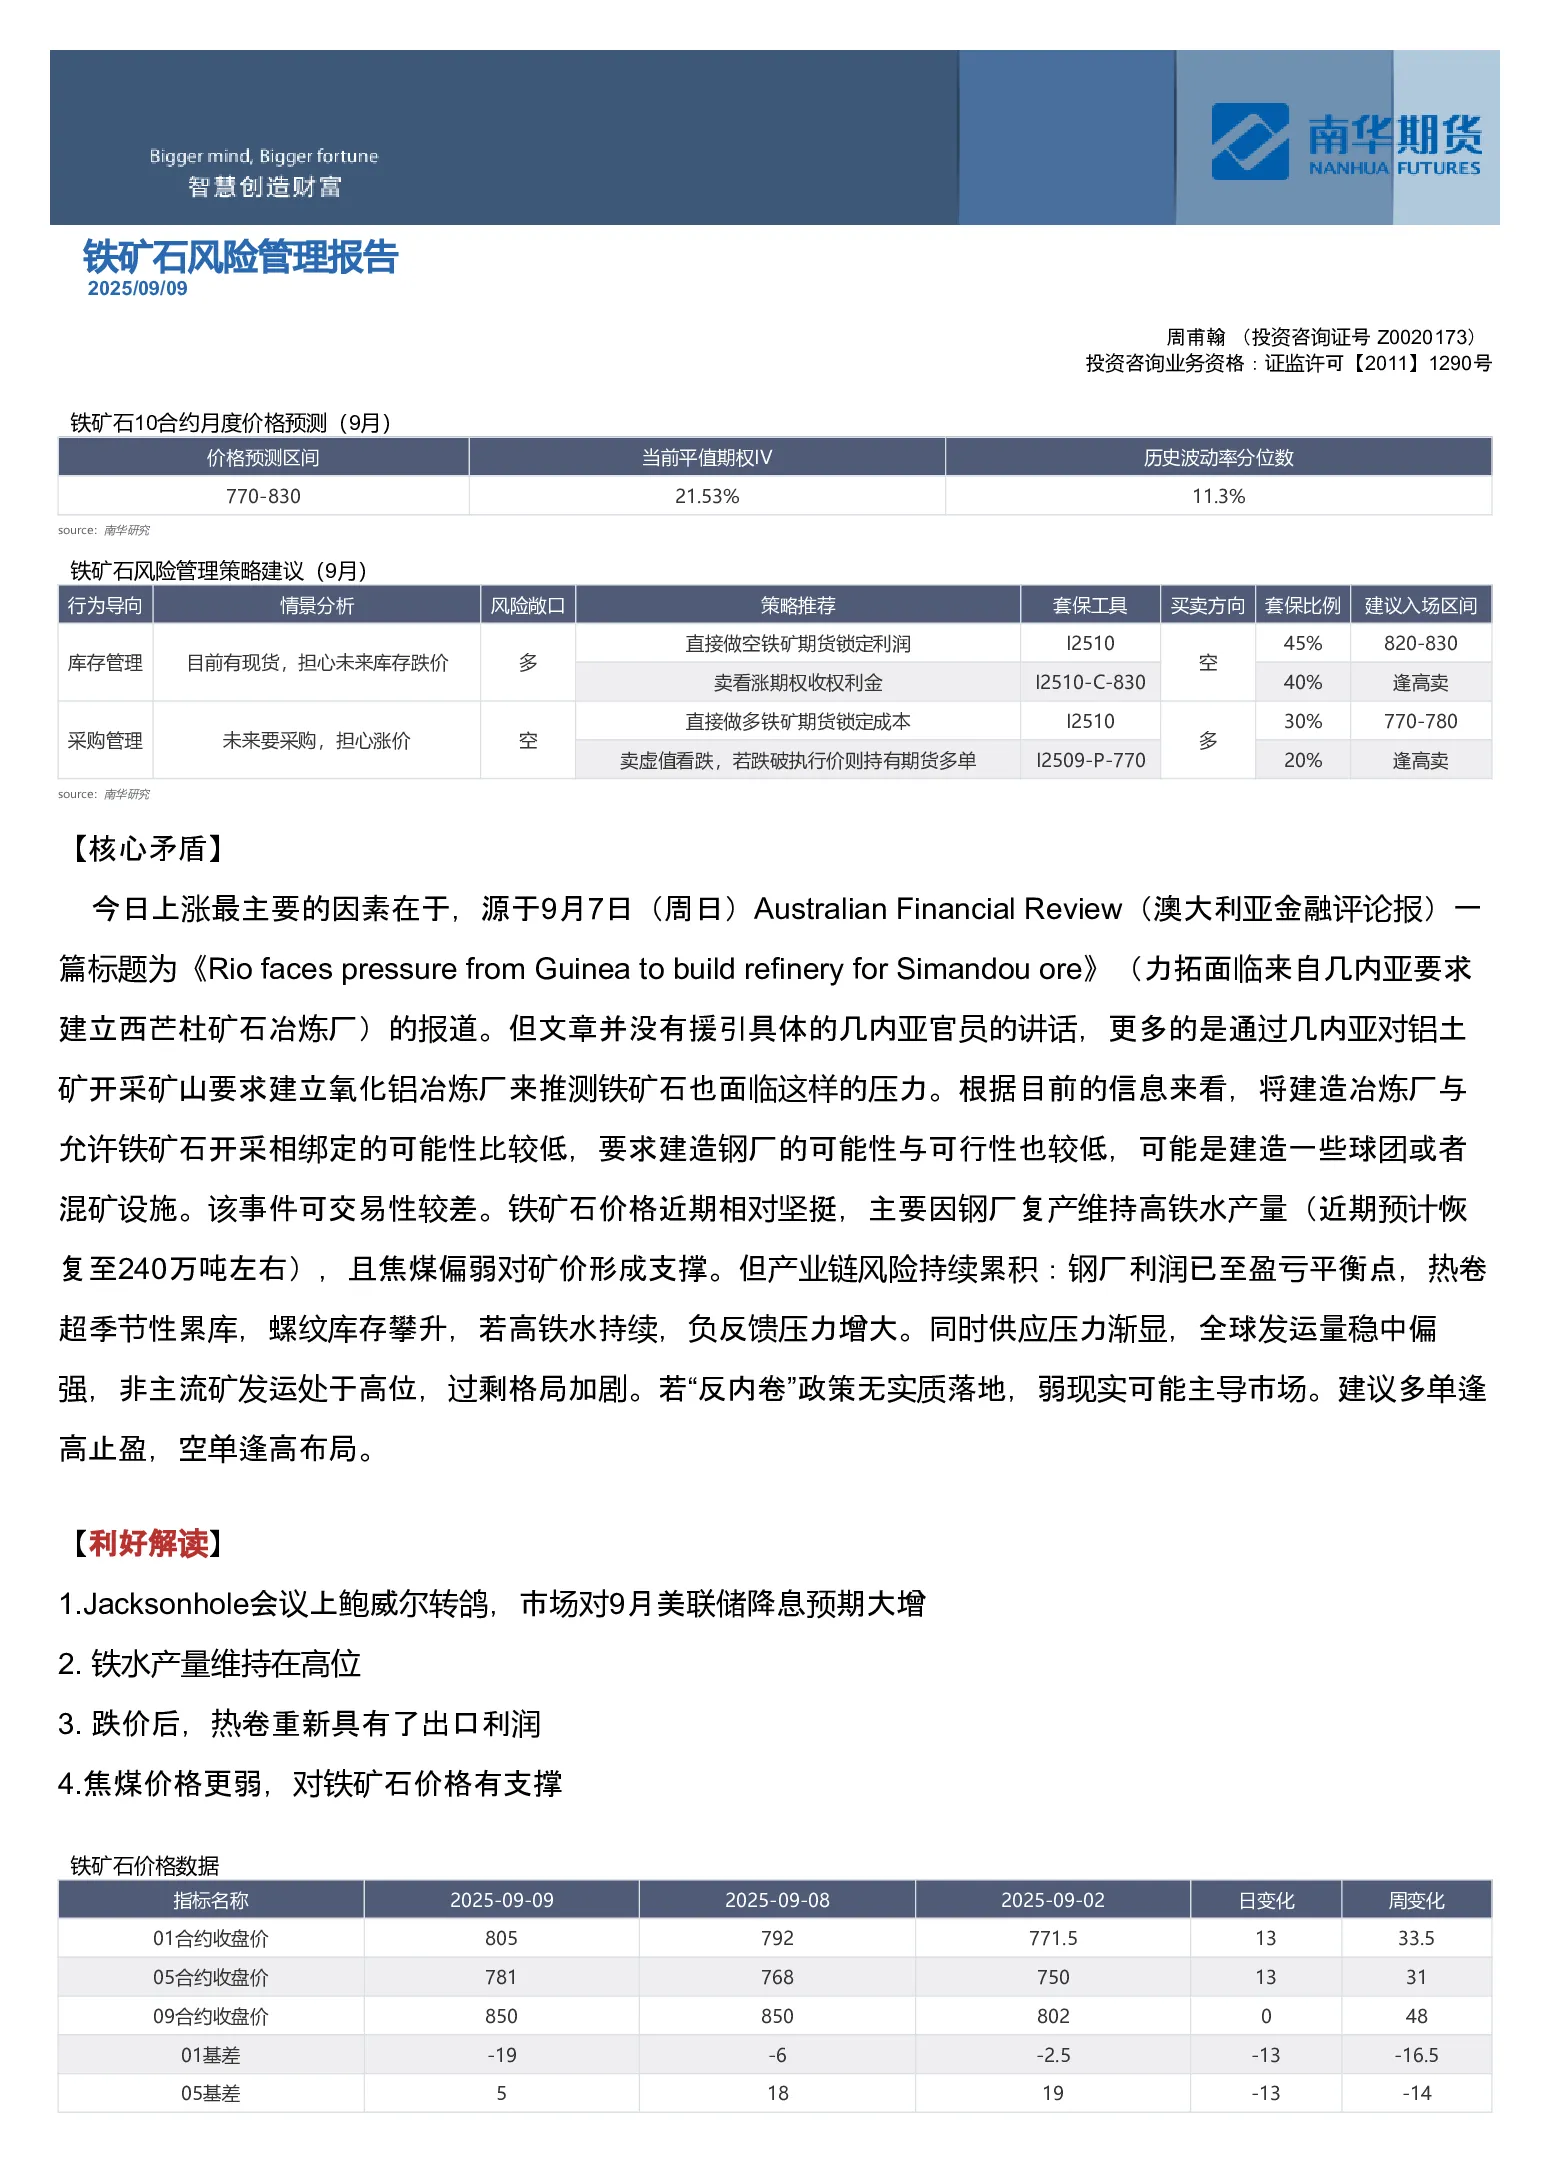
南华期货铁矿石风险管理报告:当前平值期权IV
南华期货2025-09-05
南华期货铁矿石风险管理报告:当前平值期权IV
南华期货2025-06-11
铁矿石风险管理报告:当前平值期权IV
南华期货2025-11-17
铁矿石风险管理报告:当前平值期权IV
南华期货2025-10-13
棉花期权周报:国际市场风险事件不断,郑棉大幅下跌 棉花期权平值IV重心上移
美尔雅期货2023-03-20
棉花期权周报:棉花供应压力不减 棉花期权平值IV区间震荡
美尔雅期货2022-09-09
棉花期权周报:郑棉冲高回落 美棉震荡下跌 棉花期权平值IV区间震荡
美尔雅期货2022-09-19
棉花期权周报:棉市大幅反弹 市场情绪有所好转 棉花期权平值IV冲高回落
美尔雅期货2022-07-25
棉花期权月报:7月棉价大幅探底 棉花期权平值IV冲高回落
美尔雅期货2022-08-01
棉花期权周报:棉价宽幅震荡 平值IV重心上移
美尔雅期货2022-05-09