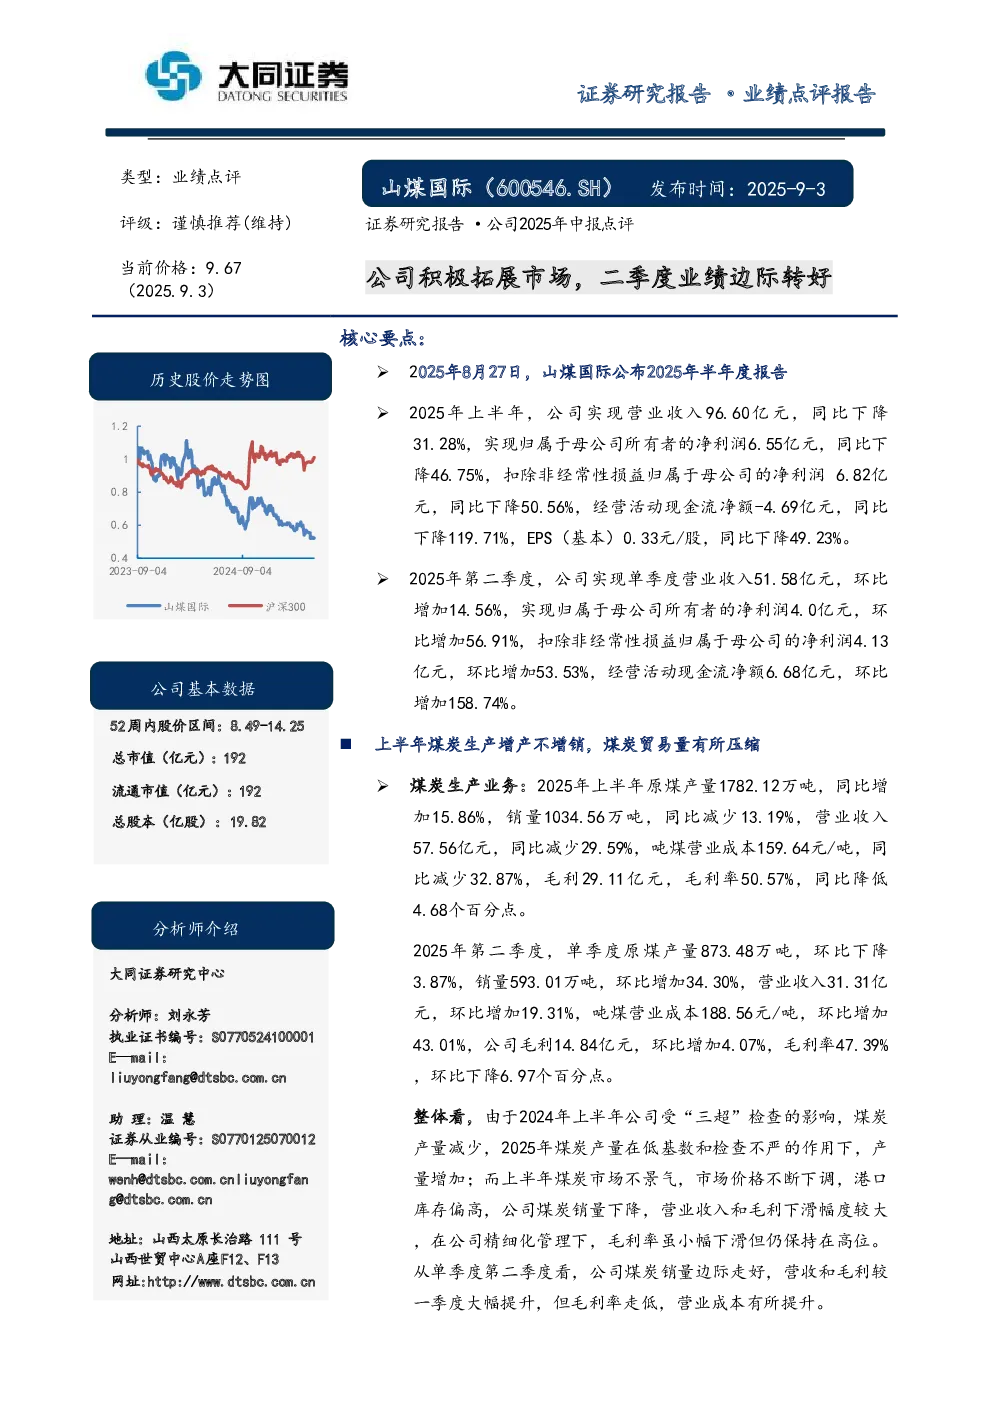
2025年上半年,山煤国际实现营业收入96.60亿元,同比下降31.28%;归属于母公司所有者的净利润6.55亿元,同比下降46.75%。扣除非经常性损益后净利润6.82亿元,同比下降50.56%。经营活动现金流净额为-4.69亿元,同比下降119.71%。EPS(基本)为0.33元/股,同比下降49.23%。第二季度业绩边际转好,单季度营业收入51.58亿元,环比增加14.56%;归属于母公司所有者的净利润4.0亿元,环比增加56.91%。
煤炭生产业务:上半年原煤产量1782.12万吨,同比增加15.86%,销量1034.56万吨,同比减少13.19%。营业收入57.56亿元,同比减少29.59%。吨煤营业成本159.64元/吨,同比减少32.87%,毛利率50.57%,同比降低4.68个百分点。第二季度原煤产量873.48万吨,环比下降3.87%,销量593.01万吨,环比增加34.30%。营业收入31.31亿元,环比增加19.31%。吨煤营业成本188.56元/吨,环比增加43.01%,毛利14.84亿元,环比增加4.07%,毛利率47.39%,环比下降6.97个百分点。
煤炭贸易业务:上半年贸易煤销量753.79万吨,同比下降15.48%;营业收入35.43亿元,同比减少36.51%。吨煤营业成本461.91元/吨,同比下降23.98元/吨,毛利0.63亿元,同比下降41.03%,毛利率1.78%,同比下降1.16个百分点。第二季度贸易煤销量432.51万吨,环比增加34.62%;营业收入18.70亿元,环比增加11.83%。吨煤营业成本427.04元/吨,环比减少15.98%,毛利0.23亿元,毛利率1.25%,环比下降1.11个百分点。
成本控制与现金流:公司通过构建成本管控体系,进一步压降“三费”,销售费用同比下降33.47%,管理费用同比下降9.35%,财务费用同比下降27.29%。上半年经营活动现金流净额为-4.69亿元,同比减少119.71%,主要受煤炭价格下跌、销量下降及回款滞后影响。第二季度经营活动现金流净额为6.68亿元,环比增加158.74%,回款提速,现金流增多。
市场拓展与经营管控:公司积极拓展市场,重点突破江苏、湖北、湖南等增量市场,建立“煤炭超市”销售模式,拓宽销售渠道。同时,加快构建现代企业治理体系,深化三项制度和绩效管理改革,优化薪酬分配体系。
投资建议:预计2025-2027年公司归母净利润分别为14.98/16.80/18.61亿元,对应EPS分别为0.76/0.85/0.94元/股,对应2025年9月3日收盘价的PE分别为12.79/11.41/10.30倍。因公司分红比例高并有持续可能,维持“谨慎推荐”评级。
风险提示:国际环境不确定性增强,煤炭需求不及预期。