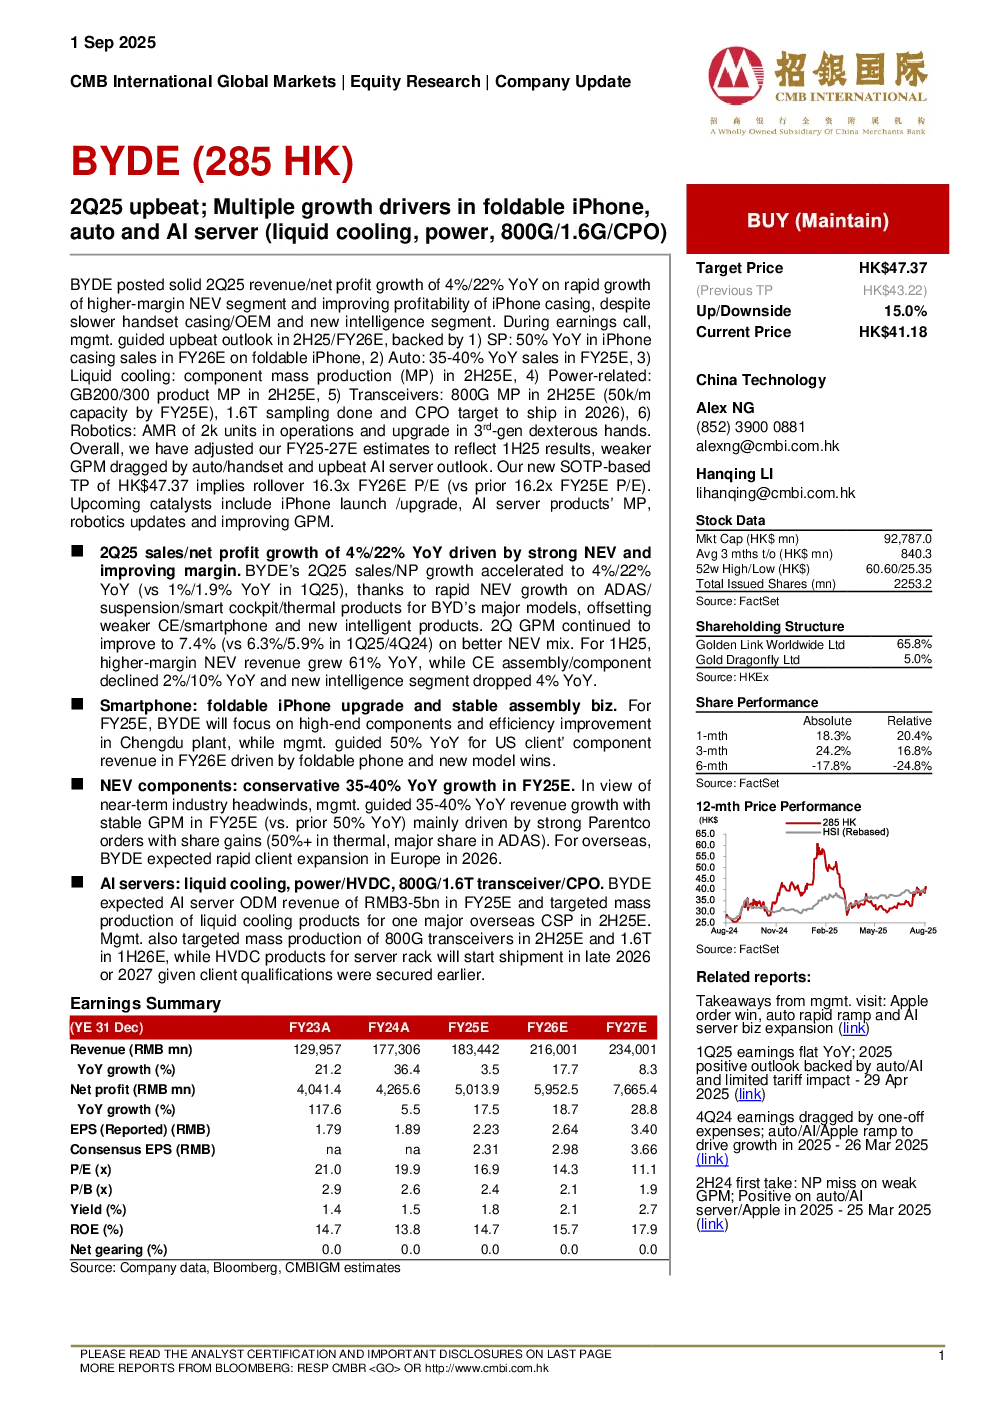
BYDE 2Q25 营收/净利润同比增长 4%/22%,主要得益于新能源汽车(NEV)快速增长和 iPhone 框架利润率提升,尽管消费电子(CE)/智能手机和新智能产品表现较弱。公司预计 2H25/FY26E 表现乐观,驱动因素包括:iPhone 框架销售年增长 50%(受折叠屏 iPhone 驱动)、汽车业务年增长 35-40%、液冷组件在 2H25E 实现量产、电源相关产品(GB200/300)在 2H25E 量产、800G 转接器在 2H25E 量产(年产能 5 万端口)、1.6T 采样完成且 CPO 目标在 2026 年交付、机器人业务(2K 台 AMR 运营中,第三代灵巧手升级)。
公司上调 FY25-27E 预测,反映 1H25 结果,汽车/手机业务拖累毛利率(GPM),AI 服务器前景乐观。新 SOTP 目标价 47.37 港元,对应 16.3 倍 FY26E 市盈率,较原 16.2 倍 FY25E 市盈率有所提升。未来催化剂包括 iPhone 发布/升级、AI 服务器产品量产、机器人业务更新和 GPM 改善。
2Q25 营收/净利润同比增长 4%/22%,NEV 业务高速增长(ADAS/悬架/智能座舱/热管理产品)抵消 CE/智能手机和新智能产品疲软。1H25 高利润率 NEV 收入同比增长 61%,CE 装配/组件同比下降 2%/10%,新智能产品下降 4%。智能手机业务方面,折叠屏 iPhone 升级,成都工厂聚焦高端组件和效率提升,美国客户组件收入预计年增长 50%。NEV 组件业务预计 FY25E 同比增长 35-40%,主要受母公司订单和份额提升(热管理 50%+、ADAS 主要份额)驱动,海外业务预计 2026 年欧洲客户快速扩张。AI 服务器业务涵盖液冷、电源/HVDC、800G/1.6T 转接器/CPO,预计 FY25E ODM 收入 30-50 亿人民币,液冷产品目标在 2H25E 为某海外头部云服务商量产,800G 转接器目标 2H25E 量产(年产能 5 万端口),1.6T 在 1H26E 量产,HVDC 产品因客户资质已确认,预计 2026 年底或 2027 年开始交付。
维持“买入”评级,新目标价 47.37 港元,基于 SOTP 估值反映业务多元化(不同增长曲线和可见性)。给予组装 EMS 业务、Jabil iPhone 框架和组件业务 15 倍市盈率,新智能/NEV 业务 18 倍市盈率。