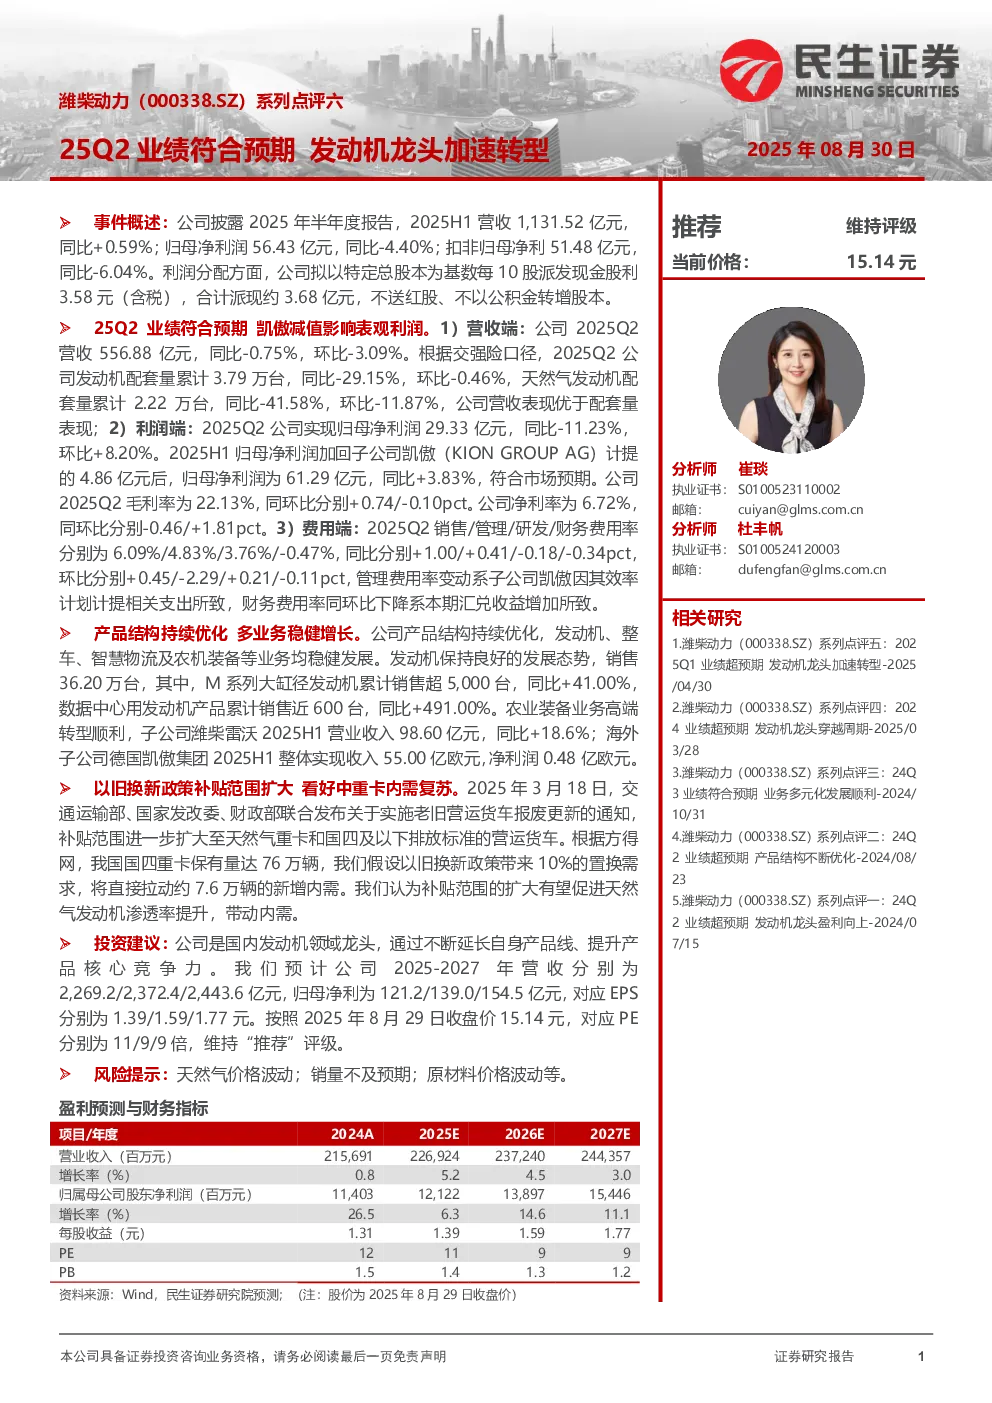
- 事件概述:公司披露2025年半年度报告,2025H1营收1,131.52亿元,同比+0.59%;归母净利润56.43亿元,同比-4.40%;扣非归母净利51.48亿元,同比-6.04%。利润分配拟每10股派发现金股利3.58元(含税),合计约3.68亿元,不送红股、不转增股本。推荐维持评级当前价格:15.14元。
- 25Q2业绩符合预期:凯傲减值影响表观利润。1)营收端:2025Q2营收556.88亿元,同比-0.75%,环比-3.09%;发动机配套量同比-29.15%,环比-0.46%;天然气发动机配套量同比-41.58%,环比-11.87%;营收表现优于配套量表现;2)利润端:2025Q2归母净利润29.33亿元,同比-11.23%,环比+8.20%;2025H1归母净利润加回凯傲减值4.86亿元后为61.29亿元,同比+3.83%,符合预期;毛利率22.13%,同环比分别+0.74/-0.10pct;净利率6.72%,同环比分别-0.46/+1.81pct;3)费用端:销售/管理/研发/财务费用率分别为6.09%/4.83%/3.76%/-0.47%,同比分别+1.00/+0.41/-0.18/-0.34pct,环比分别+0.45/-2.29/+0.21/-0.11pct;管理费用率变动系凯傲效率计划支出,财务费用率下降系汇兑收益增加。
- 产品结构持续优化:多业务稳健增长。发动机销售36.20万台,M系列大缸径发动机同比+41.00%,数据中心用发动机同比+491.00%;农业装备业务高端转型顺利,潍柴雷沃2025H1营收98.60亿元,同比+18.6%;德国凯傲集团2025H1收入55.00亿欧元,净利润0.48亿欧元。
- 以旧换新政策补贴范围扩大:看好中重卡内需复苏。补贴范围扩大至天然气重卡和国四及以下营运货车,预计将拉动约7.6万辆新增内需,促进天然气发动机渗透率提升。
- 投资建议:预计公司2025-2027年营收分别为2,269.2/2,372.4/2,443.6亿元,归母净利为121.2/139.0/154.5亿元,EPS分别为1.39/1.59/1.77元;对应PE分别为11/9/9倍,维持“推荐”评级。
- 风险提示:天然气价格波动;销量不及预期;原材料价格波动等。