核心观点与业绩表现
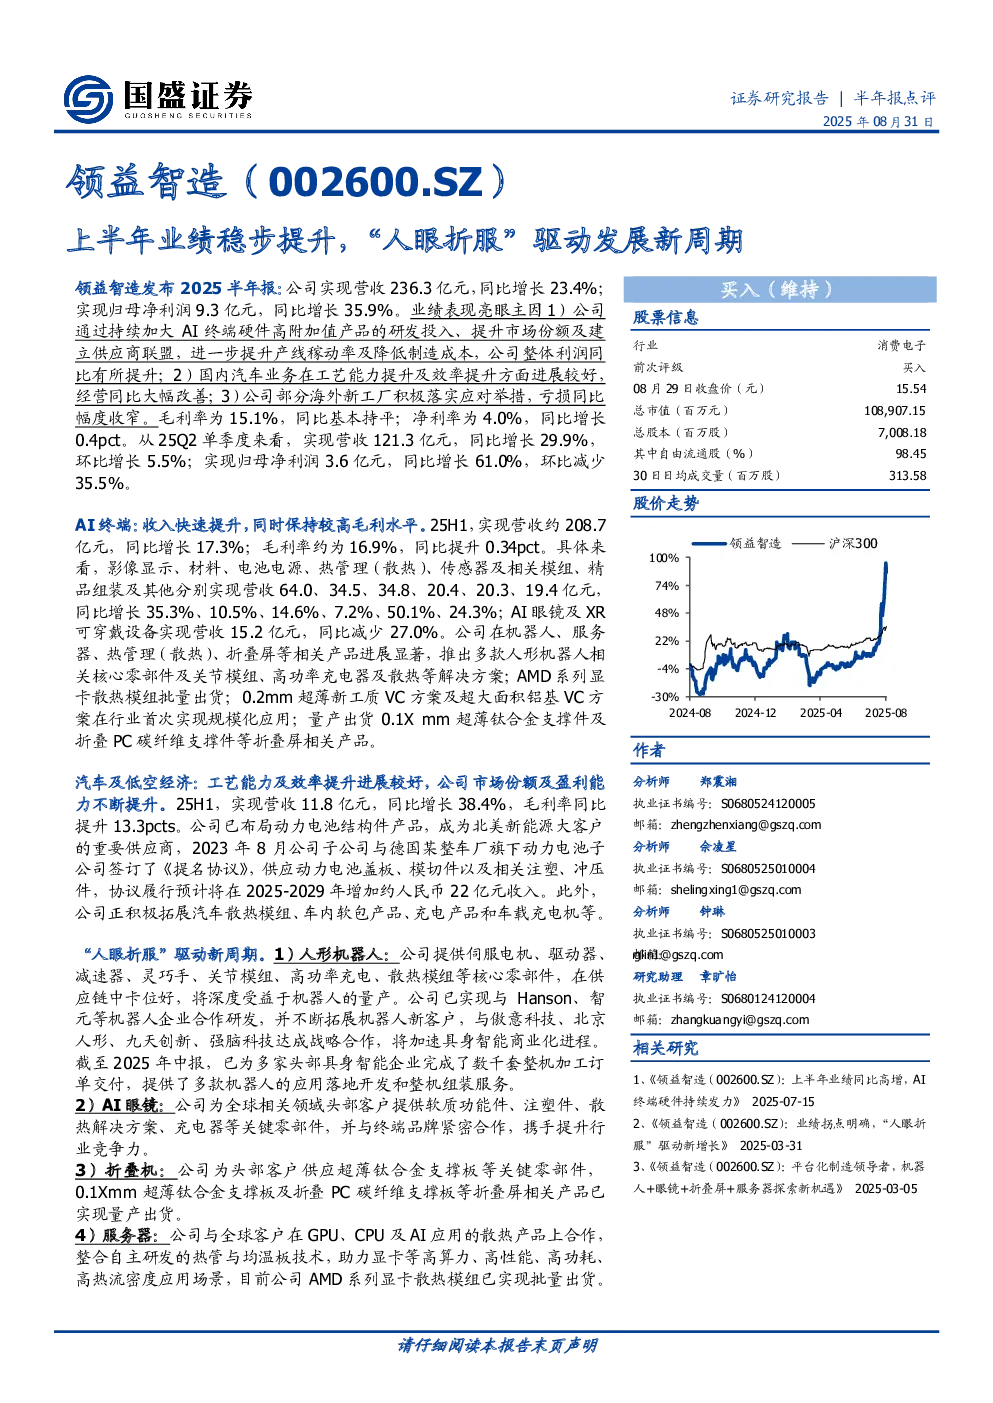
领益智造2025半年报显示公司业绩稳步提升,营收和净利润均实现同比增长。主要驱动因素包括:AI终端硬件高附加值产品研发投入提升、市场份额扩大及供应商联盟建立,汽车业务工艺能力及效率提升,海外新工厂亏损收窄。毛利率基本持平,净利率略有提升。
AI终端业务
- 收入与毛利:上半年营收约208.7亿元,同比增长17.3%,毛利率约16.9%,同比提升0.34pct。
- 细分产品:影像显示、材料、电池电源、热管理、传感器及相关模组、精品组装及其他分别实现营收64.0、34.5、34.8、20.4、20.3、19.4亿元,同比增长35.3%、10.5%、14.6%、7.2%、50.1%、24.3%。AI眼镜及XR可穿戴设备营收同比减少27.0%。
- 新产品进展:公司在机器人、服务器、热管理、折叠屏等领域取得显著进展,推出人形机器人核心零部件、高功率充电器、0.2mm超薄VC工质方案、折叠屏相关产品等。
汽车及低空经济业务
- 收入与毛利:上半年营收11.8亿元,同比增长38.4%,毛利率同比提升13.3pct。
- 新订单:与德国整车厂子公司签订动力电池相关协议,预计2025-2029年增加约22亿元收入。
- 拓展方向:积极拓展汽车散热模组、车内软包产品、充电产品和车载充电机等。
“人眼折服”驱动新周期
- 人形机器人:提供伺服电机、驱动器等核心零部件,与多家头部企业合作,已交付数千套整机加工订单。
- AI眼镜:为全球头部客户提供关键零部件,与终端品牌紧密合作。
- 折叠机:供应超薄钛合金支撑板等关键零部件,相关产品已量产出货。
- 服务器:与全球客户合作,AMD系列显卡散热模组已批量出货。
盈利预测与投资建议
- 预测:预计2025/2026/2027年营业收入分别为491/591/683亿元,同比增长11.0%/20.5%/15.5%;归母净利润分别为23/30/38亿元,同比增长31.0%/30.9%/27.4%。
- 估值:当前股价对应2025/2026/2027年PE分别为47/36/28X。
- 评级:维持“买入”评级。
风险提示
- 新品研发进展不及预期
- 原材料价格波动
- 行业竞争加剧