核心观点与业绩表现
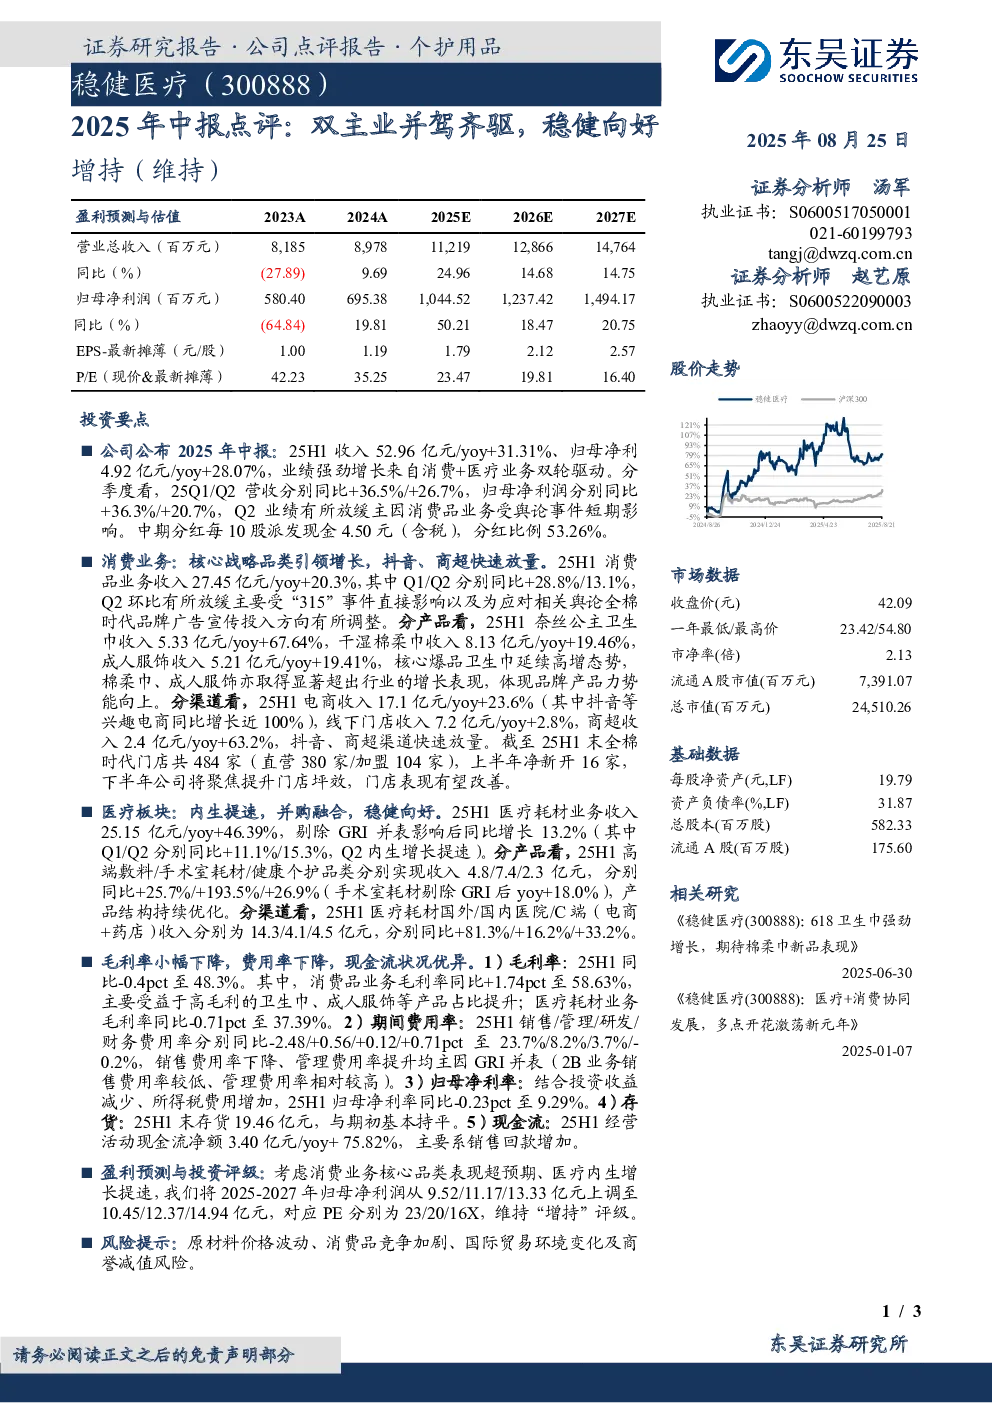
2025年中报显示公司业绩强劲增长,主要得益于消费业务与医疗业务的双轮驱动。25H1收入52.96亿元,同比增长31.31%;归母净利4.92亿元,同比增长28.07%。分季度看,Q1/Q2营收分别同比+36.5%/+26.7%,归母净利润分别同比+36.3%/+20.7%,Q2业绩放缓主要受“315”事件影响。
消费业务
- 收入:25H1消费品业务收入27.45亿元,同比增长20.3%。
- 产品:核心品类引领增长,奈丝公主卫生巾收入5.33亿元,同比增长67.64%;干湿棉柔巾收入8.13亿元,同比增长19.46%;成人服饰收入5.21亿元,同比增长19.41%。
- 渠道:电商收入17.1亿元,同比增长23.6%(抖音等兴趣电商同比增长近100%);线下门店收入7.2亿元,同比增长2.8%;商超收入2.4亿元,同比增长63.2%。
- 门店:截至25H1末全棉时代门店共484家,上半年净新开16家,下半年将聚焦提升门店坪效。
医疗板块
- 收入:25H1医疗耗材业务收入25.15亿元,同比增长46.39%(剔除GRI并表影响后同比增长13.2%)。
- 产品:高端敷料/手术室耗材/健康个护品类分别实现收入4.8/7.4/2.3亿元,同比分别+25.7%/+193.5%/+26.9%。
- 渠道:国外/国内医院/C端(电商+药店)收入分别为14.3/4.1/4.5亿元,同比分别+81.3%/+16.2%/+33.2%。
财务指标
- 毛利率:25H1同比-0.4pct至48.3%,消费品业务毛利率同比+1.74pct至58.63%,医疗耗材业务毛利率同比-0.71pct至37.39%。
- 费用率:销售费用率同比-2.48pct至23.7%,管理费用率同比+0.56pct至8.2%,研发费用率同比+0.12pct至3.7%,财务费用率同比+0.71pct至-0.2%。
- 净利率:25H1同比-0.23pct至9.29%。
- 存货:25H1末存货19.46亿元,与期初基本持平。
- 现金流:25H1经营活动现金流净额3.40亿元,同比增长75.82%。
盈利预测与投资评级
- 预测:将2025-2027年归母净利润从9.52/11.17/13.33亿元上调至10.45/12.37/14.94亿元,对应PE分别为23/20/16X。
- 评级:维持“增持”评级。
风险提示
原材料价格波动、消费品竞争加剧、国际贸易环境变化及商誉减值风险。