市场分析
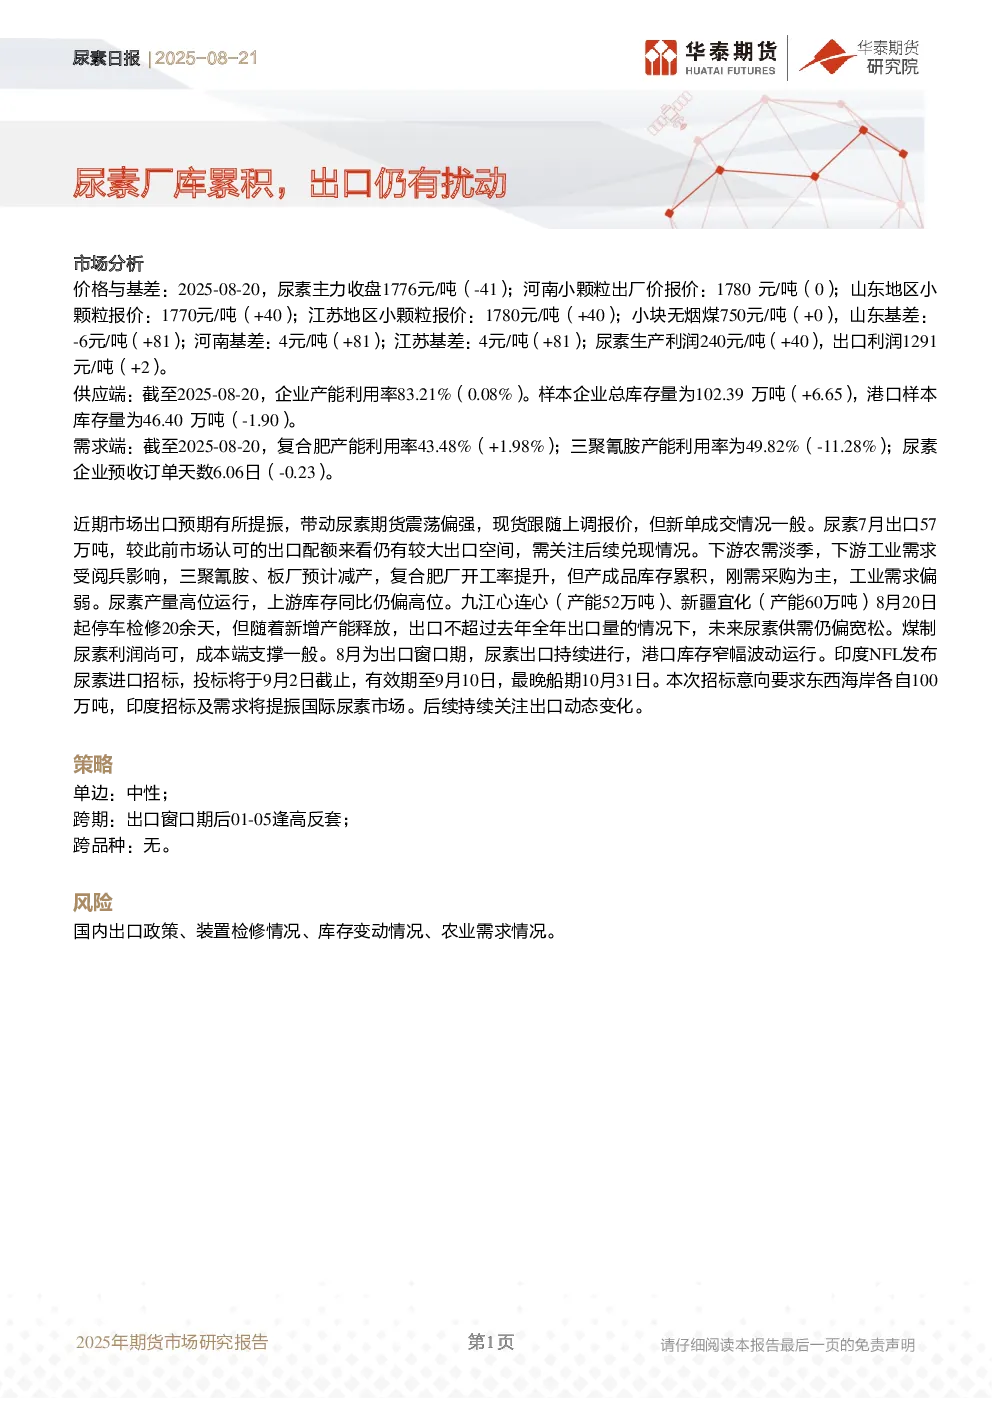
- 价格与基差:2025年8月20日,尿素主力收盘价为1776元/吨,下跌41元;河南小颗粒出厂价1780元/吨,持平;山东、江苏地区小颗粒报价分别上涨40元至1770元/吨和1780元/吨。尿素生产利润为240元/吨,上涨40元;出口利润1291元/吨,上涨2元。山东、河南、江苏基差分别为-6元/吨、4元/吨、4元/吨,均上涨81元。
- 供应端:截至2025年8月20日,企业产能利用率83.21%,持平;样本企业总库存102.39万吨,上涨6.65万吨;港口样本库存46.40万吨,下降1.90万吨。
- 需求端:截至2025年8月20日,复合肥产能利用率43.48%,上涨1.98%;三聚氰胺产能利用率49.82%,下降11.28%;尿素企业预收订单天数6.06天,下降0.23天。
近期市场动态
- 出口预期:近期市场出口预期提振,尿素期货震荡偏强,现货价格上调,但新单成交一般。尿素7月出口57万吨,仍有较大出口空间,需关注后续兑现情况。
- 下游需求:农需淡季,工业需求受阅兵影响,三聚氰胺、板厂减产,复合肥厂开工率提升但产成品库存累积,刚需采购为主,工业需求偏弱。
- 供需格局:尿素产量高位运行,上游库存同比仍偏高位。九江心连心、新疆宜化检修,但新增产能释放,出口未超过去年全年,未来供需仍偏宽松。煤制尿素利润尚可,成本端支撑一般。8月为出口窗口期,尿素出口持续进行,港口库存窄幅波动。
印度招标
- 印度NFL发布尿素进口招标,投标截止于9月2日,有效期至9月10日,最晚船期10月31日。本次招标意向要求东西海岸各自100万吨,印度招标及需求将提振国际尿素市场。
策略
- 单边:中性。
- 跨期:出口窗口期后01-05逢高反套。
- 跨品种:无。
风险
- 国内出口政策、装置检修情况、库存变动情况、农业需求情况。
图表
- 包含尿素基差结构、产量、开工率、库存、仓单等图表。
研究结论
- 尿素市场短期出口预期提振,但供需仍偏宽松,价格上行空间有限,需关注出口兑现情况和下游需求变化。