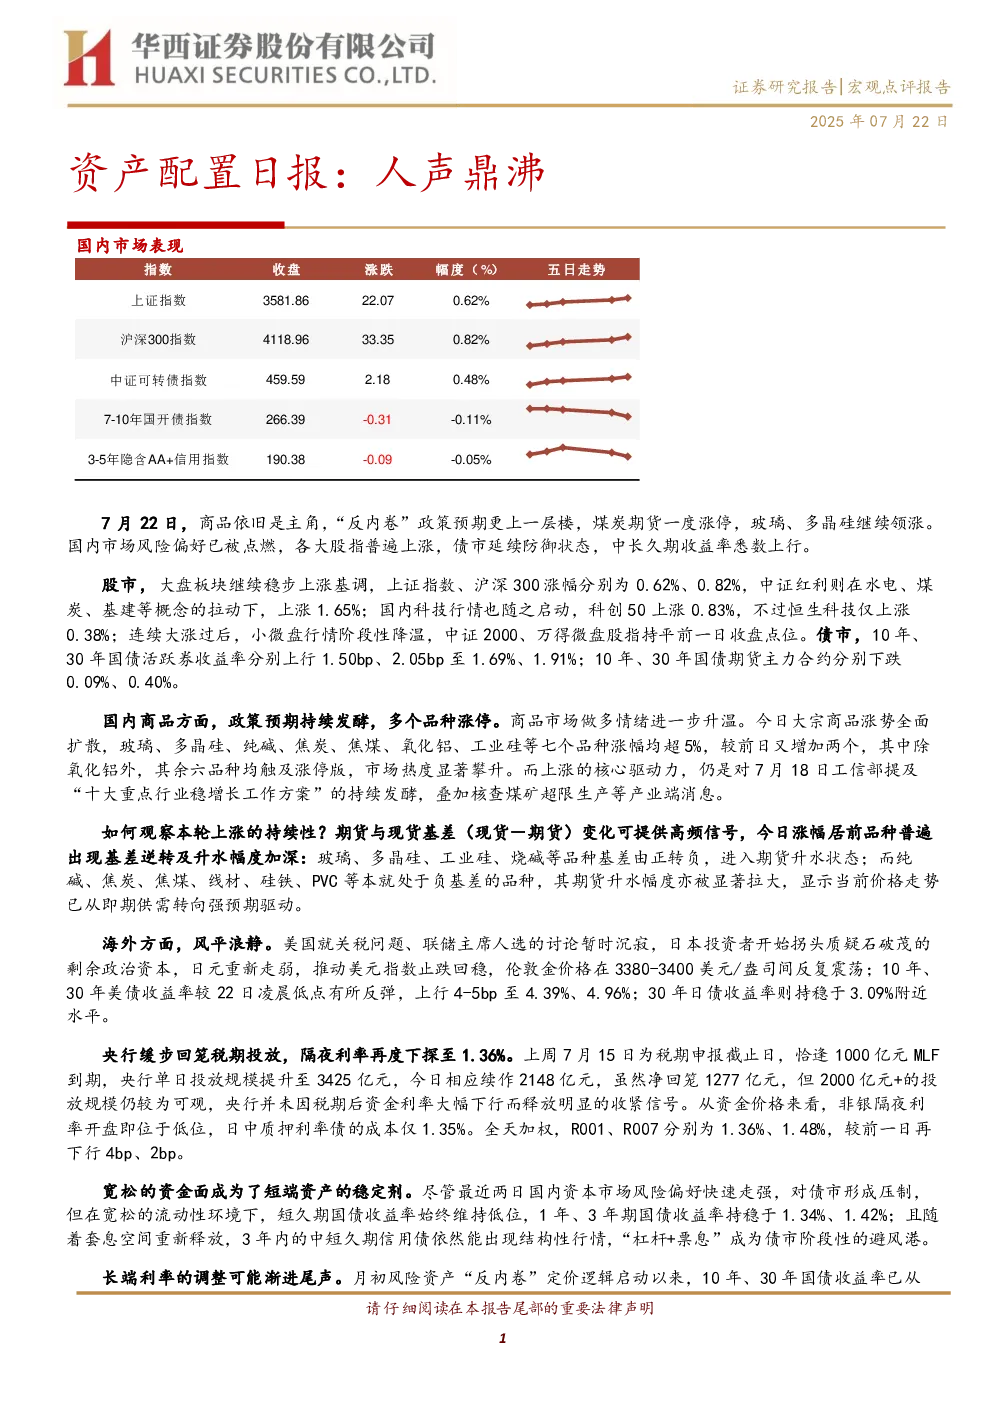
国内市场表现方面,上证指数上涨0.09%,沪深300指数上涨0.40%。政策端,“十大重点行业稳增长工作方案”持续发酵,叠加产业端核查煤矿超限生产等消息,市场从即期供需转向强预期驱动。利率方面,7-10年国开债指数下行4bp,3-5年隐含AA+信用指数下行2bp,利率攀升至1.69%、1.91%,触及5月以来波动箱体上界。债市担忧可能并非风险资产价格上涨,而是生产资料价格上涨对PPI通胀修复的推动作用,商品“高价”能否维持是关键。近期玻璃、多晶硅等行业反内卷政策为资产重定价提供方向,但定价“度”模糊,投资者扎堆拥挤赛道,商品价格向过热演化。历史经验显示,供给侧改革需需求端提升配合,当前需求能否反转待观察。
权益市场方面,万得全A上涨0.61%,成交额1.93万亿,放量2015亿元。雅江水电站仍是上涨主线,建材、建筑装饰、钢铁指数分别上涨4.14%、3.83%、3.00%,题材行情有所“缩圈”,市场趋于理性。煤炭表现亮眼,SW煤炭指数上涨6.18%,减产预期发酵推动行情。部分资金博弈消费&科技板块补涨逻辑,白酒、美容护理、科创50等上涨。港股方面,恒生指数和恒生科技分别上涨0.54%、0.38%,AH股溢价指数跌至124.83历史低位,南向资金净流入27.17亿元,中国人寿、建设银行获净流入。
研究结论:随着7月底政治局会议临近,政策预期或将发酵,反内卷品种有望受益。消费、科技政策主线延续,低位品种补涨行情有望延续。风险提示包括货币政策、流动性和财政政策的超预期调整。