传媒行业及板块历史回溯(2008年至今)
-
传媒互联网发展历程:
- 1994-1996年:基础设施建设,以承接运营商系统集成业务(ISP)为主。
- 1998年前后:极客当道,互联网公司纷纷成立,商业模式未清晰。
- 2000年:互联网泡沫破灭,倒逼出互联网四大变现模式:短信业务/增值业务(SP)、持续改进策略(如《大话西游②》)、电商(淘宝、阿里巴巴)。
- 2002年:内容运营时代,产品+渠道模式兴起(如3721、百度、盛大)。
- 2003-2004年:电商崛起(淘宝、eBay收购易趣、携程、亚马逊),网游崛起(盛大《热血传奇》、九城《魔兽争霸》、巨人《征途》)。
- 2005年:内容下沉之路开启,超女成功带动超级个体,内容展现“百花齐放”,分发平台酝酿交接(数字音乐、博客、豆瓣、视频)。
- 2006年:抢用户特征明显,社交模式兴起(如反迅雷联盟、亿友、校内网、猫扑)。
- 2007-2008年:黄金时代开启,网游兴盛(完美、金山、网龙),电商发展(淘宝、凡客、京东),社交大战与门户网站落幕。
-
2018年流量红利顶峰及政策出清:
- 2018年:全球及中国智能手机出货量见顶,移动互联网用户规模增长见顶,流量红利枯竭,BAT等巨头转向B端,流量争夺进入白热化阶段。
- 商业模式:强变现模式兴起(买量发行、直播电商),传统广告、增值服务变现效率降低,会员经济成为重要模式。
- 政策监管:2018年起,影视、游戏、平台型经济、在线教育受政策收紧和监管强化,行业开始出清。
- 传媒板块出清:2015年牛市见顶后,受大盘下行、影视游戏内容严监管、平台型经济强监管等因素影响,传媒板块指数下跌。2017-2024年,传媒互联网走完了完整的出清过程。
-
传媒板块当下产业逻辑图:
- 传媒板块经历8年出清后,2025年将在AI浪潮下开启新周期。
- 产业逻辑图分为纵向的13个细分方向(游戏、营销、电影、电视剧、出版、广电、纸媒、AI内容、AI应用、AI技术等)和横向的5个逻辑(高分红、并购、文化出海、具身AI、生成式AI)。
- 生成式AI重塑内容供给端,具身AI在各场景落地,新的评价体系将影响估值。
游戏板块回溯及数据分析
-
游戏板块估值下行原因:
- 2013年以来,游戏板块估值一路下行,主要受政策影响。
- 2015年牛市顶点前:2013年手游估值切换,2014-2015年手游估值回落。
- 2017年:影视政策严监管,市场风险偏好下降。
- 2018-2020年:版号停发、买量发行、云游戏等影响估值波动。
- 2021年至今:元宇宙、chatGPT等向上触发要素与平台型经济反垄断法影响交织,估值波动。
-
游戏板块最新基本面及行业格局:
- 游戏板块26家上市公司中,技术人员占比高,多为民营企业,总股本和市值规模中等,估值偏低,股息率较高。
- 游戏行业自2017年后格局稳定为“一超一强N龙头”,即腾讯(端游)、网易(页游)、完美世界(端游)、三七互娱(页游)、米哈游(手游)。
出版板块回溯及数据分析
-
出版板块估值上行原因:
- 2023年chatGPT逻辑下,市场认为出版公司内容版权可作为数据语料库的重要来源,面临估值重估。
-
出版板块最新基本面及行业格局:
- 出版板块29家上市公司多为各省国资企业,牌照属性突出。
- 龙头公司毛利率30%-40%,净利率10%左右,ROE8%以上。
- 出版板块无行业格局,各省份均有出版集团,主营业务包括图书出版、发行、教材教辅等。
传媒板块2025年上半年总结
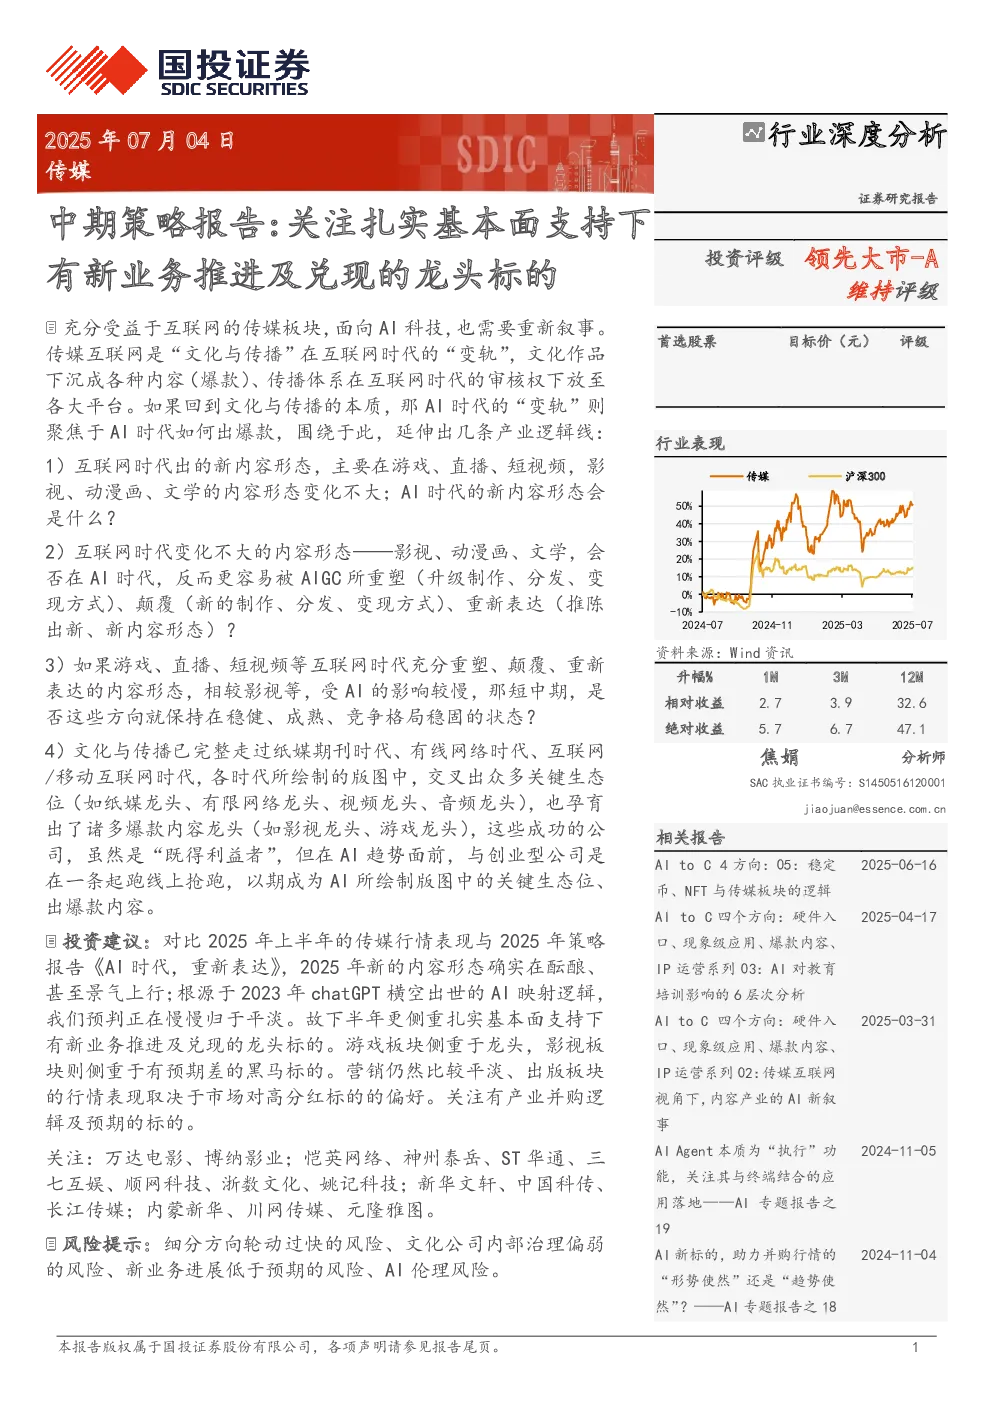
- 2025年上半年,传媒板块涨幅居前,主要受益于《哪吒2》、泡泡玛特、新游产品上线、产品形态创新等。
- 游戏板块表现好于出版子板块,机构主要配置游戏和出版方向。
- 并购行情上半年未演绎,继续关注下半年。
2025年下半年板块策略(修正与强化)
- chatGPT逻辑逐渐归于平淡,下半年更侧重扎实基本面支持下有新业务推进及兑现的龙头标的。
- 游戏板块侧重龙头,影视板块侧重有预期差的黑马标的。
- 营销板块仍然平淡,出版板块行情表现取决于市场对高分红标的的偏好。
- 关注有产业并购逻辑及预期的标的。
风险提示
- 细分方向轮动过快的风险、文化公司内部治理偏弱的风险、新业务进展低于预期的风险、AI伦理风险。