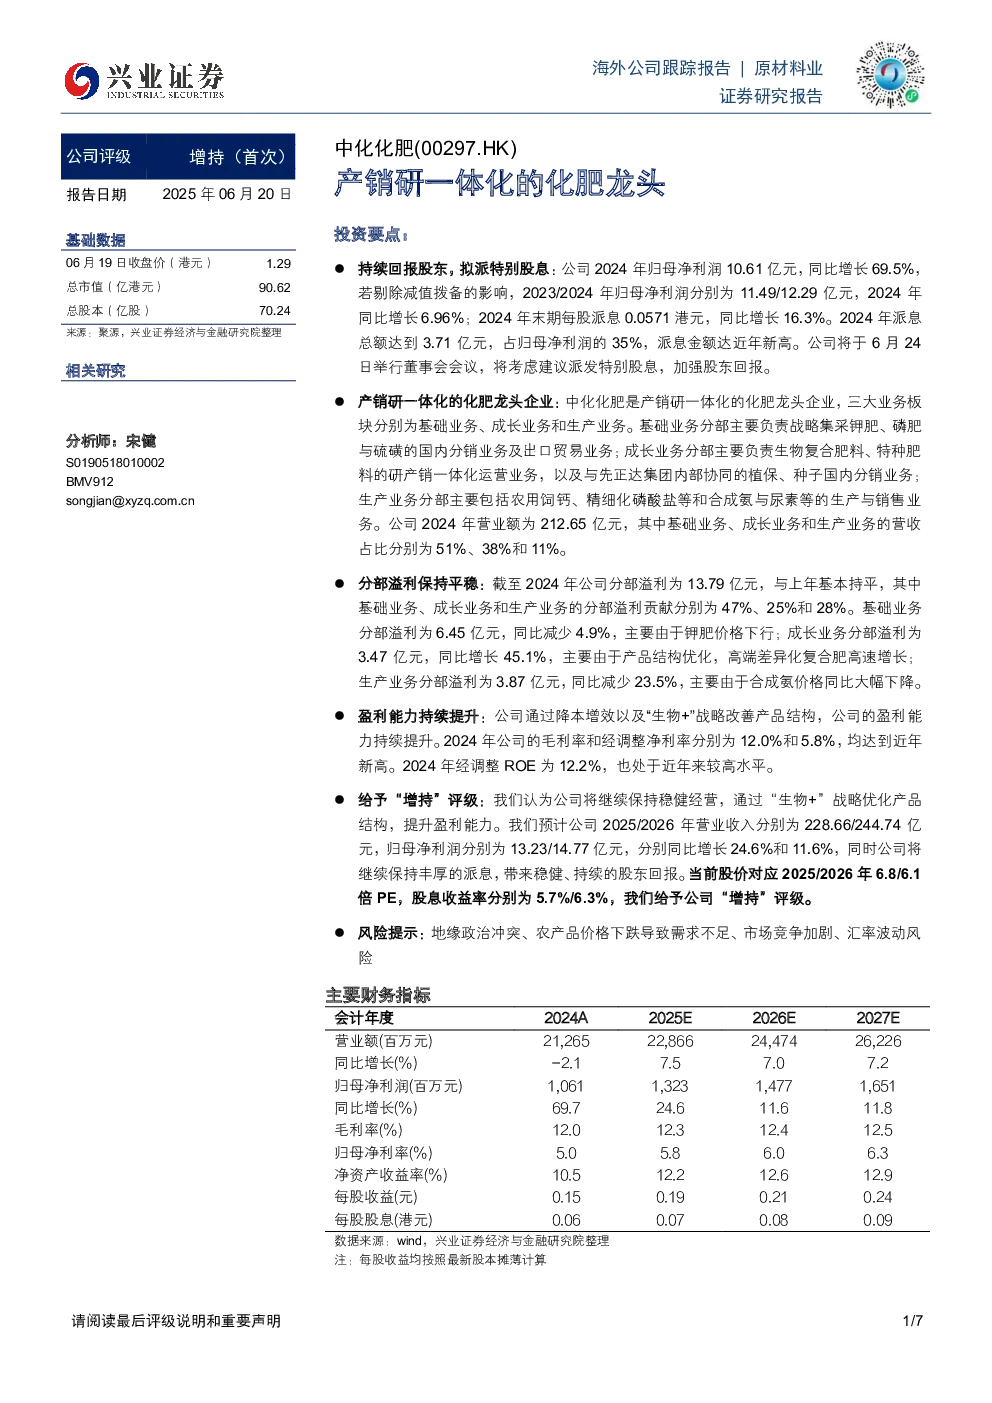
核心观点与关键数据
中化化肥作为产销研一体化的化肥龙头企业,拥有基础业务、成长业务和生产业务三大板块。公司2024年归母净利润10.61亿元,同比增长69.5%,每股派息0.0571港元,同比增长16.3%,派息总额达3.71亿元,占归母净利润的35%。公司拟考虑派发特别股息,加强股东回报。
业务板块及营收结构
公司三大业务板块分别为:
- 基础业务:负责战略集采钾肥、磷肥与硫磺的国内分销业务及出口贸易业务,营收占比51%。
- 成长业务:负责生物复合肥料、特种肥料的研产销一体化运营业务,以及与先正达集团内部协同的植保、种子国内分销业务,营收占比38%。
- 生产业务:主要包括农用饲钙、精细化磷酸盐等和合成氨与尿素等的生产与销售业务,营收占比11%。
2024年公司营业额为212.65亿元,其中基础业务、成长业务和生产业务的营收占比分别为51%、38%和11%。
分部溢利及产品结构
截至2024年,公司分部溢利为13.79亿元,与上年基本持平。其中:
- 基础业务分部溢利为6.45亿元,同比减少4.9%,主要由于钾肥价格下行。
- 成长业务分部溢利为3.47亿元,同比增长45.1%,主要由于产品结构优化,高端差异化复合肥高速增长。
- 生产业务分部溢利为3.87亿元,同比减少23.5%,主要由于合成氨价格同比大幅下降。
公司化肥销量为721万吨,与上年基本持平。差异化产品销量合计186万吨,同比增长12.12%,增速高于整体。复合肥、磷肥和钾肥的收入占比分别达到32%、31%和19%。
财务状况及盈利能力
随着公司资本开支进入尾声,财务状况逐年优化。截至2024年,公司持有现金及等价物51.03亿元,有息负债18.7亿元,处于净现金状态。2024年公司毛利率和经调整净利率分别为12.0%和5.8%,均达到近年新高,经调整ROE为12.2%,也处于近年来较高水平。
研究结论与评级
预计公司2025/2026年营业收入分别为228.66/244.74亿元,归母净利润分别为13.23/14.77亿元,分别同比增长24.6%和11.6%,同时公司将继续保持丰厚的派息。当前股价对应2025/2026年6.8/6.1倍PE,股息收益率分别为5.7%/6.3%,给予公司“增持”评级。
风险提示
地缘政治冲突、农产品价格下跌导致需求不足、市场竞争加剧、汇率波动风险。