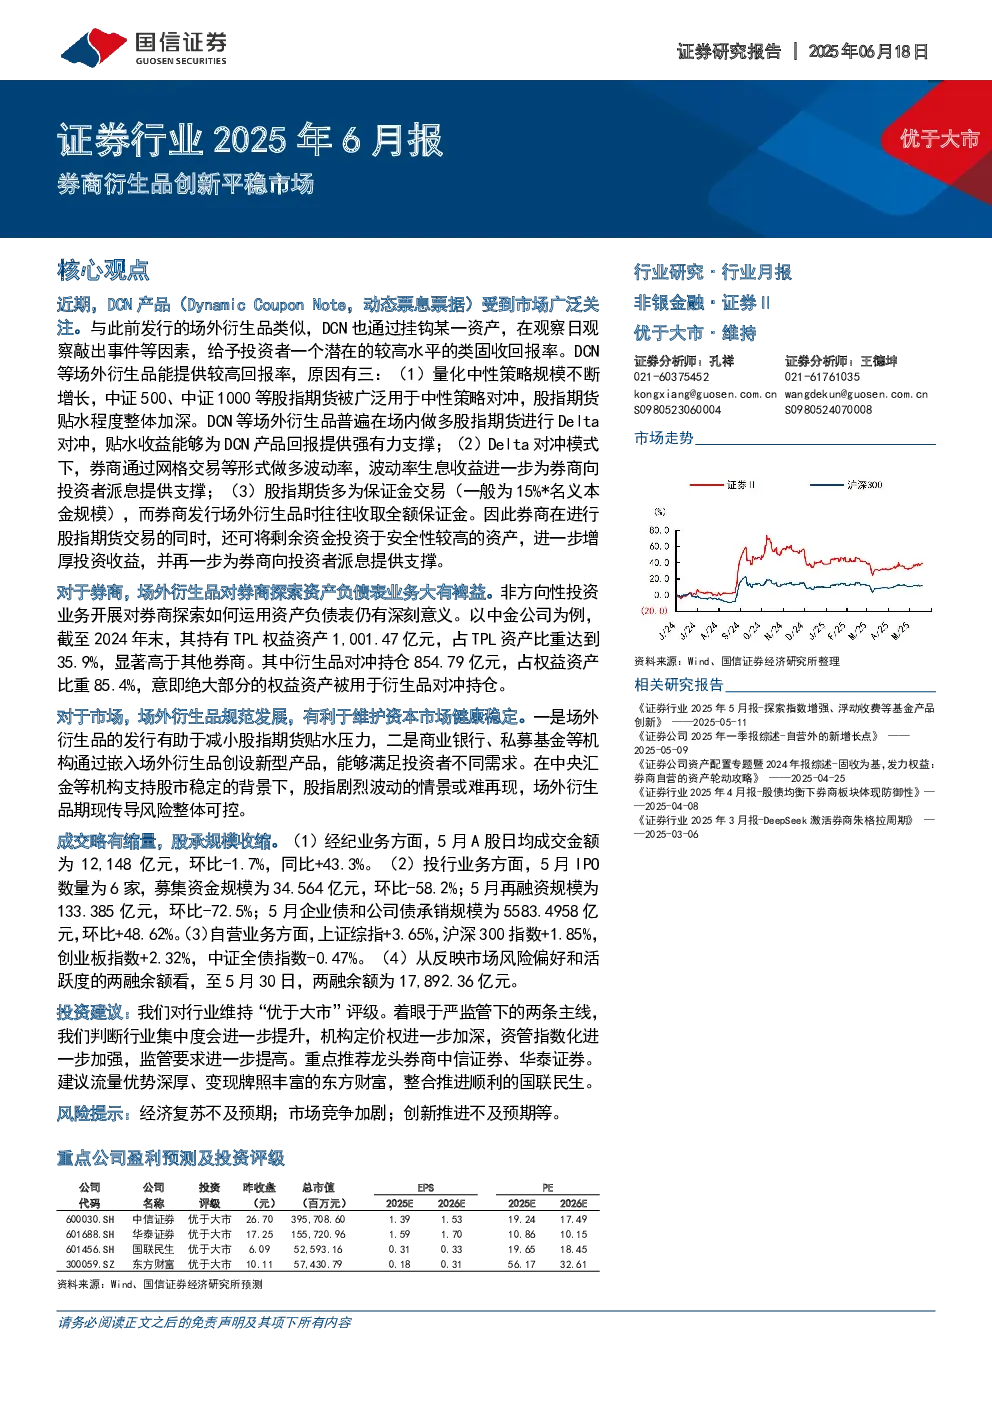
近期关注:场外衍生品概况梳理
DCN产品(DynamicCouponNote,动态票息票据)受到市场广泛关注,其通过挂钩某一资产,在观察日观察敲出事件等因素,给予投资者潜在的较高类固收回报率。DCN等场外衍生品能提供较高回报率的原因有三:
- 量化中性策略规模增长:中证500、中证1000等股指期货被广泛用于中性策略对冲,股指期货贴水程度加深,DCN等场外衍生品在场内做多股指期货进行Delta对冲,贴水收益为产品回报提供强有力支撑。
- 波动率生息收益:Delta对冲模式下,券商通过网格交易等形式做多波动率,波动率生息收益进一步为券商向投资者派息提供支撑。
- 资金利用效率:股指期货多为保证金交易,而券商发行场外衍生品时往往收取全额保证金,券商可将剩余资金投资于安全性较高的资产,进一步增厚投资收益,并为派息提供支撑。
DCN产品要素:
- 交易期限:24个月
- 挂钩标的中证500指数
- 敲出价格:103%×期初价格
- 派息价格:75%×期初价格
- 执行价格:100%×期初价格
- 敲出事件:某月敲出观察日收盘价较期初价格上涨超过3%
- 敲出观察频率:每月观察
- 派息事件:某月敲出观察日收盘价较期初价格下跌少于25%
- 派息观察频率:每月观察
- 或有派息率:8%(年化)
我国场外金融衍生品发展概况:
- 场内金融衍生品发展不快,股指期货和股指期权品种有限。
- 场外衍生品发展相对亮眼,新增名义本金一度实现高增,挂钩资产众多,交易对手涵盖多家机构。
- 高速发展期后,后续监管政策使得行业发展有所减缓。
- 商业银行为券商场外期权业务最大交易对手,主要目的在于构建结构性存款。
- 收益互换因易变为杠杆融资工具,近年来政策面对其监管较为严格。
雪球产品:
- 雪球产品是此前流行最广泛、变种最多的场外衍生品,其独特的产品设计理念深入影响了其他场外衍生品的开发。
- 投资者收益结构类似卖出看跌期权,券商相当于买入看跌期权,本质为做多波动率交易。
- 监管层对雪球产品风险提示频繁,并从政策层面加以限制。
场外衍生品相关监管政策梳理:
- 2021年以来,监管从产品销售渠道、投资比例、发行商资质、交易制度等方面对场外衍生品发展做出规范。
我国具备场外期权一、二级交易商资格的证券公司共44家,但场外期权业务集中度较高。
非方向性投资业务开展对券商探索如何运用资产负债表仍有深刻意义。
- 以中金公司为例,其持有TPL权益资产1,001.47亿元,其中衍生品对冲持仓854.79亿元,占权益资产比重85.4%。
成交略有缩量,股承规模收缩:
- 经纪业务:5月A股日均成交金额为12,148亿元,环比-1.7%,同比+43.3%。
- 投行业务:5月IPO数量为6家,募集资金规模为34.564亿元,环比-58.2%;5月再融资规模为133.385亿元,环比-72.5%;5月企业债和公司债承销规模为5583.4958亿元,环比+48.62%。
- 自营业务:上证综指+3.65%,沪深300指数+1.85%,创业板指数+2.32%,中证全债指数-0.47%。
- 两融余额:至5月30日,两融余额为17,892.36亿元。
投资建议:
- 对行业维持“优于大市”评级。
- 行业集中度会进一步提升,机构定价权进一步加深,资管指数化进一步加强,监管要求进一步提高。
- 重点推荐龙头券商中信证券、华泰证券。
- 建议流量优势深厚、变现牌照丰富的东方财富,整合推进顺利的国联民生。
风险提示:
- 经济复苏不及预期;市场竞争加剧;创新推进不及预期等。