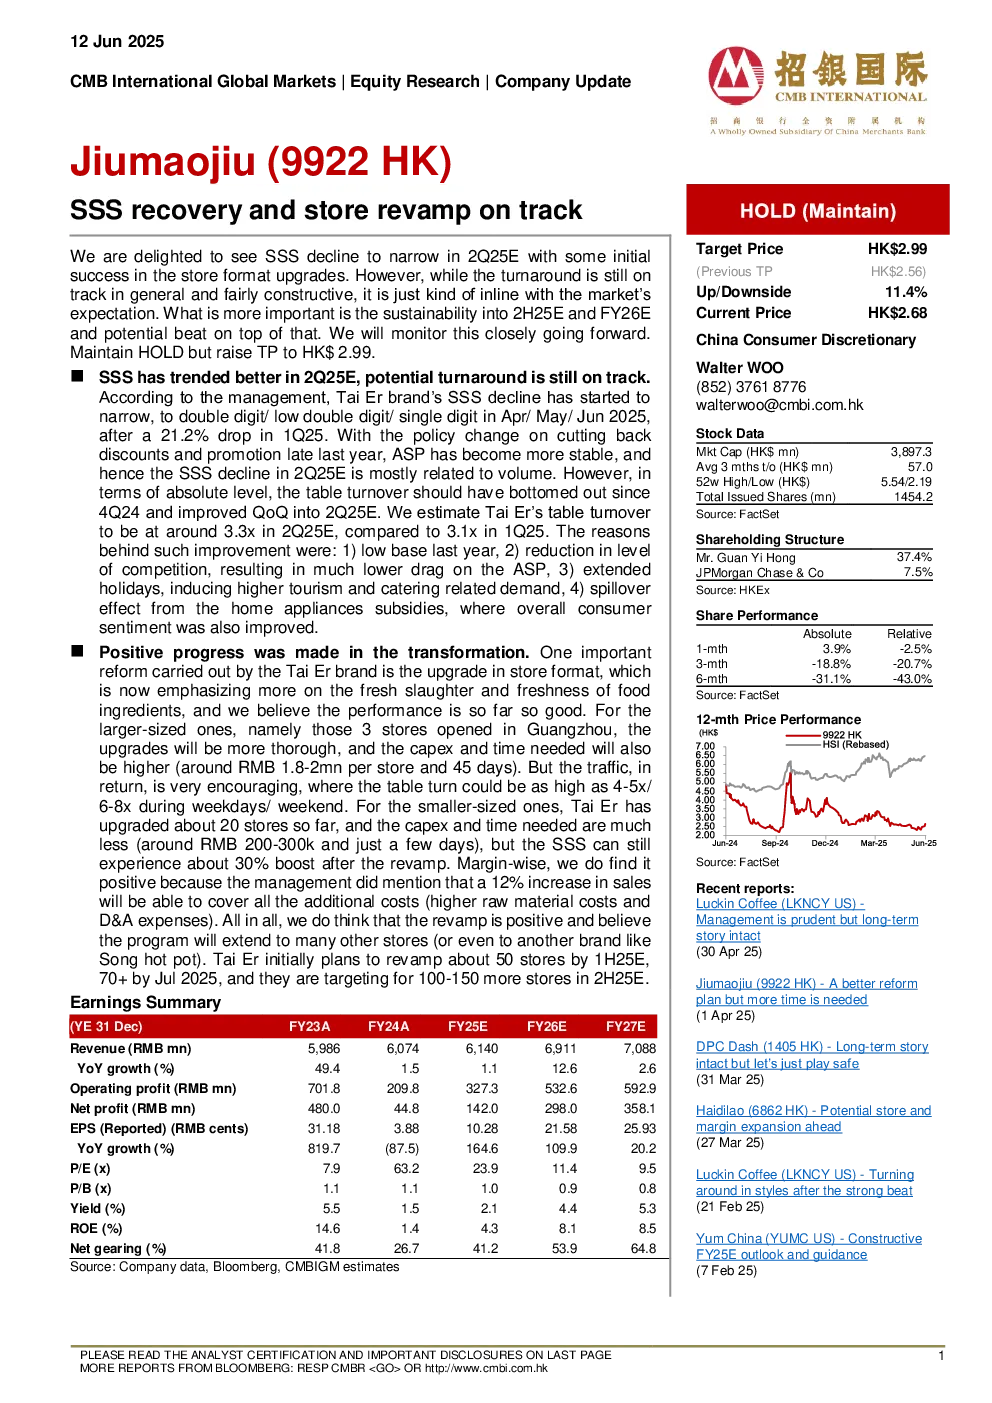
核心观点与关键数据
- 业绩趋势: 2025年第二季度预期(2Q25E)社交销售下滑(SSS)收窄,部分门店格式升级取得初步成功,但整体扭转仍在按计划进行,与市场预期基本一致。更重要的是,需要关注其可持续性以及对2025年下半年(2H25E)和2026财年(FY26E)及2027财年(FY27E)的潜在超越。
- 社交销售(SSS): 太尔品牌(Tai Er)的SSS自2025年1月(1Q25)下降21.2%后,在2025年4月、5月和6月分别收窄至双位数/低双位数/个位数。ASP趋于稳定,因此2Q25E的SSS下滑主要与销量相关。绝对水平来看,表格周转率自2024年第四季度(4Q24)触底后,在2Q25E环比改善。预计太尔表格周转率在2Q25E约为3.3倍,而1Q25年为3.1倍。改善原因包括:去年基数低、竞争水平降低导致ASP受拖累减少、假期延长刺激餐饮相关需求、家电补贴的溢出效应提振整体消费信心。
- 门店改造: 太尔品牌在门店格式升级方面取得积极进展,更强调食材的新鲜度和新鲜度。大型门店(如广州的3家门店)升级更彻底,资本支出和时间更高(每店约180-200万人民币,45天),但客流量和表格周转率(工作日4-5倍/周末6-8倍)非常鼓舞人心。小型门店已有约20家完成升级,资本支出和时间较少(每店约20-30万人民币,几天),改造后SSS可提升约30%。利润方面,管理层表示12%的销售额增长足以覆盖额外成本(原材料成本和研发费用增加)。
- 改造计划与影响: 太尔计划在2025年上半年改造约50家门店,7月前超过70家,下半年计划再改造100-150家门店。改造对利润有积极影响,预计改造后SSS可提升约30%。管理层表示12%的销售额增长足以覆盖额外成本。
- 盈利预测与估值: 维持“持有”评级,并将目标价上调至港币2.99元。上调了2025E/26E/27E的净利润预测,主要考虑门店关闭相关的减值损失减少和门店改造带来的利润率略有改善。上调后,2025E/26E/27E净利润预测分别为1.48亿/3.1亿/3.72亿人民币。公司手头净现金约10亿人民币,但考虑到剔除现金后的2025E市盈率仍约为16.5倍,吸引力一般。因此,维持“持有”评级,目标价基于2025E市盈率13倍(较之前的15倍有所下调,主要由于门店关闭和扩张速度放缓)。
- 其他重要信息: 广发股份宣布了2000万人民币的股票回购计划,相当于当前市值的约6%,该计划独立于常规的股息政策。预计2025E的股息收益率为约2%。
- 盈利预测调整: 将2025E/26E/27E的净利润预测上调9,042%/33%/22%,以反映门店关闭相关减值损失减少和利润率略有改善。
- 财务摘要: 公司拥有约10亿人民币的净现金,但考虑到剔除现金后的2025E市盈率仍约为16.5倍,吸引力一般。
研究结论
- 业绩触底: 认为聚茂集团有望在2025年上半年实现利润触底,相较于2024年下半年。尽管宏观经济和餐饮行业本身是最大的变量,但对聚茂集团的盈利能力持略微乐观态度,特别是其利润率方面。理由包括:1)表格周转率虽然可能仍然同比下降,但极有可能在下半年环比改善,尽管公司计划在2025年上半年关闭另外70家门店,但相关的减值成本已在去年计提完毕;2)单位经济性仍在改善(例如员工数量、租金费用和整体效率),因此表格周转率的盈亏平衡点也在下降。
- 门店改造: 太尔品牌的门店格式升级取得了积极进展,管理层表示12%的销售额增长足以覆盖额外成本。预计该改造计划将扩展到更多门店,甚至可能推广到另一个品牌如宋火锅。
- 估值与评级: 维持“持有”评级,目标价上调至港币2.99元。基于2025E市盈率13倍进行估值。