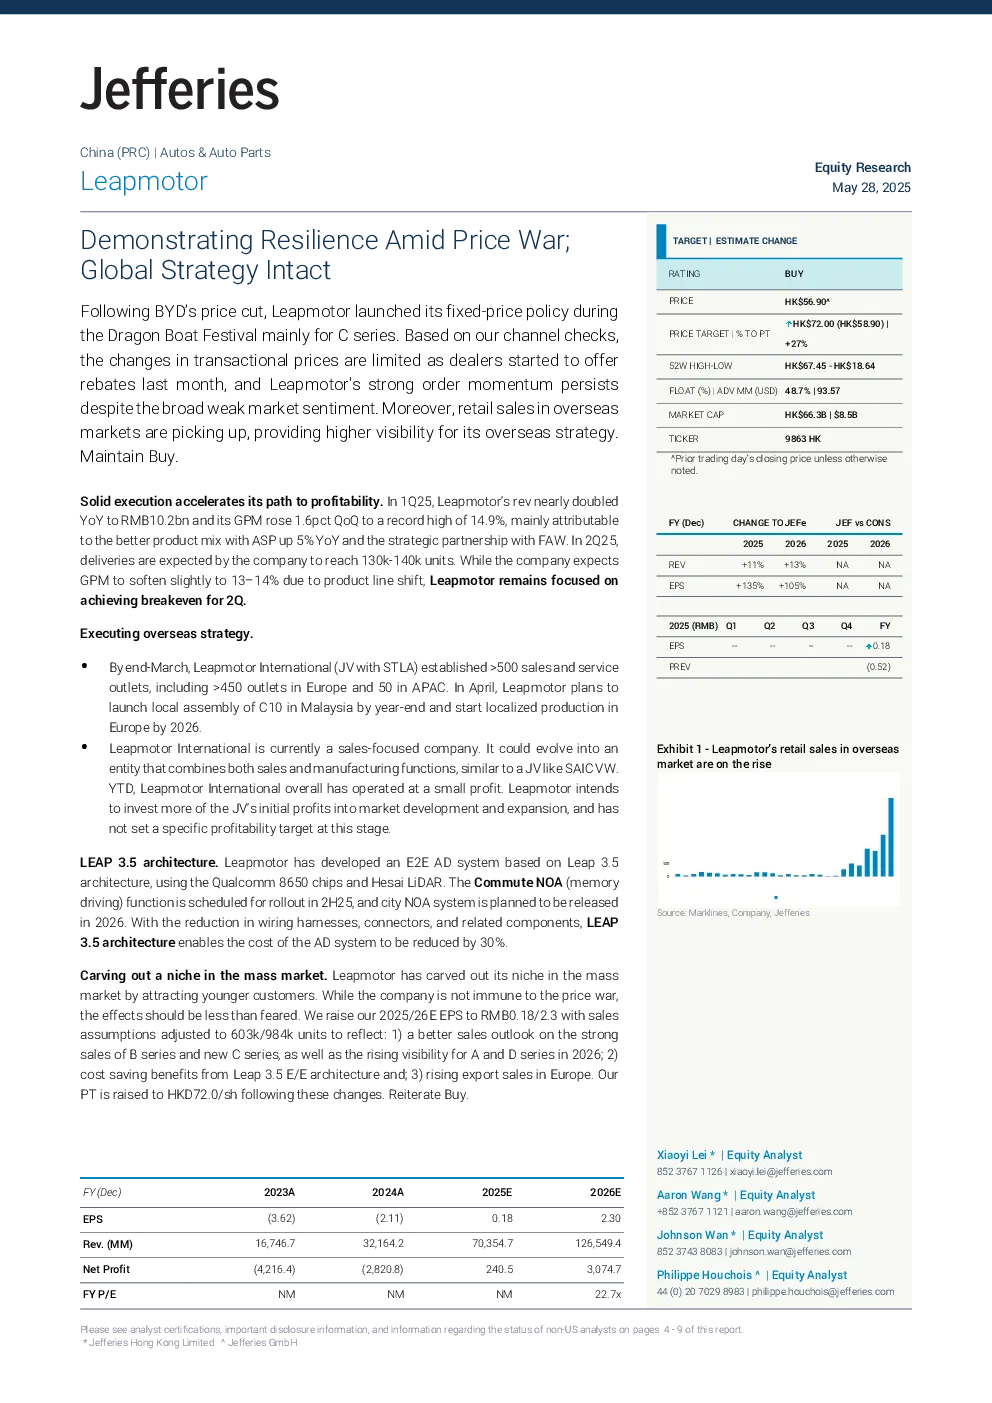
Leapmotor 在比亚迪降价后推出固定价格政策,交易价格变化有限,订单势头强劲。海外市场零售销售正在回升,为其海外战略提供了更高的可见性。Jefferies 维持“买入”评级,预计 2025/26 年每股收益分别为 0.18 元和 2.3 元,销量预测调整至 60.3 万辆和 98.4 万辆,反映了强劲的 B 系列和新 C 系列销售前景,以及 2026 年 A 系列和 D 系列的上升可见性;Leap 3.5 E/E 架构的成本节约效益;以及欧洲出口销量上升。目标价上调至 720 港元/股。
Leapmotor 通过更好的产品组合(ASP 同比增长 5%)和与一汽的战略合作,在 2025 年第一季度实现了营收近翻倍,毛利率环比增长 1.6 个百分点,达到创纪录的 14.9%。公司预计 2025 年第二季度交付量将达到 13 万-14 万辆,毛利率略有下降至 13-14%,但仍专注于实现第二季度盈利。
Leapmotor International(与 STLA 合资)截至 3 月末已建立超过 500 家销售和服务网点,包括欧洲 450 多家,亚太地区 50 家。Leapmotor 计划在马来西亚于年底前启动 C10 的本地组装,并在 2026 年前开始在欧洲进行本地生产。Leapmotor International 目前是一家以销售为重点的公司,可能会发展成为一个结合销售和制造功能的实体,类似于 SAIC VW 的合资企业。截至本年度,Leapmotor International 整体处于微利状态。Leapmotor 打算将合资企业的初始利润更多地投资于市场开发和扩张,目前尚未设定具体的盈利目标。
Leapmotor 基于 Leap 3.5 架构开发了一个端到端 AD 系统,使用高通 8650 芯片和禾赛激光雷达。通勤 NOA(记忆驾驶)功能计划于 2025 年下半年推出,城市 NOA 系统计划于 2026 年推出。随着接线盒、连接器和相关组件的减少,Leap 3.5 架构使 AD 系统的成本降低了 30%。
Leapmotor 通过吸引年轻客户,在大众市场占据了一席之地。虽然该公司无法免受价格战的影响,但其影响应该小于人们的担忧。我们上调 2025/26 年每股收益至 0.18 元/2.3 元,销量预测调整至 60.3 万辆/98.4 万辆,反映了 1)强劲的 B 系列和新 C 系列销售前景以及 2026 年 A 系列和 D 系列的上升可见性带来的更好的销售前景;2)Leap 3.5 E/E 架构的成本节约效益;3)欧洲出口销量上升。目标价上调至 720 港元/股。