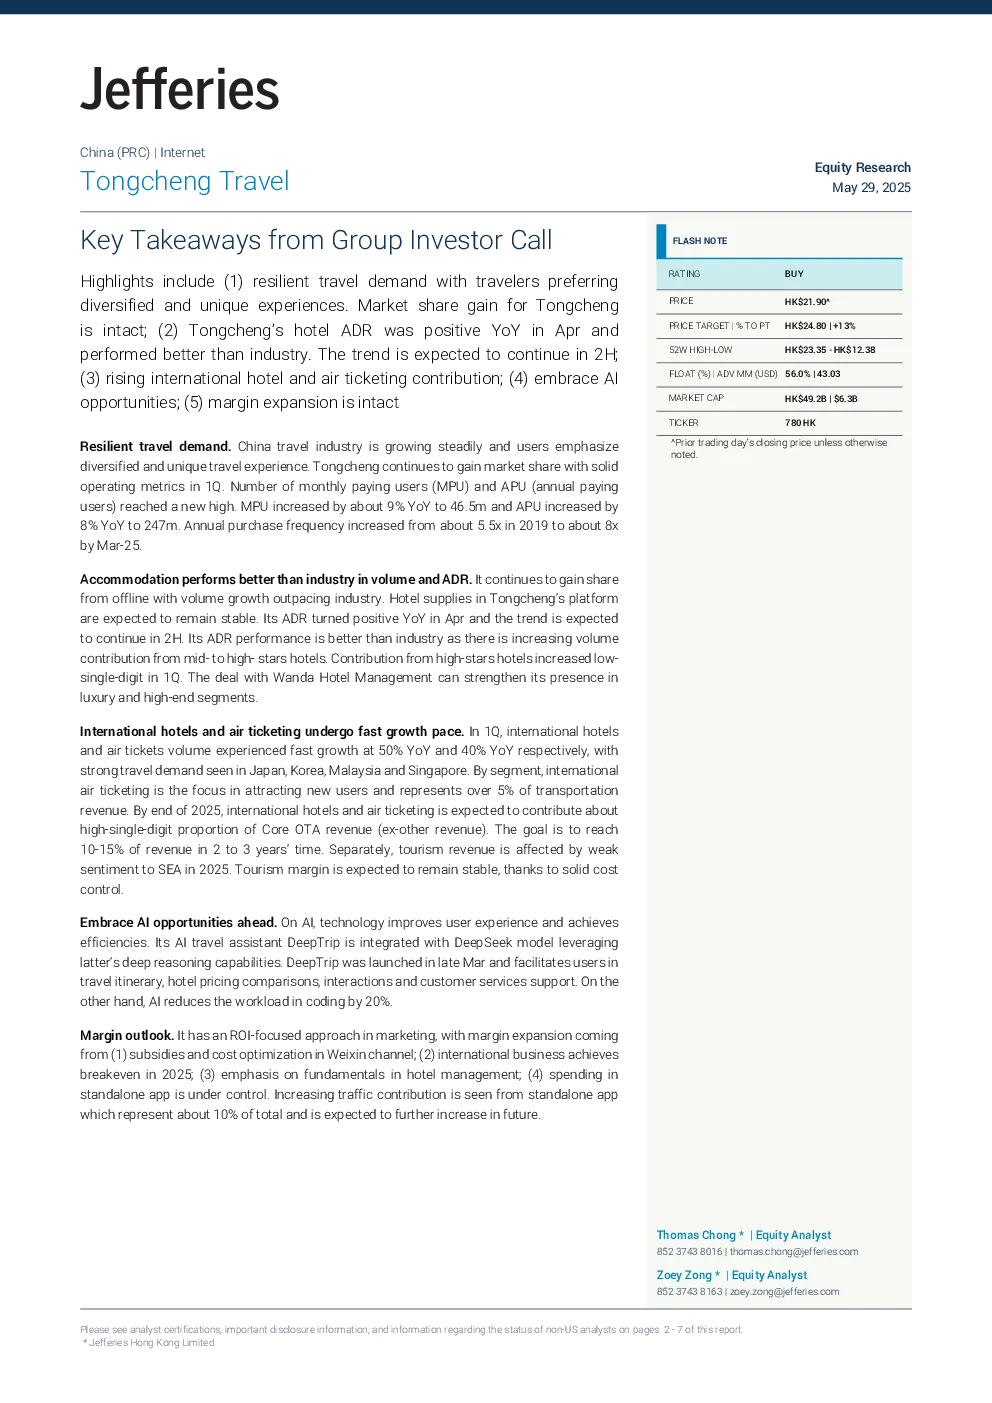
核心观点与关键数据
- 旅游需求持续复苏:中国旅游行业稳步增长,用户偏好多元化、独特的旅行体验。途程持续提升市场份额,一季度运营数据稳健,月度付费用户(MPU)和年度付费用户(APU)均创历史新高。MPU同比增长约9%至4650万,APU同比增长8%至2.47亿,年度购买频率从2019年的约5.5次提升至2025年3月的约8次。
- 住宿业务表现优于行业:住宿业务在量和平均每日房价(ADR)方面均优于行业,持续从线下夺取市场份额,量增跑赢行业。途程平台上的酒店供应预计将保持稳定,其ADR在4月份同比转正,预计二季度将持续向好。其ADR表现优于行业,因中高端酒店贡献的量增加。
- 国际业务快速增长:一季度,国际酒店和机票业务量同比分别增长50%和40%,日本、韩国、马来西亚和新加坡的出行需求强劲。国际机票业务是吸引新用户的主要板块,占交通收入超过5%。预计到2025年底,国际酒店和机票业务将贡献核心OTA收入的高个位数比例,目标是在2至3年内达到收入10-15%。
- 拥抱AI机遇:途程的AI旅行助手DeepTrip整合了DeepSeek模型,利用其深度推理能力,为用户提供旅行行程规划、酒店价格比较、互动和客户服务支持。同时,AI技术将编码工作量降低20%。
- 利润率展望:途程采用以回报率为导向的营销策略,利润率提升将来自:(1)微信渠道的补贴和成本优化;(2)国际业务在2025年实现盈亏平衡;(3)酒店管理的根本性重视;(4)独立APP支出得到控制。独立APP的流量贡献正在增加,约占总流量的10%,预计未来将进一步提升。
研究结论
- 投资评级与目标价:基于DCF估值,途程获得“买入”评级,目标价HK$24.8。
- 主要风险:(1)宏观经济环境不确定导致在线旅游需求弱于预期;(2)因竞争导致酒店优惠券营销支出激增;(3)高铁票务服务受12306平台新功能严重影响的可能性。