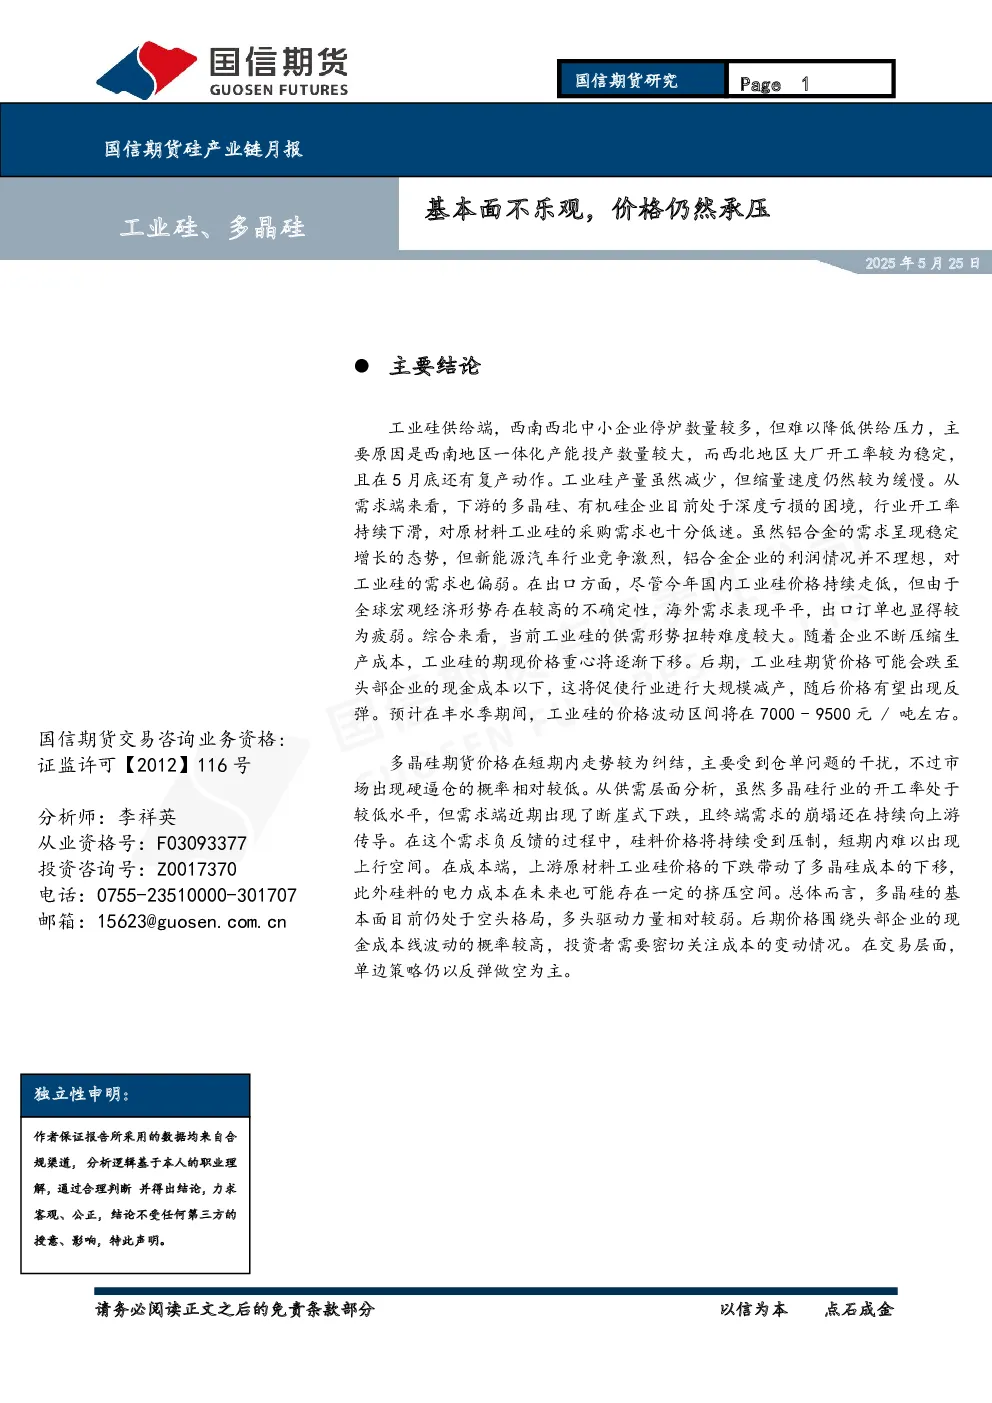
研报总结
一、工业硅期货行情回顾
- 5月工业硅期货主力合约SI2507月度下跌7.64%,收盘价7910元/吨。
- 工业硅期现价格快速下跌,盘面定价对标头部企业现金成本线。
二、硅产业链基本面分析
(一)工业硅价格与价差
- 5月工业硅现货价格下跌,华东5530价格下跌750元/吨,基差走弱85元/吨。
(二)工业硅成本变化
- 5月工业硅平均生产成本下跌110.73元/吨,主要原因是西南地区电价下调、还原剂硅煤价格下行。
(三)工业硅利润与产量
- 5月工业硅生产亏损扩大,平均生产利润为-922元/吨。
- 4月工业硅产量31.623万吨,同比增速-9.68%,环比减少0.48万吨;5月产量约30万吨。
- 西北大厂开工稳定,西南地区一体化产能投产,中小企业停产较多。
(四)下游需求:多晶硅-光伏产业链
1. 产业链价格变化
- 5月多晶硅现货价格下跌,N型棒状硅均价3.65万元/吨,P型致密料3.2万元/吨。
- 下游价格跟随硅料下行,组件价格跌破0.68元/W。
2. 成本、利润与产量
- 5月底多晶硅平均生产成本4.045万元/吨,较4月下跌594.44元/吨。
- 生产利润-3462.5元/吨,亏损扩大;4月产量9.96万吨,环比减少0.23万吨;5月产量约9.89万吨。
3. 下游生产情况
- 硅片生产亏损扩大,4月产量59749MW,环比上行,同比下跌6.49%;5月产量约57000MW。
- 电池片生产由亏损转为盈利,4月产量63553MW,同比下跌2.92%;5月产量可能持平4月。
4. 光伏产业链库存情况
- 多晶硅库存5月23日26.9万吨,较4月底减少0.72万吨。
- 硅片库存增加,5月23日20670MW,较4月底增加80MW。
- 电池片库存大幅增加,5月23日17618MW,较4月底增加4400MW。
(五)下游需求:有机硅产业链
- 5月有机硅企业减产挺价,DMC价格低位徘徊,华东均价12000元/吨。
- 5月行业平均生产成本12840.63元/吨,亏损-884.38元/吨,较4月扩大。
- 4月单体企业开工率68%,产量19.98万吨,环比减少;5月产量可能下跌至19.3万吨左右。
- 终端需求疲软,高频地产成交数据走弱,同比近5年低位。
(六)下游需求:铝合金产业链
- 5月铝合金价格持稳,4月产量152.8万吨,环比减少2.7万吨,同比增加10.3%。
- 4月汽车销量259万辆,同比上涨9.8%,经销商库存预警指数上行。
- 1-4月汽车市场增长良好,新能源汽车成为主要动力。
(七)下游需求:出口
- 2024年工业硅出口72.46万吨,同比增28.54%。
- 2025年1-4月出口量21.67万吨,同比下跌7%。
- 国内价格持续走低,但出口量未明显提升。
(八)工业硅库存
- 5月工厂和社会库存合计41.92万吨,较4月底增加1.01万吨。
- 交易所仓单32.784万吨,较4月底减少1.967万吨。
- 期现总库存74.699万吨,较4月底减少0.962万吨。
三、后市观点及操作建议
- 工业硅:供需形势扭转难度大,价格重心下移,后期可能跌至现金成本以下,引发减产反弹。丰水季价格波动区间7000-9500元/吨。
- 多晶硅:短期走势纠结,受仓单干扰,需求端断崖式下跌,价格围绕现金成本波动。交易策略以反弹做空为主。