你可能感兴趣
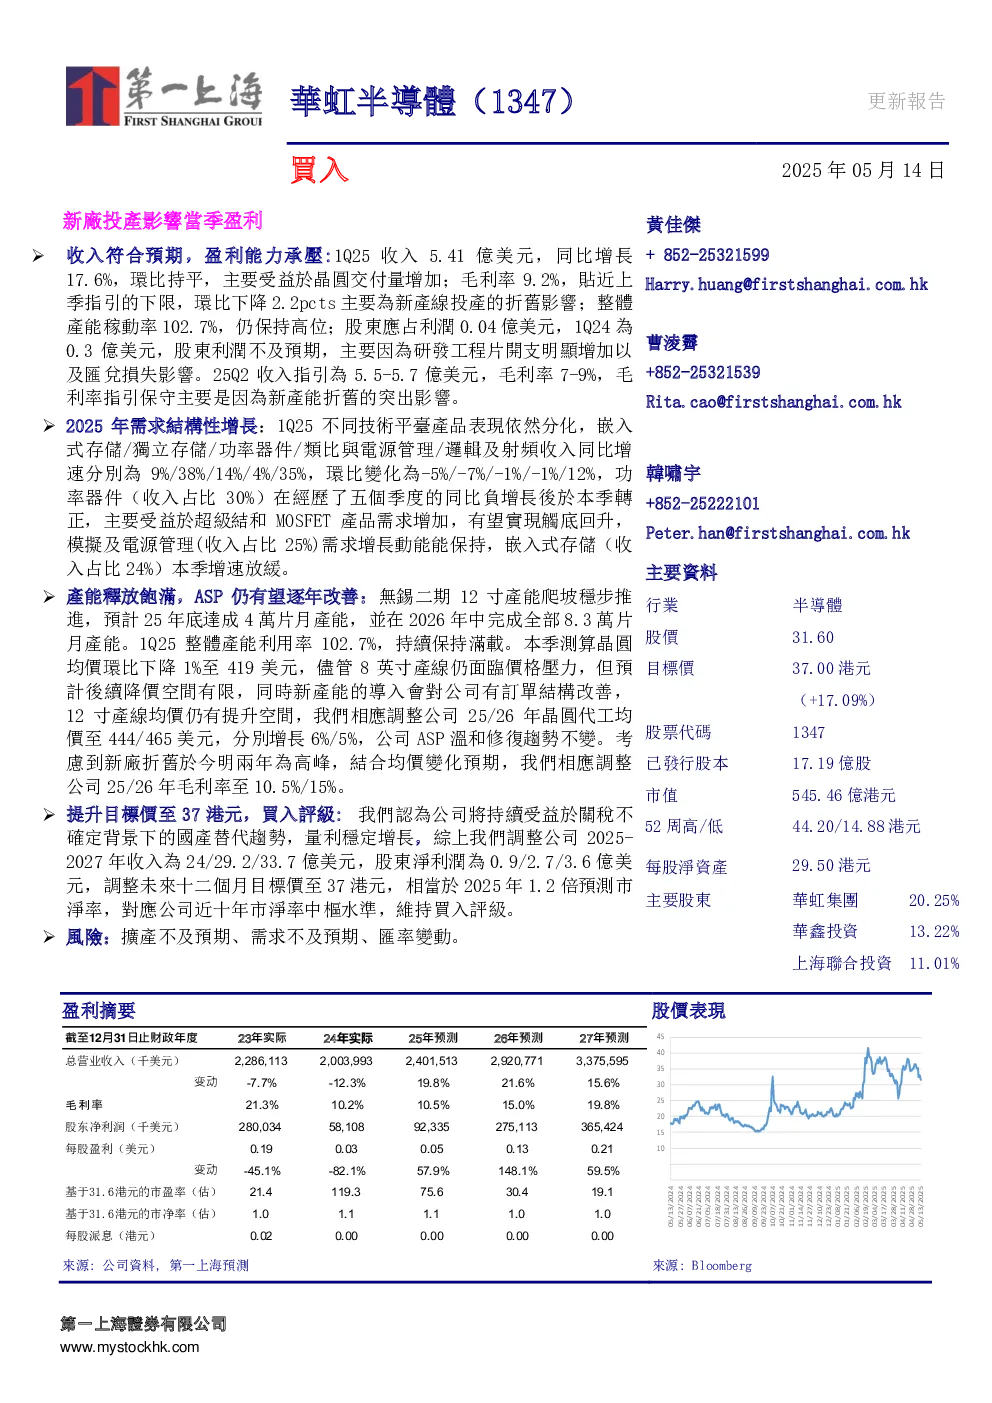
华虹半导体1347-更新报告-20250514
第一上海证券2025-05-14
小米集团1810-更新报告-290525 繁体
第一上海证券2029-05-25
华虹半导体(1347)更新报告
第一上海证券2025-08-11
华虹半导体(1347) 更新报告
第一上海证券2026-04-03
思摩尔国际及新型烟草行业更新–20250514
未知机构2025-05-14
中芯国际、华虹半导体基本面更新
未知机构2025-07-01
招财日报2022.6.21|首次覆盖化妆品行业/房地产行业更新/华虹半导体、万业企业点评
招银国际2022-06-21
公司评论-华领医药-250623 繁体
第一上海证券2025-06-24
新力量(繁体)
第一上海证券2025-05-20
周六福(06168):新股评论:周六福(繁体)
第一上海证券2025-06-19