登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
公司研究
/
报告详情
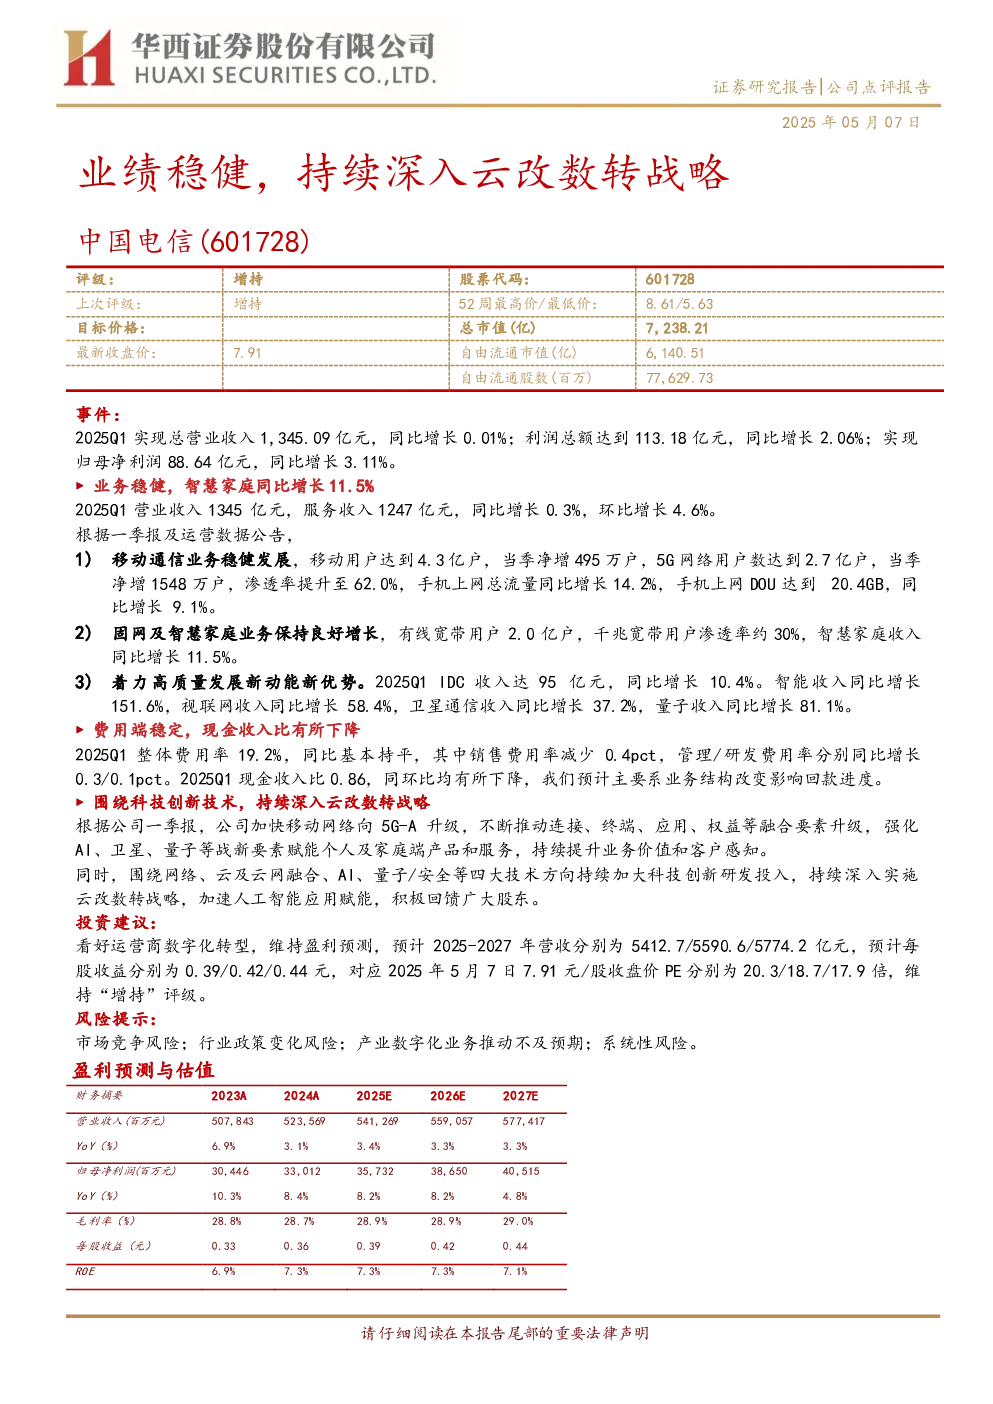
业绩稳健,持续深入云改数转战略
2025-05-07
华西证券
严宏志19905053625
核心观点与关键数据
业绩稳健
:2025Q1实现总营业收入1,345.09亿元,同比增长0.01%;利润总额113.18亿元,同比增长2.06%;归母净利润88.64亿元,同比增长3.11%。
业务发展
:
移动通信业务
:移动用户达4.3亿户,净增495万户;5G网络用户数2.7亿户,净增1548万户,渗透率62.0%;手机上网总流量同比增长14.2%,DOU同比增长9.1%。
固网及智慧家庭业务
:有线宽带用户2.0亿户,千兆宽带渗透率约30%;智慧家庭收入同比增长11.5%。
新动能业务
:IDC收入95亿元,同比增长10.4%;智能收入同比增长151.6%;视联网收入同比增长58.4%;卫星通信收入同比增长37.2%;量子收入同比增长81.1%。
费用端
:整体费用率19.2%,同比持平;销售费用率减少0.4pct,管理/研发费用率分别同比增长0.3/0.1pct;现金收入比0.86,同环比下降。
战略推进
:加快5G-A升级,强化AI、卫星、量子等战新要素赋能;围绕网络、云及云网融合、AI、量子/安全等四大技术方向加大研发投入,持续深入云改数转战略。
投资建议与估值
投资建议
:看好运营商数字化转型,维持盈利预测,预计2025-2027年营收分别为5412.7/5590.6/5774.2亿元,每股收益分别为0.39/0.42/0.44元,对应2025年5月7日7.91元/股收盘价PE分别为20.3/18.7/17.9倍,维持“增持”评级。
风险提示
:市场竞争风险;行业政策变化风险;产业数字化业务推动不及预期;系统性风险。
财务预测与估值
盈利预测
:2025-2027年净利润分别为35.723/38.650/40.515亿元,同比增长率分别为8.2%/8.2%/4.8%。
估值分析
:2025-2027年PE分别为20.26/18.73/17.87倍,PB分别为1.46/1.48/1.37倍。
你可能感兴趣
深入实施云改数转战略,经营业绩向好
信息技术
华西证券
2023-04-20
聚焦云改数转战略,经营业绩稳健增长
信息技术
国联证券
2024-04-24
2022年一季报点评:业绩持续高位增长,“云改数转”战略落地
国泰君安证券
2022-04-21
持续高速增长,“云改数转”战略推向纵深
信息技术
华西证券
2022-04-22
业绩符合预期,云改数转战略实施成效显著
信息技术
华创证券
2021-10-24
深度研究报告:5G渗透加速+云改数转战略推进,运营商实现全面升级
信息技术
华创证券
2021-08-25
通信行业快评:电信拟A股上市,加快“云改数转”战略进度
信息技术
万联证券
2021-03-10
“云改数转”持续推进,5G助力电信扬帆
长城证券
2022-10-21
中国电信云改数转之上云方法论——吴桐
信息技术
GNSEC2022 全球下一代软件工程线上峰会
2022-12-26
2024年云端网络优势:电信公司云改数转的原因及策略报告(英文版 )
信息技术
Capgemini
2024-10-28