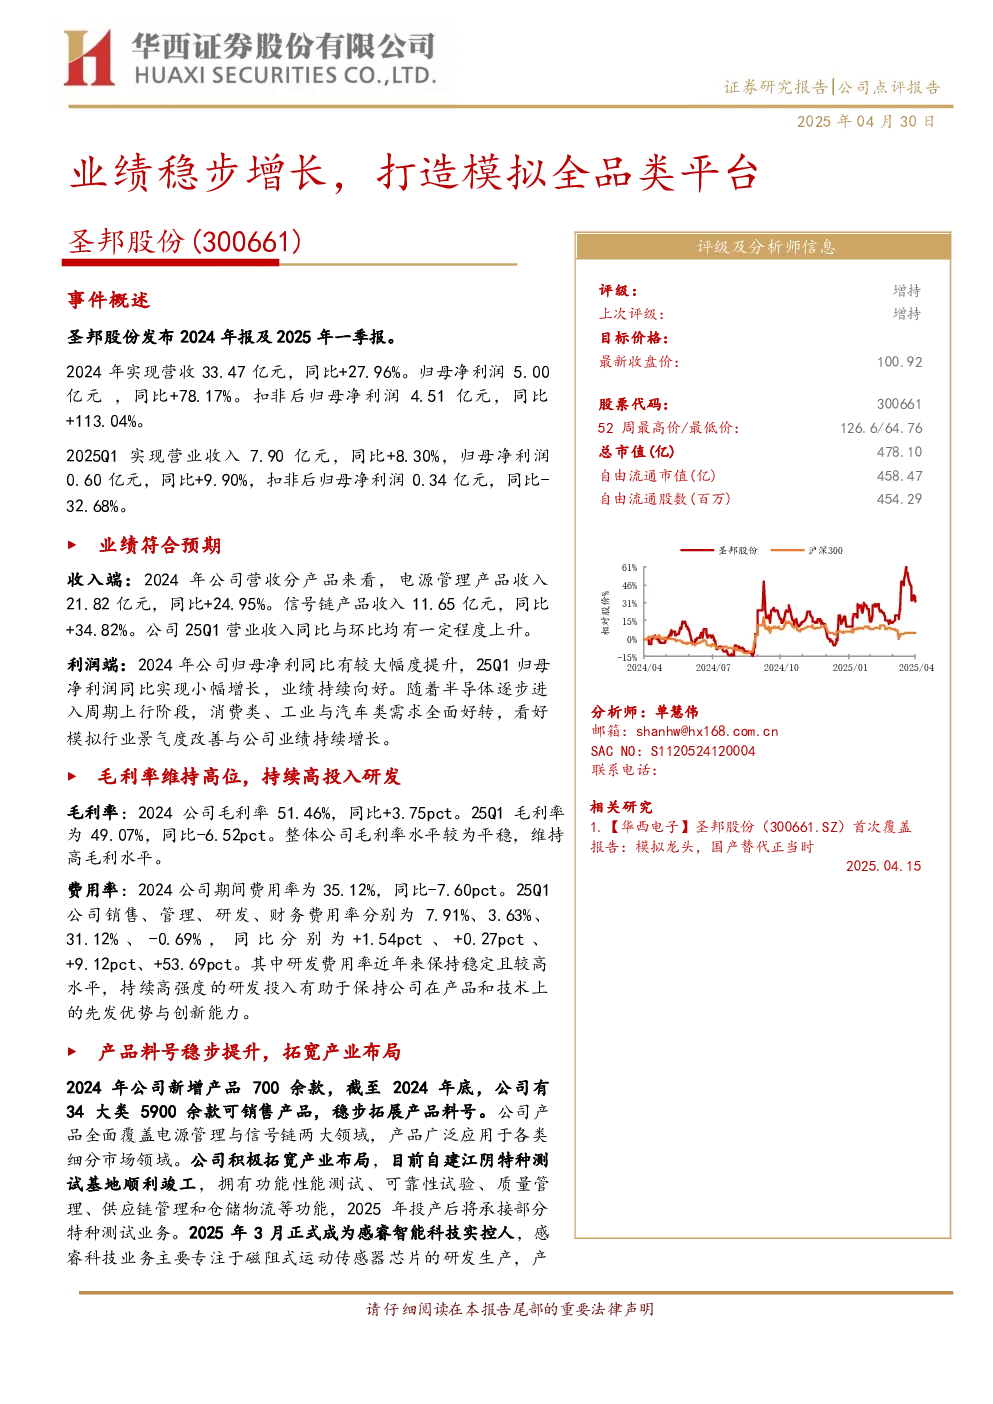
圣邦股份发布2024年年报及2025年一季度报告,业绩表现符合预期。2024年公司实现营收33.47亿元,同比增长27.96%;归母净利润5.00亿元,同比增长78.17%;扣非后归母净利润4.51亿元,同比增长113.04%。2025年一季度,公司实现营业收入7.90亿元,同比增长8.30%;归母净利润0.60亿元,同比增长9.90%;扣非后归母净利润0.34亿元,同比减少32.68%。
核心观点与关键数据:
- 收入端:电源管理产品收入21.82亿元,同比增长24.95%;信号链产品收入11.65亿元,同比增长34.82%。2025年一季度营业收入同比与环比均有所上升。
- 利润端:2024年归母净利润同比大幅提升,2025年一季度归母净利润同比小幅增长,业绩持续向好。随着半导体行业进入周期上行阶段,消费类、工业与汽车类需求全面好转,看好模拟行业景气度改善与公司业绩持续增长。
- 毛利率:2024年公司毛利率为51.46%,同比提升3.75个百分点;2025年一季度毛利率为49.07%,同比降低6.52个百分点。整体毛利率水平较为平稳,维持高毛利水平。
- 费用率:2024年公司期间费用率为35.12%,同比降低7.60个百分点。2025年一季度,销售、管理、研发、财务费用率分别为7.91%、3.63%、31.12%、-0.69%,同比分别变化+1.54个百分点、+0.27个百分点、+9.12个百分点、+53.69个百分点。研发费用率保持稳定且较高水平,持续高强度研发投入有助于保持产品和技术上的先发优势与创新能力。
- 产品布局:2024年公司新增产品700余款,截至2024年底,公司有34大类5900余款可销售产品,稳步拓展产品料号。产品全面覆盖电源管理与信号链两大领域,广泛应用于各类细分市场领域。公司积极拓宽产业布局,自建江阴特种测试基地顺利竣工,并成为感睿智能科技实控人,感睿科技专注于磁阻式运动传感器芯片的研发生产。
投资建议与风险提示:
维持公司2025-26年盈利预测,新增2027年盈利预测。预计2025-27年营业收入分别为40.28亿元、49.67亿元、55.85亿元,同比增长20.3%、23.3%、12.4%;归母净利润分别为7.2亿元、9.76亿元、10.74亿元,同比增长44.0%、35.5%、10.0%;预计2025-27年EPS分别为1.52元、2.06元、2.27元。2025年4月30日股价为100.92元,对应PE分别为66.38倍、49.00倍、44.54倍,维持“增持”评级。风险提示包括行业竞争加剧风险、新品开拓不及预期风险、行业景气度不及预期风险。