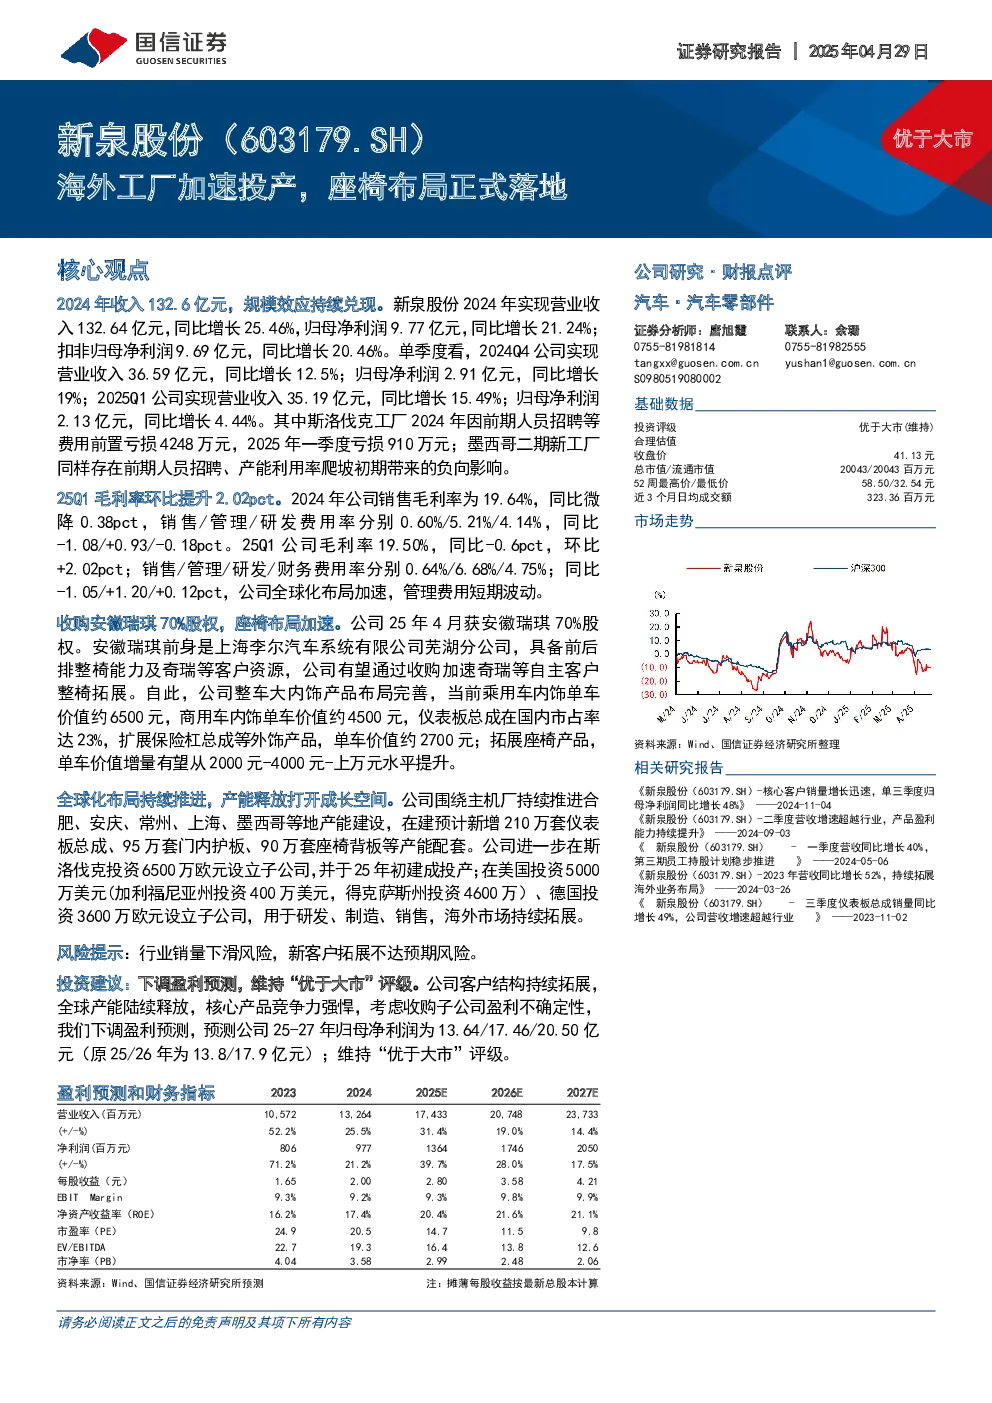
2024年新泉股份实现营业收入132.64亿元,同比增长25.46%,归母净利润9.77亿元,同比增长21.24%,扣非归母净利润9.69亿元,同比增长20.46%,规模效应持续兑现。公司处于十年内第三轮高速增长期,增速超越行业整体,核心受益于下游客户销量及公司在客户内配套份额提升。2024年中国汽车产量同比增长3.7%,而公司核心客户销量同比增长27%-41%。
单季度看,2024Q4公司实现营业收入36.59亿元,同比增长12.5%;归母净利润2.91亿元,同比增长19%;2025Q1公司实现营业收入35.19亿元,同比增长15.49%;归母净利润2.13亿元,同比增长4.44%。斯洛伐克工厂2024年亏损4248万元,2025年一季度亏损910万元;墨西哥二期新工厂同样存在前期亏损。
2025Q1毛利率环比提升2.02pct。2024年公司销售毛利率为19.64%,同比微降0.38pct,销售/管理/研发费用率分别0.60%/5.21%/4.14%,同比-1.08/+0.93/-0.18pct。25Q1公司毛利率19.50%,同比-0.6pct,环比+2.02pct;销售/管理/研发/财务费用率分别0.64%/6.68%/4.75%;同比-1.05/+1.20/+0.12pct,公司全球化布局加速,管理费用短期波动。
公司收购安徽瑞琪70%股权,加速座椅布局。安徽瑞琪具备前后排整椅能力及奇瑞等客户资源,公司有望通过收购加速奇瑞等自主客户整椅拓展。整车大内饰产品布局完善,乘用车内饰单车价值约6500元,商用车内饰单车价值约4500元,仪表板总成国内市占率达23%,扩展保险杠总成等外饰产品,单车价值约2700元;拓展座椅产品,单车价值增量有望从2000元-4000元-上万元水平提升。
全球化布局持续推进,产能释放打开成长空间。公司围绕主机厂持续推进合肥、安庆、常州、上海、墨西哥等地产能建设,在建预计新增210万套仪表板总成、95万套门内护板、90万套座椅背板等产能配套。公司进一步在斯洛伐克投资6500万欧元设立子公司,并于2025年初建成投产;在美国投资5000万美元(加利福尼亚州投资400万美元,得克萨斯州投资4600万)、德国投资3600万欧元设立子公司,用于研发、制造、销售,海外市场持续拓展。
公司目前产品主要包括仪表板、门内护板、保险杠等,受益于公司在核心产品仪表板总成(单车价值量约3000元)基础上持续拓展品类,初步形成平台化供应体系,乘用车内饰件产品单车价值量万元以上,商用车内饰产品单车价值量4500元左右。公司2012年推出保险杠总成产品,配套奇瑞等乘用车客户,2022年1月成立芜湖全资子公司,专营汽车外饰件系统业务,外饰件单车价值总和约2700元。
仪表板总成是核心产品,公司市占率持续提升。公司以商用车仪表板总成业务起家,是国内中重卡车仪表板总成细分行业龙头,近几年市占率约为30%水平。同时乘用车业务不断放量,2020-2024年公司在乘用车仪表板总成领域市占率从5.6%提升至23.7%。
管理层战略眼光卓越,优质客户赋能,2013-2024年公司营收复合增速超越行业25pct。复盘历史,公司2013年至2024年营收复合增速为30.7%,远超乘用车行业销量复合增速的5.37%。其中除2019年受乘用车销量影响,公司增速略低于行业外,其余年份,公司营收增速远超行业增长。其中,一部分来自公司产品种类及单价提升;另一部分来自公司管理层卓越眼光赋能下客户销量增长。公司乘用车业务起家于自主品牌,与奇瑞、吉利、上汽自主等主流自主品牌深度绑定,享受自主品牌份额提升带来营收高速增长。2019年,公司持续深化与上汽大众、一汽大众、长安福特等合资客户配套关系,获得了上汽大众NEO、长安福特Mustang、一汽大众新捷达VS5/VS7等新车型项目仪表板、门板重点产品的定点项目,突破合资客户,拓展新市场。2020年,公司与上海大众、长安福特、国际知名品牌电动车企业等乘用车企业达成了合作关系,取得了部分新车型项目仪表板、副仪表板等重点产品的定点开发和制造,拓展外资客户。
合理规划产能,持续扩产满足新客户新产品需求。公司已经在19个城市设立生产制造基地,提高产品供应效率和准时交付能力,降低产品运输成本。结合现有客户未来新增车型以及潜在客户汽车饰件需求,公司围绕主机厂持续推进合肥、安庆、常州、上海、墨西哥等地产能建设,在建产能预计新增210万套仪表板总成、95万套门内护板、90万套座椅背板等产能配套。同时公司进一步在斯洛伐克投资6500万欧元设立全资子公司,投资5000万美元在美国设立下属子公司、投资3600万欧元建设德国下属子公司,拓展海外市场业务布局。
全球化战略持续推进。2019年,公司在马来西亚设立合资公司并建立生产基地,开拓东南亚市场业务;2020年,公司在墨西哥设立全资子公司并建立生产基地,开拓北美市场业务;2021年,公司在美国设立全资子公司和向墨西哥子公司增资3,000万美元进行基地建设,将更好服务当地客户和开拓北美市场业务。2023年2月,公司召开董事会拟向墨西哥新泉增加投资5,000万美元,以满足墨西哥新泉新增定点项目的产能扩充,更好服务当地客户和开拓北美市场业务。2023年9月,公司公告向墨西哥新泉增资9500万美元,同时设立新加坡全资子公司从事国际贸易和投资。2023年10月,公司投资总额6,000万欧元(含24年3月公告增资4500万欧元)设立斯洛伐克投资全资子公司用于汽车零部件的研发、设计、制造和销售,公司国际化战略得到进一步推进。2024年3月,公司公告在加利福尼亚州投资400万美元设立新泉美国集团;在得克萨斯州投资4,600万美元设立子公司,负责汽车零部件研发、设计、制造和销售。
投资建议:下调盈利预测,维持“优于大市”评级。公司客户持续拓展,产能陆续释放,考虑公司核心竞争力持续增强,在手订单充足,考虑公司新收购座椅子公司安徽瑞琪存在盈利能力不确定性,我们稍加下调盈利预测,预测公司25-27年归母净利润为13.64/17.46/20.50亿元(原25/26年盈利预测为13.8/17.9亿元),同比增长39.7%/28.0%/17.5%,维持“优于大市”评级。
风险提示:行业销量下滑风险,新客户拓展不达预期风险。