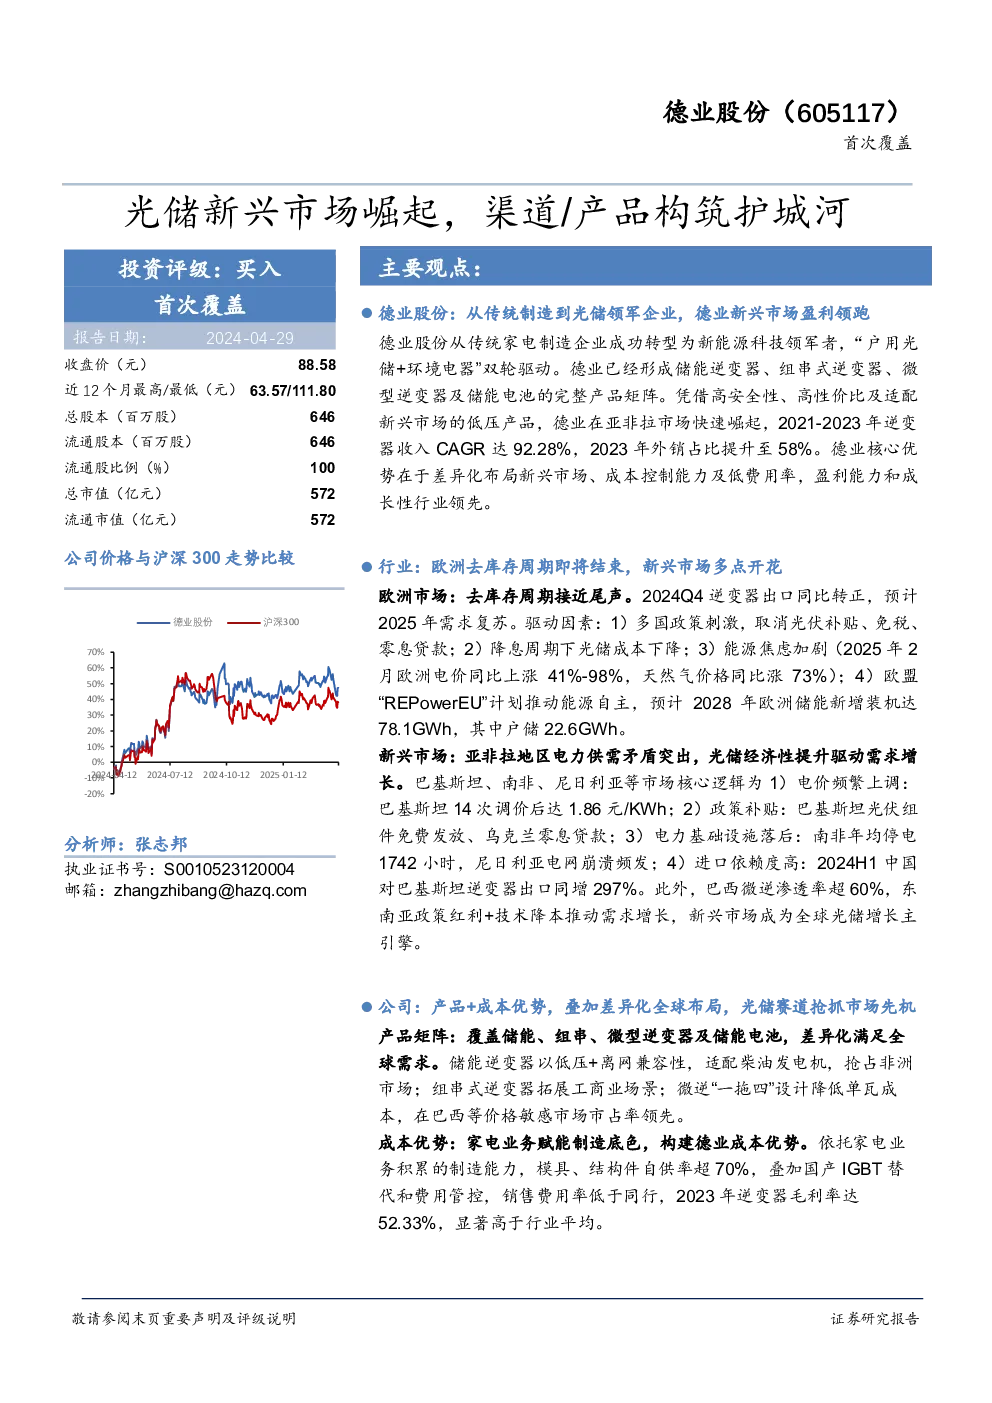
德业股份(605117)首次覆盖报告总结
公司概况与转型
- 德业股份从传统家电制造企业成功转型为新能源科技领军者,业务涵盖新能源和环境电器两大板块。
- 公司发展历程分为三个阶段:初期以模具和注塑件制造为主,第二阶段成为空调产业链核心供应商,第三阶段确立新能源和环境电器两大业务板块。
- 逆变器业务十年深耕,在海外市场销售实现几何式增长,2021-2023年逆变器收入CAGR达92.28%,2023年外销占比提升至58%。
财务分析
- 公司业绩高速增长,2019-2023年营收CAGR达62%,归母净利润CAGR达31%。
- 2024年预计实现归母净利润29.52亿元,同比增加64.8%,高基数下保持快速增长。
- 公司毛利率稳步提升,2023年逆变器毛利率达52.33%,显著高于行业平均。
- 户用光储+环境电器产品双轮驱动,逆变器业务量价齐升,2021-2023年逆变器收入CAGR为92.28%。
- 公司差异化布局海外市场,境外营收占比持续提升,支撑公司整体盈利能力持续提升。
行业分析
- 欧洲市场:去库存周期接近尾声,预计2025年需求复苏。
- 驱动因素:多国政策刺激、降息周期下光储成本下降、能源焦虑加剧、欧盟“REPowerEU”计划。
- 预计到2028年欧洲户储保持稳健增长,工商储增速亮眼。
- 新兴市场:亚非拉地区电力供需矛盾突出,光储经济性提升驱动需求增长。
- 巴基斯坦:电价频繁上调,政策补贴,电力基础设施落后,进口依赖度高。
- 乌克兰:战后重建预期叠加免息政策,凸显刚性需求。
- 南非:电价上调方案落地,户储需求有望修复。
- 尼日利亚:电力供需矛盾成为经济发展阻碍,户储成为刚需替代方案。
- 东南亚:政策红利与技术降本双重驱动,光储需求开始崛起。
- 巴西:市场价格敏感度高,微逆渗透率较高。
公司优势与竞争力
- 产品优势:产品矩阵齐全,满足全球市场不同需求。
- 储能逆变器:以低压产品和离网市场为核心竞争力,适配非洲市场。
- 组串式逆变器:拓展工商业场景。
- 微型逆变器:一拖四设计降低单瓦成本,在巴西等价格敏感市场市占率领先。
- 储能电池:覆盖户储、工商储多个场景,深度融合公司逆变器销售渠道。
- 成本优势:家电业务赋能制造底色,构建德业成本优势。
- 结构件自供率超70%,国产IGBT替代和费用管控,销售费用率低于同行。
- 全球化布局:亚非拉先发优势显著,欧美市场放量。
- 南非市占率第一,通过采用当地经销商品牌+本地化渠道快速渗透。
- 2023年境外收入占比58%,在巴基斯坦、乌克兰等市场通过政策合作绑定大客户。
- 加速欧美布局,储能逆变器进入德国、西班牙,微逆通过Sol-Ark渠道切入美国市场。
投资建议
- 德业股份为户用光储逆变器领军企业,聚焦亚非拉新兴市场,盈利能力领跑行业。
- 当前海外新兴市场光储需求持续爆发,公司市场渠道先发优势明显,成本控制能力强,产品竞争力高,量利齐升态势明确。
- 预计公司2024-2026年归母净利润分别为29.52 /39.99/48.82亿元,对应PE分别为19/14/11X,首次覆盖,给予“买入”评级。
风险提示
- 技术升级迭代风险。
- 贸易政策及境外销售风险。
- 原材料价格波动风险。
- 毛利率波动风险。