核心观点与关键数据
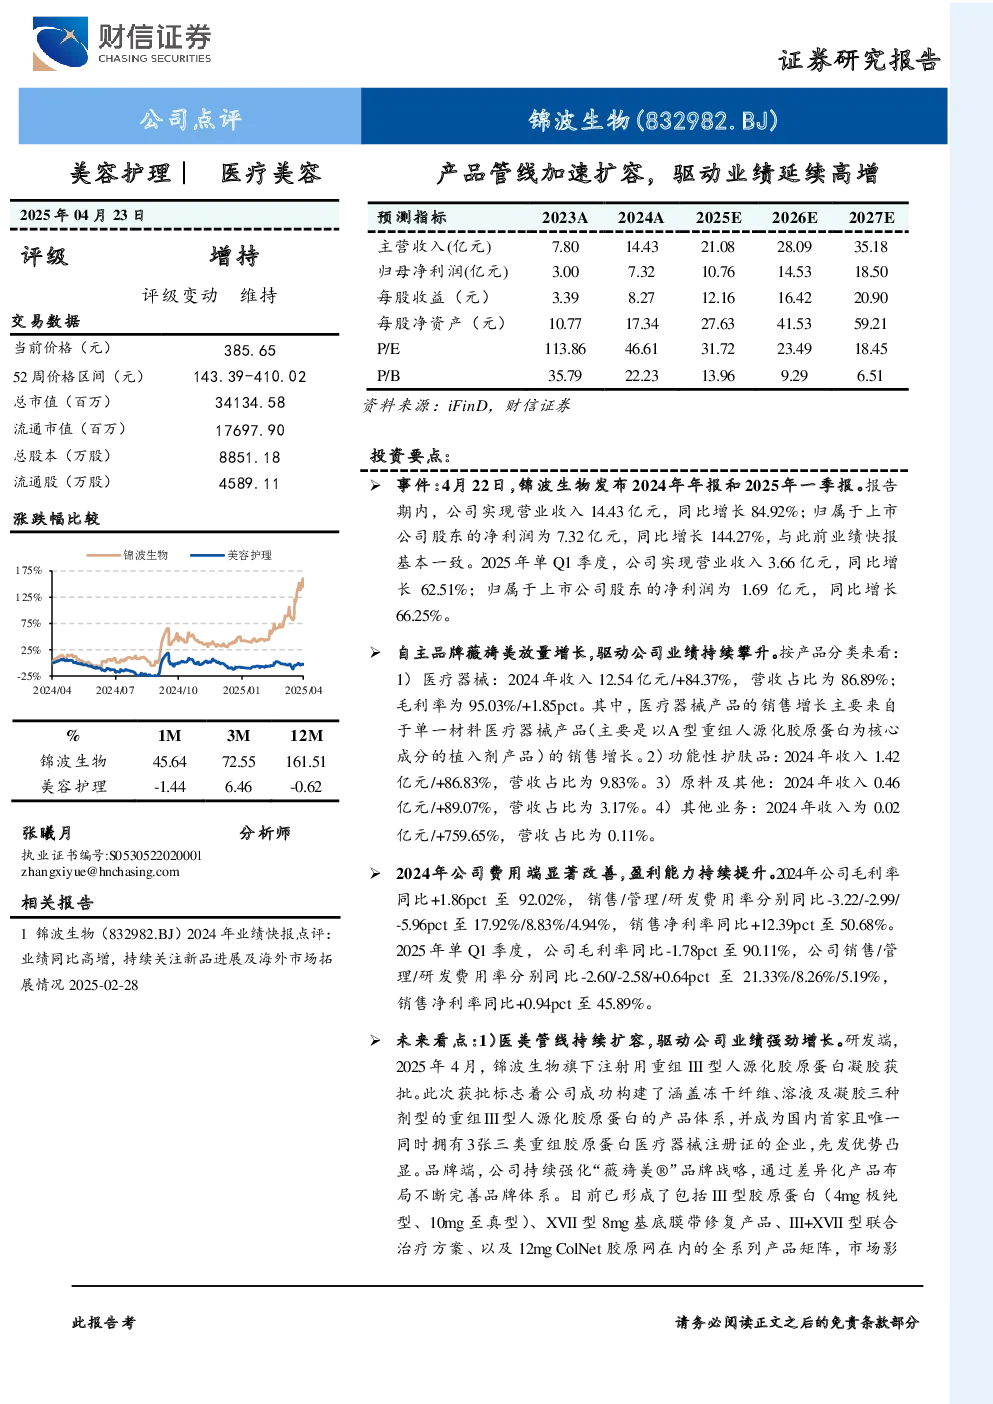
事件概述:锦波生物发布2024年年报和2025年一季报,报告期内业绩显著增长。2024年实现营业收入14.43亿元,同比增长84.92%;净利润7.32亿元,同比增长144.27%。2025年Q1实现营业收入3.66亿元,同比增长62.51%;净利润1.69亿元,同比增长66.25%。
业绩驱动因素:
-
自主品牌薇旖美放量增长:
- 医疗器械收入12.54亿元,同比增长84.37%,占比86.89%,主要来自单一材料医疗器械产品(以A型重组人源化胶原蛋白为核心)的增长。
- 功能性护肤品收入1.42亿元,同比增长86.83%,占比9.83%。
- 原料及其他收入0.46亿元,同比增长89.07%,占比3.17%。
- 其他业务收入0.02亿元,同比增长759.65%,占比0.11%。
-
费用端显著改善,盈利能力提升:
- 2024年毛利率同比+1.86pct至92.02%。
- 销售费用率、管理费用率、研发费用率分别同比-3.22%、-2.99%、-5.96pct至17.92%、8.83%、4.94%。
- 销售净利率同比+12.39pct至50.68%。
- 2025年Q1毛利率同比-1.78pct至90.11%,销售净利率同比+0.94pct至45.89%。
未来看点:
-
医美管线持续扩容:
- 注射用重组III型人源化胶原蛋白凝胶获批,构建了涵盖冻干纤维、溶液及凝胶三种剂型的产品体系。
- 成为国内首家且唯一同时拥有3张三类重组胶原蛋白医疗器械注册证的企业。
- 品牌端持续强化“薇旖美®”战略,产品矩阵包括III型胶原蛋白、XVII型基底膜带修复产品、III+XVII型联合治疗方案及ColNet胶原网。
-
海外布局加速:
- 已申请美国、韩国、日本及巴西等国家的专利授权,获取越南等国家的医疗器械注册证。
- 旗下品牌ProtYouth5款产品获得美国FDA认证。
- 海外市场拓展稳步推进,成长空间不断打开。
盈利预测:
- 预计2025-2027年实现营收21.08、28.09、35.18亿元,归母净利润分别为10.76、14.53、18.50亿元。
- EPS分别为12.16、16.42、20.9元/股,对应PE为31.72、23.49、18.45倍。
- 维持“增持”评级。
风险提示:
- 核心技术人员流失风险。
- 医疗器械及化妆品产品政策变动风险。
- 技术风险。
- 医疗美容行业相关风险。