核心观点与市场分析
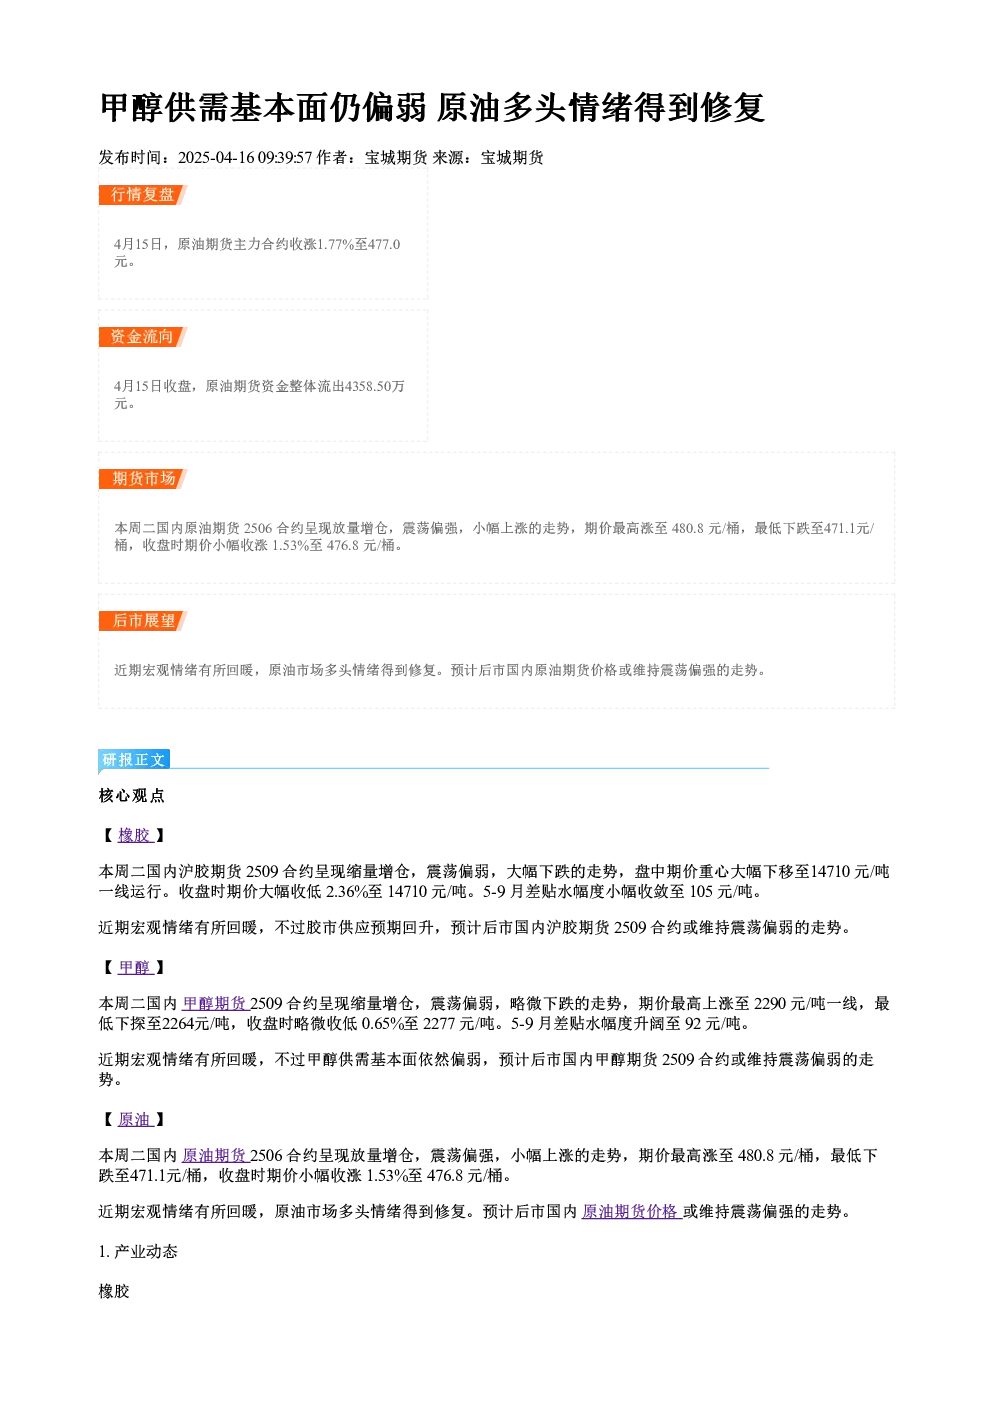
橡胶:本周二国内沪胶期货2509合约呈现缩量增仓,震荡偏弱,大幅下跌,收盘价下跌2.36%至14710元/吨。5-9月差贴水幅度小幅收敛至105元/吨。宏观情绪有所回暖,但胶市供应预期回升,预计后市沪胶期货2509合约或维持震荡偏弱走势。
甲醇:本周二国内甲醇期货2509合约呈现缩量增仓,震荡偏弱,略微下跌,收盘价下跌0.65%至2277元/吨。5-9月差贴水幅度扩大至92元/吨。宏观情绪有所回暖,但甲醇供需基本面依然偏弱,预计后市甲醇期货2509合约或维持震荡偏弱走势。
原油:本周二国内原油期货2506合约呈现放量增仓,震荡偏强,小幅上涨,收盘价上涨1.53%至476.8元/桶。近期宏观情绪有所回暖,原油市场多头情绪得到修复,预计后市国内原油期货价格或维持震荡偏强走势。
产业动态与关键数据
橡胶:
- 青岛天然橡胶样本一般贸易库存周环比略微减少0.35万吨至54.05万吨,保税库存小幅增加0.44万吨至8.02万吨,合计库存达62.07万吨,周环比小幅增加0.09万吨。
- 山东地区轮胎企业全钢胎开工负荷为67.21%,半钢胎开工负荷为74.39%,均周环比小幅回落,同比大幅回落。
- 3月乘用车市场零售同比增长14.4%,新能源汽车零售同比增长38.0%,渗透率提升至51.1%。
甲醇:
- 国内甲醇平均开工率维持在81.29%,周环比小幅增加1.31%,月环比小幅回升5.62%。
- 甲醇周度产量均值达197万吨,周环比大幅增加9.6万吨,月环比大幅增加10.14万吨。
- 华东和华南地区港口甲醇库存量维持在48.49万吨,周环比小幅减少2.14万吨,月环比大幅减少28.36万吨。
- 内陆甲醇库存合计达31.43万吨,周环比略微增加0.27万吨,月环比大幅减少6.84万吨。
原油:
- 美国石油活跃钻井平台数量为489座,周环比小幅增加5座,原油日均产量1345.8万桶,周环比小幅减少12.2万桶/日。
- 美国商业原油库存达4.42345亿桶,周环比大幅增加255.3万桶,同比大幅减少1491.3万桶。
- 美国炼厂开工率维持在86.7%,周环比略微增加0.7个百分点,同比小幅下降1.6个百分点。
- WTI和Brent原油期货基金净多持仓量周环比大幅减少,市场做多力量持续回落。
研究结论
- 橡胶市场供应预期回升,需求端表现疲软,预计后市沪胶期货或维持震荡偏弱走势。
- 甲醇供需基本面依然偏弱,库存持续下降但开工率上升,预计后市甲醇期货或维持震荡偏弱走势。
- 原油市场多头情绪得到修复,宏观情绪回暖,预计后市原油期货价格或维持震荡偏强走势。