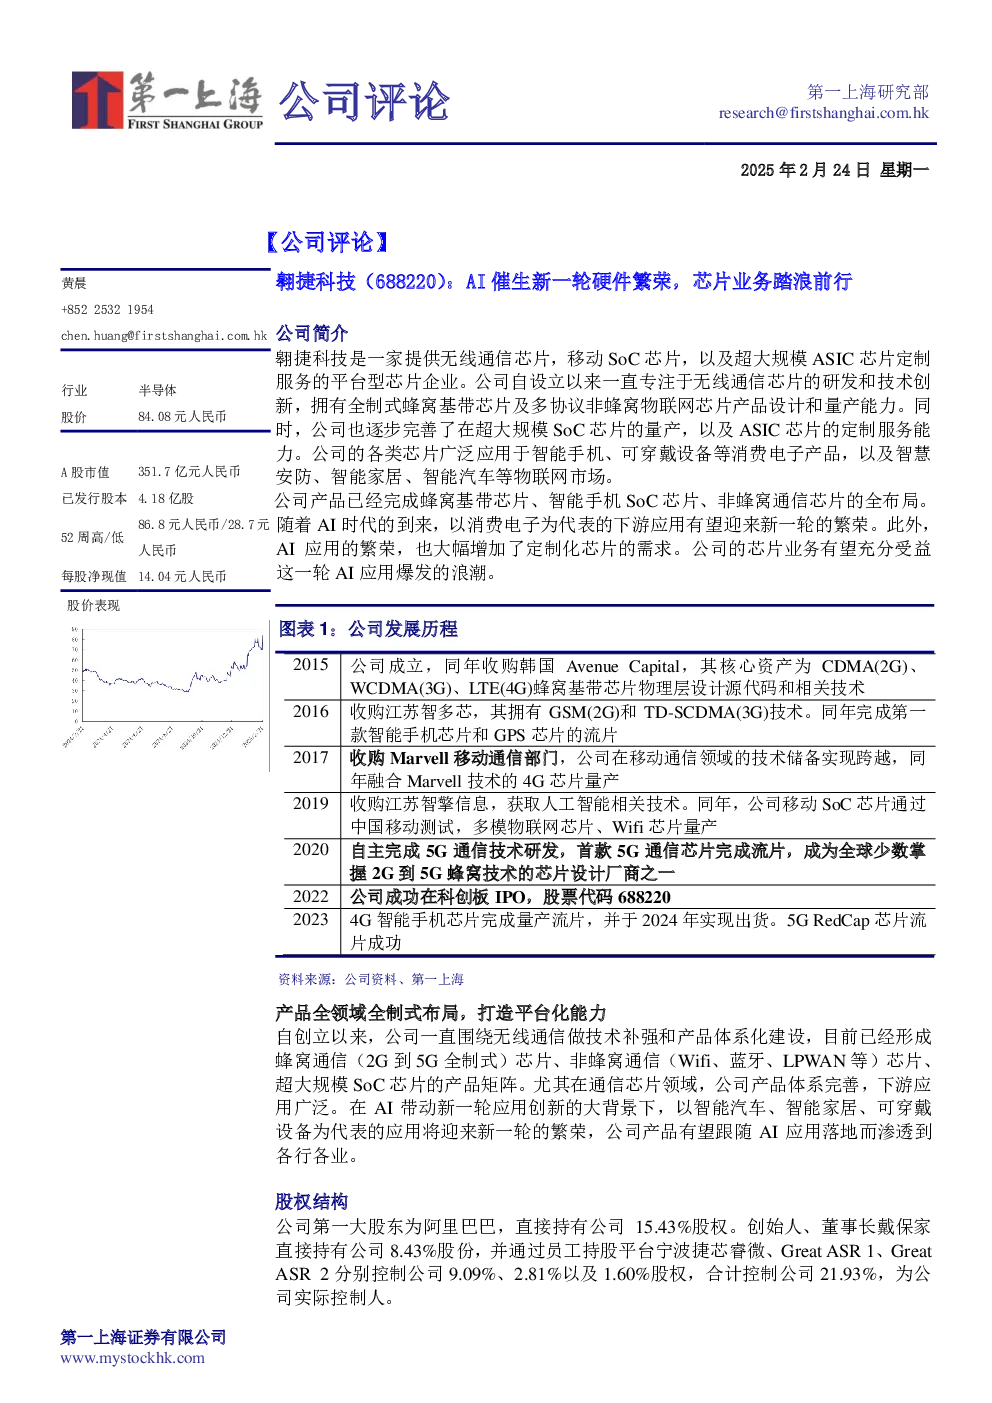
翱捷科技(688220)AI驱动硬件繁荣,芯片业务踏浪前行
公司简介与股权结构
翱捷科技是一家专注于无线通信芯片研发的平台型芯片企业,提供蜂窝基带芯片、移动SoC芯片及超大规模ASIC芯片定制服务。公司产品广泛应用于智能手机、可穿戴设备、智慧安防、智能家居等市场。股权方面,阿里巴巴为第一大股东(15.43%),创始人戴保家为实际控制人,合计控制21.93%股权。
产品布局与技术优势
公司产品覆盖2G至5G全制式蜂窝通信芯片、非蜂窝物联网芯片及高性能SoC芯片,形成完整的产品矩阵。在蜂窝基带领域,公司是全球少数掌握全制式多协议无线通信技术的IC设计公司,Cat.1系列产品市占率全球第一,Cat.4产品已实现车载和电信领域出货。高性能SoC芯片主要应用于智能手机等场景,性能较同档对手强40%。非蜂窝物联网芯片面向智能家居、工业控制等场景。
主营业务分析
- 蜂窝基带芯片及高性能SoC:面向特定应用领域开发组合芯片,覆盖5G/4G主流制式,应用于智能穿戴、移动终端等。Cat.1产品ASR1603/ASR1606在2023年取得全球市占率第一,Cat.4产品应用于车载和电信领域。
- 非蜂窝物联网芯片:面向WiFi、蓝牙、LPWAN等多连接方式芯片,应用于智能家电、工业控制等物联网场景。
- 芯片定制服务:为AI系统厂商、通用AI计算企业及企业级存储厂商提供定制化芯片设计服务,受益于AI应用落地和ASIC替代通用芯片趋势。
AI应用与市场机遇
DeepSeek R1推理模型的发布引领高性价比AI浪潮,加速端侧AI爆发。公司产品广泛应用于智能物联网场景,包括消费电子、智能汽车、智能家居等。随着AI应用落地,云端和边缘端AI推理需求加速,定制化芯片因性价比优势成为互联网大厂必然选择。Marvell预测数据中心定制芯片市场规模至2028年达429亿美元,年复合增速46%。国内互联网大厂如阿里巴巴、字节跳动资本开支显著上涨,预计腾讯、百度等也将加大AI投入,公司定制化芯片业务有望迎来新机遇。
财务与估值
公司财务数据及估值摘要详见图表5,未在摘要中展开。
研究结论
AI应用爆发将催生新一轮硬件繁荣,公司芯片业务有望充分受益。公司在蜂窝基带、非蜂窝物联网及SoC芯片领域具备全领域全制式布局,技术优势明显。随着AI推理需求加速和定制化芯片趋势,公司定制化芯片业务有望迎来高速增长机遇。