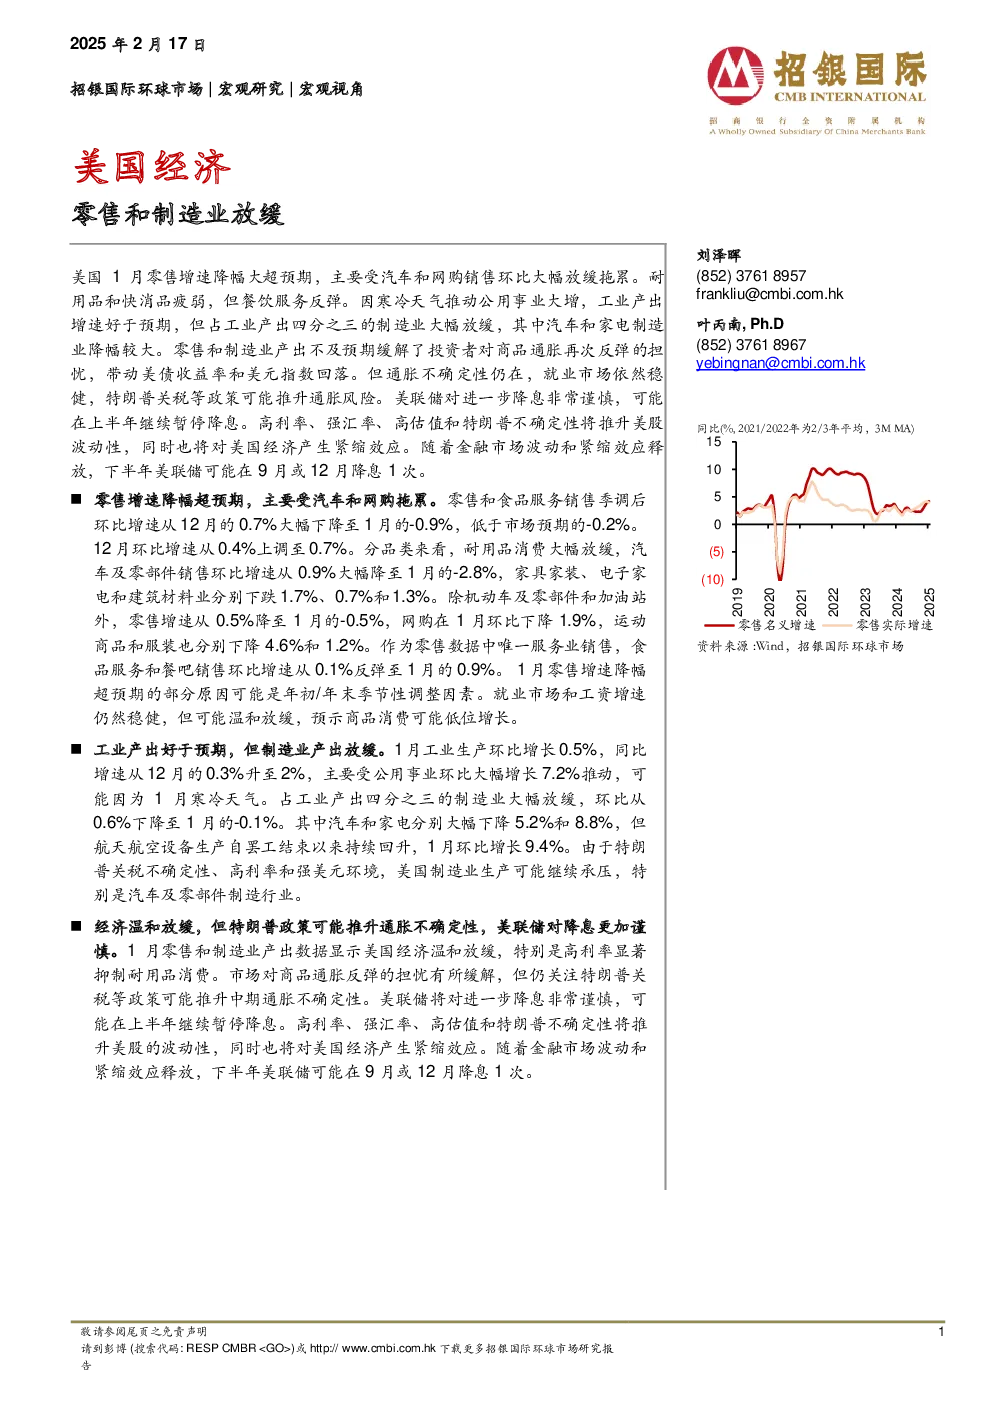
美国1月零售增速大幅下降,主要受汽车和网购销售拖累,耐用品和快消品疲弱,但餐饮服务反弹。工业产出增速好于预期,但制造业大幅放缓,汽车和家电制造业降幅较大。经济温和放缓,特朗普关税等政策可能推升通胀不确定性,美联储对降息谨慎,可能在上半年暂停降息。高利率、强汇率、高估值和特朗普不确定性将推升美股波动性,并对美国经济产生紧缩效应。下半年美联储可能在9月或12月降息1次。
1月零售增速降幅超预期,主要受汽车和网购拖累。零售和食品服务销售环比增速从12月的0.7%大幅下降至1月的-0.9%,低于市场预期的-0.2%。汽车及零部件销售环比增速从0.9%大幅降至-2.8%,家具家装、电子家电和建筑材料业分别下跌1.7%、0.7%和1.3%。除机动车及零部件和加油站外,零售增速从0.5%降至-0.5%,网购环比下降1.9%,运动商品和服装也分别下降4.6%和1.2%。食品服务和餐吧销售环比增速从0.1%反弹至0.9%。
1月工业生产环比增长0.5%,同比增速从12月的0.3%升至2%,主要受公用事业环比大幅增长7.2%推动,可能因为1月寒冷天气。制造业大幅放缓,环比从0.6%下降至-0.1%。汽车和家电分别大幅下降5.2%和8.8%,但航天航空设备生产自罢工结束以来持续回升,1月环比增长9.4%。特朗普关税不确定性、高利率和强美元环境,美国制造业生产可能继续承压,特别是汽车及零部件制造行业。
经济温和放缓,特朗普政策可能推升通胀不确定性,美联储对降息更加谨慎。高利率显著抑制耐用品消费,市场对商品通胀反弹的担忧有所缓解,但仍关注特朗普关税等政策可能推升中期通胀不确定性。美联储将对进一步降息非常谨慎,可能在上半年继续暂停降息。高利率、强汇率、高估值和特朗普不确定性将推升美股的波动性,同时也将对美国经济产生紧缩效应。随着金融市场波动和紧缩效应释放,下半年美联储可能在9月或12月降息1次。