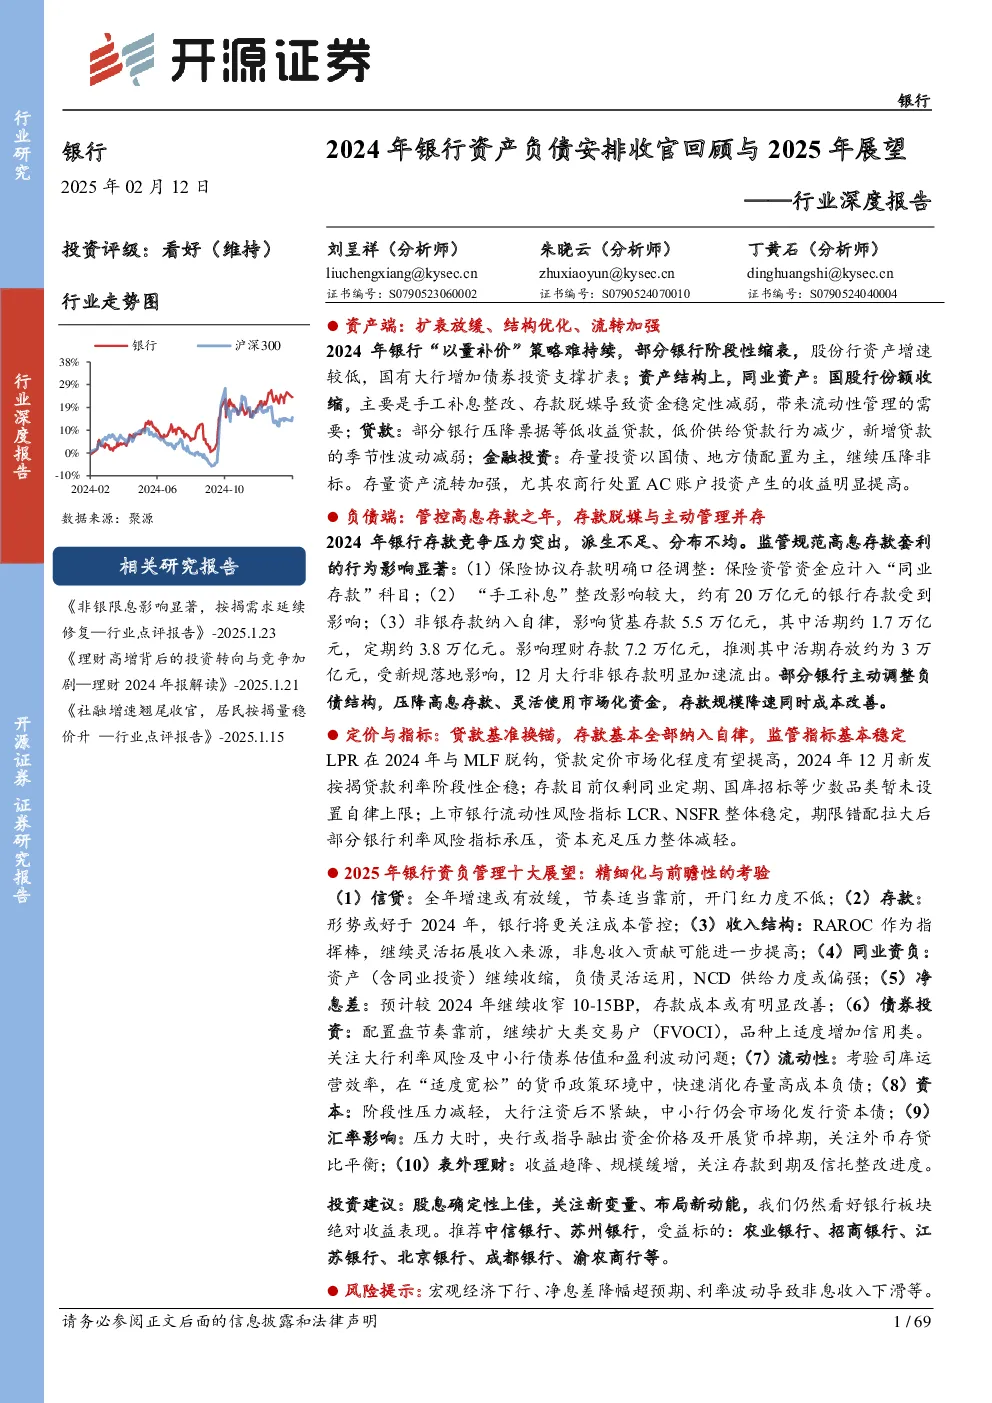
资产端
- 扩表放缓:受有效信贷需求不足、监管规则调整及银行主动结构调整影响,银行资产扩张普遍降速,部分银行阶段性“缩表”。股份制银行扩表压力较大,国有大行通过增加债券投资支撑扩表。
- 结构优化:同业资产份额收缩,主要由于资金来源稳定性减弱带来流动性管理的需要。贷款方面,部分银行压降票据等低收益贷款,低价供给贷款行为减少。金融投资方面,存量投资以国债、地方债配置为主,继续压降非标。
- 流转加强:银行债券投资策略不拘泥于持有至到期,普遍提升配置盘中的类交易户(FVOCI)占比。处置存量资产产生的收益明显提高,灵活安排资产到期再配置,丰富央行工具箱的配套操作。
负债端
- 存款竞争压力突出:派生不足、分布不均。监管规范高息存款套利的行为影响显著,包括保险协议存款调口径、手工补息整改、非银存款限息等,导致部分银行存款流失。
- 主动管理:部分银行主动调整负债结构,压降高息存款、灵活使用市场化资金,存款规模降速同时成本改善。
定价与指标
- 贷款基准换锚:LPR与MLF脱钩,贷款定价市场化程度有望提高。
- 存款基本全部纳入自律:存款成本相对刚性,但存款成本有明显改善迹象。
- 风险指标:流动性风险指标LCR、NSFR整体稳定,期限错配拉大后部分银行利率风险指标承压,资本充足压力整体减轻。
2025年展望
- 信贷:全年增速或有放缓,节奏适当靠前,开门红力度不低。化债预计将对2025年银行信贷增速造成一定拖累,并在机构间形成分化。贷款投放的可能方向:期限拉长、产品差异化、行业符合导向。
- 存款:形势或好于2024年,银行将更关注成本管控。向贷款要存款,增加派生留存力度。定期化显现预计有所缓解。在整体负债安排上,银行可能采取“长资金、短存款”的策略。
- 收入结构:RAROC作为指挥棒,继续灵活拓展收入来源。预计2025年非息收入贡献可能进一步提高,代销业务回暖,债券投资贡献并不会显著降低。
- 同业资负:同业资产继续收缩,同业负债灵活运用。
- 净息差:预计较2024年继续收窄10-15BP,存款成本或有明显改善。
- 流动性管理:考验司库运营效率,在“适度宽松”的货币政策环境中,快速消化存量高成本负债。
- 资本管理:阶段性压力减轻,但要前瞻布局,减少低效消耗。
- 汇率影响:关注央行态度与外币存贷平衡。
- 表外理财:收益趋降、规模缓增,关注存款到期及信托整改进度。
投资建议
- 推荐中信银行、苏州银行,受益标的:农业银行、招商银行、江苏银行、北京银行、成都银行、渝农商行等。
- 关注新变量、布局新动能:区域信用弹性更好的银行(苏州银行、江苏银行、成都银行、宁波银行等)、零售财富客群基础好的银行(招商银行等)、负债成本下行更快的银行(渝农商行等)。
风险提示
- 宏观经济下行
- 净息差降幅超预期
- 利率波动导致非息收入下滑