并购估值与定价分析
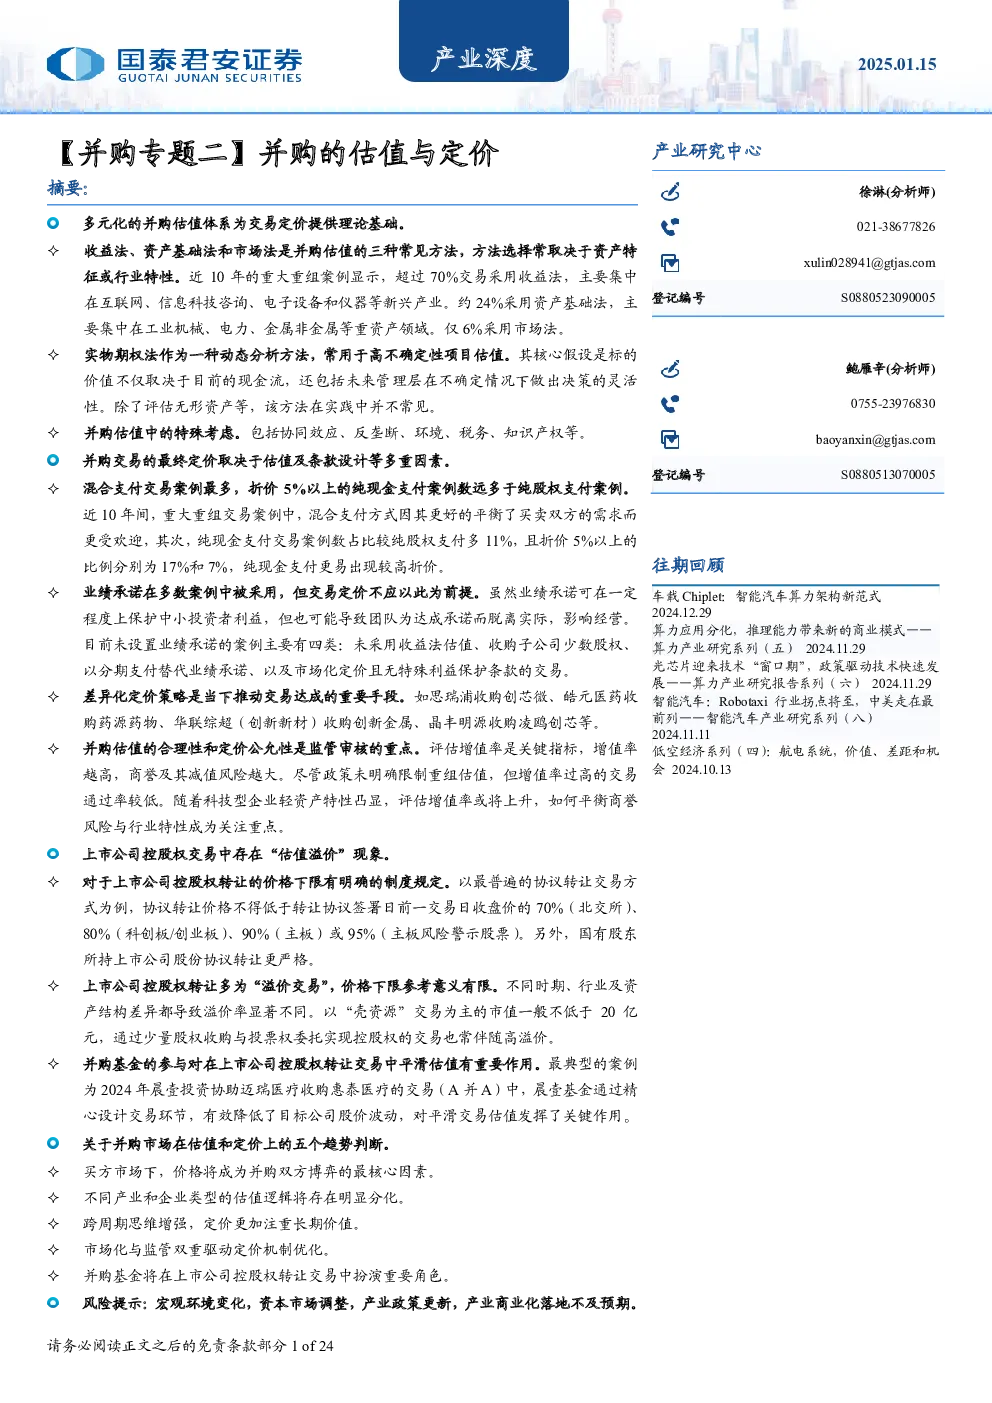
多元化的并购估值体系
- 估值方法:收益法(70%)、资产基础法(24%)、市场法(6%)是并购估值的主要方法,选择取决于资产特征或行业特性。收益法适用于互联网等新兴产业,资产基础法适用于重资产领域,市场法因可比资产难寻而较少使用。
- 实物期权法:作为一种动态分析方法,适用于高不确定性项目估值,如知识产权等无形资产。其核心假设是标的价值包括未来决策灵活性,但实践中因假设条件多、普及性不高等原因并不常见。
并购交易定价影响因素
- 支付方式:混合支付最受欢迎,纯现金支付折价率(17%)高于纯股权支付(7%)。
- 业绩承诺:多数案例采用,但交易定价不应以此为前提。未设置业绩承诺的案例包括:未采用收益法估值、收购少数股权、分期支付替代、市场化定价无特殊条款。
- 差异化定价:因收购方出价难匹配所有股东收益目标,通过“同股不同价”推动交易。案例包括:二级市场繁荣时平等定价、业绩承诺义务下溢价、外部投资者转股价格高于创始人及管理层。
- 监管关注:并购估值的合理性和定价公允性是监管重点,评估增值率过高(商誉风险大)的交易通过率低。科技型企业轻资产特性或推高评估增值率,需平衡商誉风险与行业特性。
上市公司控股权交易溢价现象
- 价格下限:协议转让价格不得低于前一交易日收盘价的70%-95%(不同板块),国有股东转让需满足更高标准。
- 溢价交易:控股权转让多为溢价,壳资源交易市值不低于20亿元,少量股权收购结合投票权委托的溢价率更高。
- 并购基金作用:如晨壹投资协助迈瑞医疗收购惠泰医疗,通过提前买入流通股平滑股价波动,锁定交易价位。
并购市场估值定价趋势
- 价格核心:买方市场下,价格成为博弈核心,VC/PE基金待退出资产积压,买方议价权增强,溢价率下降。
- 估值分化:芯片、人工智能等战略性领域估值溢价,房地产、钢铁等周期性行业可能折价,互联网平台类企业关注用户数据、生态协同等。
- 长期价值:跨周期思维增强,定价更注重未来成长性、协同效应和战略投资。
- 机制优化:市场化竞价、第三方估值机构作用增强,跨境并购合规成本提高。
- 并购基金角色:降低股价波动、提供定价支持、传递价值信号、注重协同效应。
风险提示
- 宏观环境变化
- 资本市场调整
- 产业政策更新
- 科技产业商业化落地不及预期