核心观点与供需分析
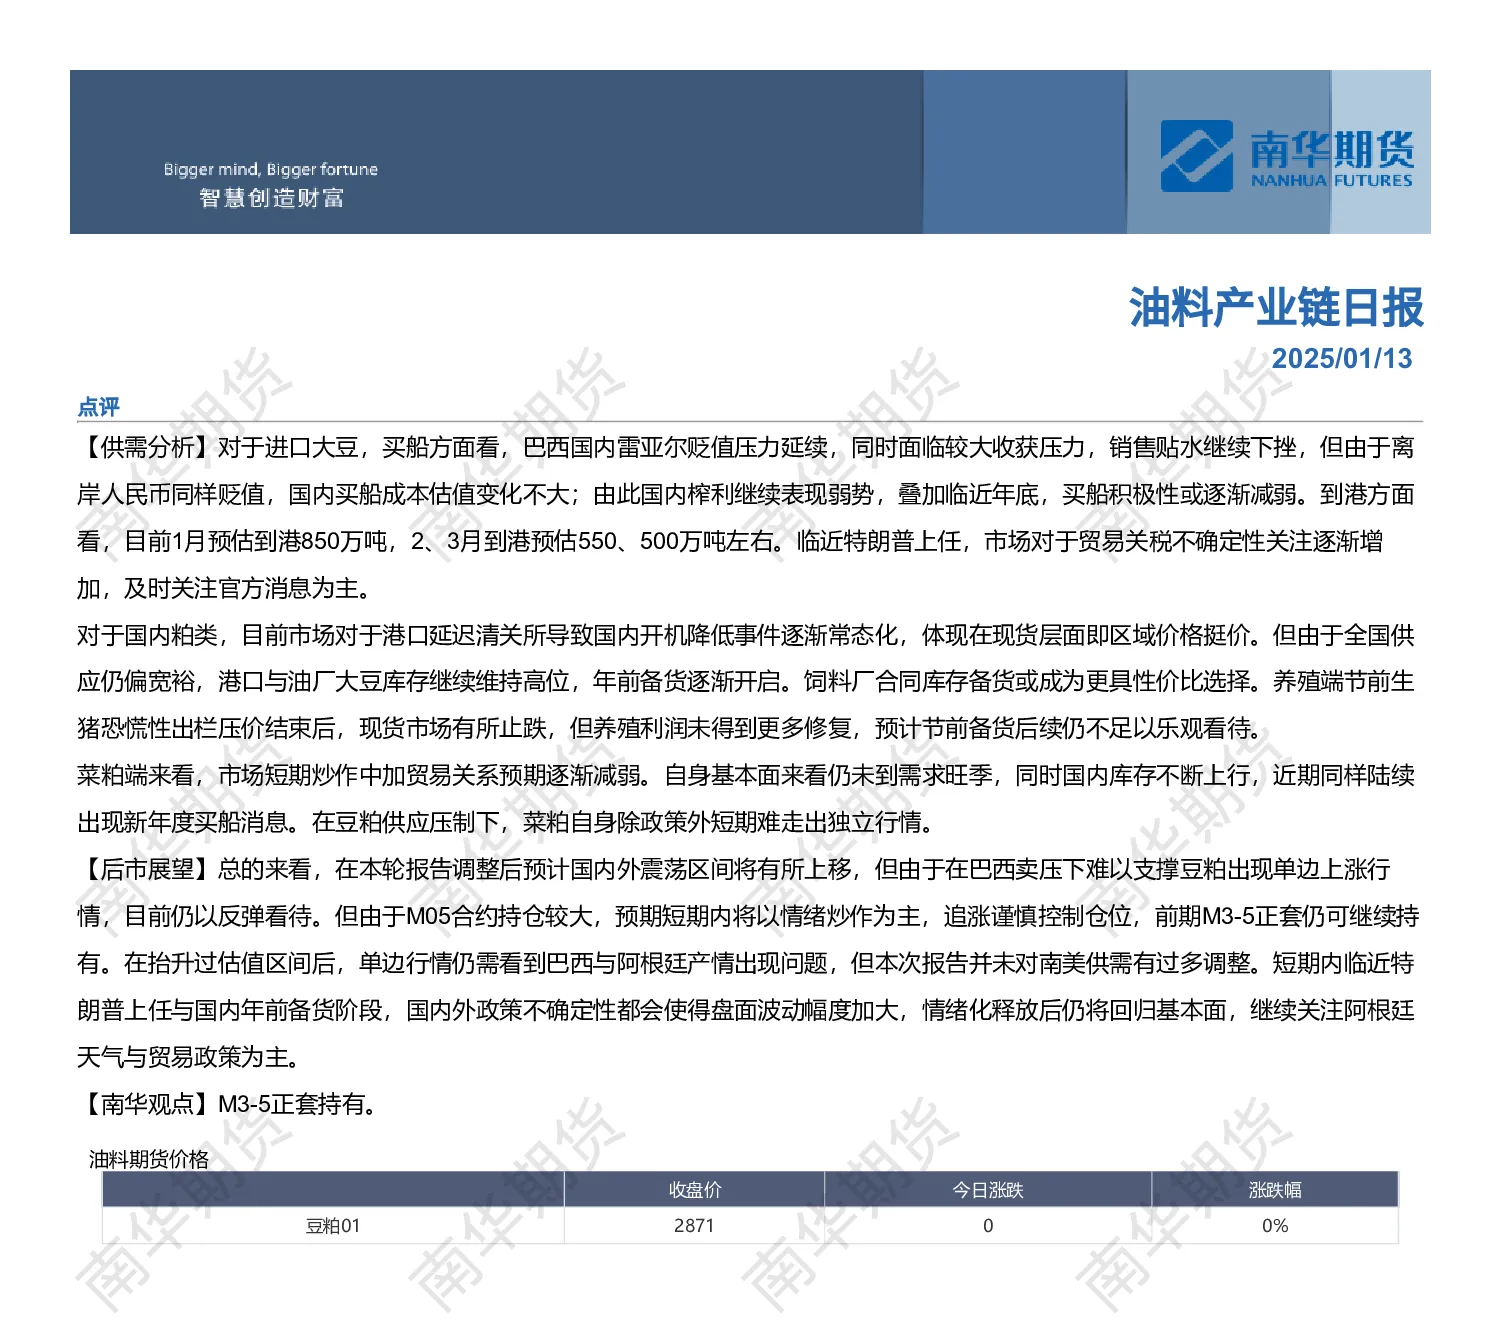
- 进口大豆:巴西雷亚尔贬值压力持续,收获压力增大导致销售贴水下挫,但离岸人民币贬值抵消部分成本影响,国内买船成本变化不大;榨利弱势,临近年底买船积极性或减弱。1月预估到港850万吨,2、3月预估550、500万吨。特朗普上任引发贸易关税不确定性增加,需关注官方消息。
- 国内粕类:港口延迟清关导致国内开机降低,区域价格挺价,但全国供应偏宽裕,港口与油厂库存高位,年前备货逐渐开启,饲料厂合同库存备货更具性价比。养殖端节前生猪恐慌性出栏压价后止跌,但养殖利润未修复,节前备货不足乐观看待。
- 菜粕:中加贸易关系预期减弱,基本面未到需求旺季,国内库存上行,新年度买船消息出现,豆粕供应压制下,菜粕短期难走出独立行情。
后市展望
- 国内外震荡区间预计上移,但巴西卖压下豆粕难单边上涨,仍以反弹看待。M05合约持仓较大,短期内情绪炒作为主,追涨谨慎,M3-5正套可继续持有。
- 政策不确定性(特朗普上任、年前备货)将加大盘面波动,情绪释放后回归基本面,关注阿根廷天气与贸易政策。
研究结论与关键数据
- 豆粕期货月差:M01-05、M05-09、M09-01季节性分析显示波动区间,M05-09价差扩大至375.26元/吨。
- 豆菜粕价差:现货价差78.18元/吨,期货价差382.06元/吨,菜粕基差(福建)-160.88元/吨。
- CBOT大豆:价格上涨5.2美分/蒲式耳,离岸人民币贬值至7.3628。
- 榨利:巴西CNF对盘压榨利润持续,美湾CNF压榨利润波动。
- 油菜籽:进口盘面榨利及现货榨利分析显示加拿大油菜籽竞争力。
操作建议
- 持有M3-5正套,关注阿根廷天气与贸易政策,控制仓位,谨慎追涨。