核心观点与市场表现
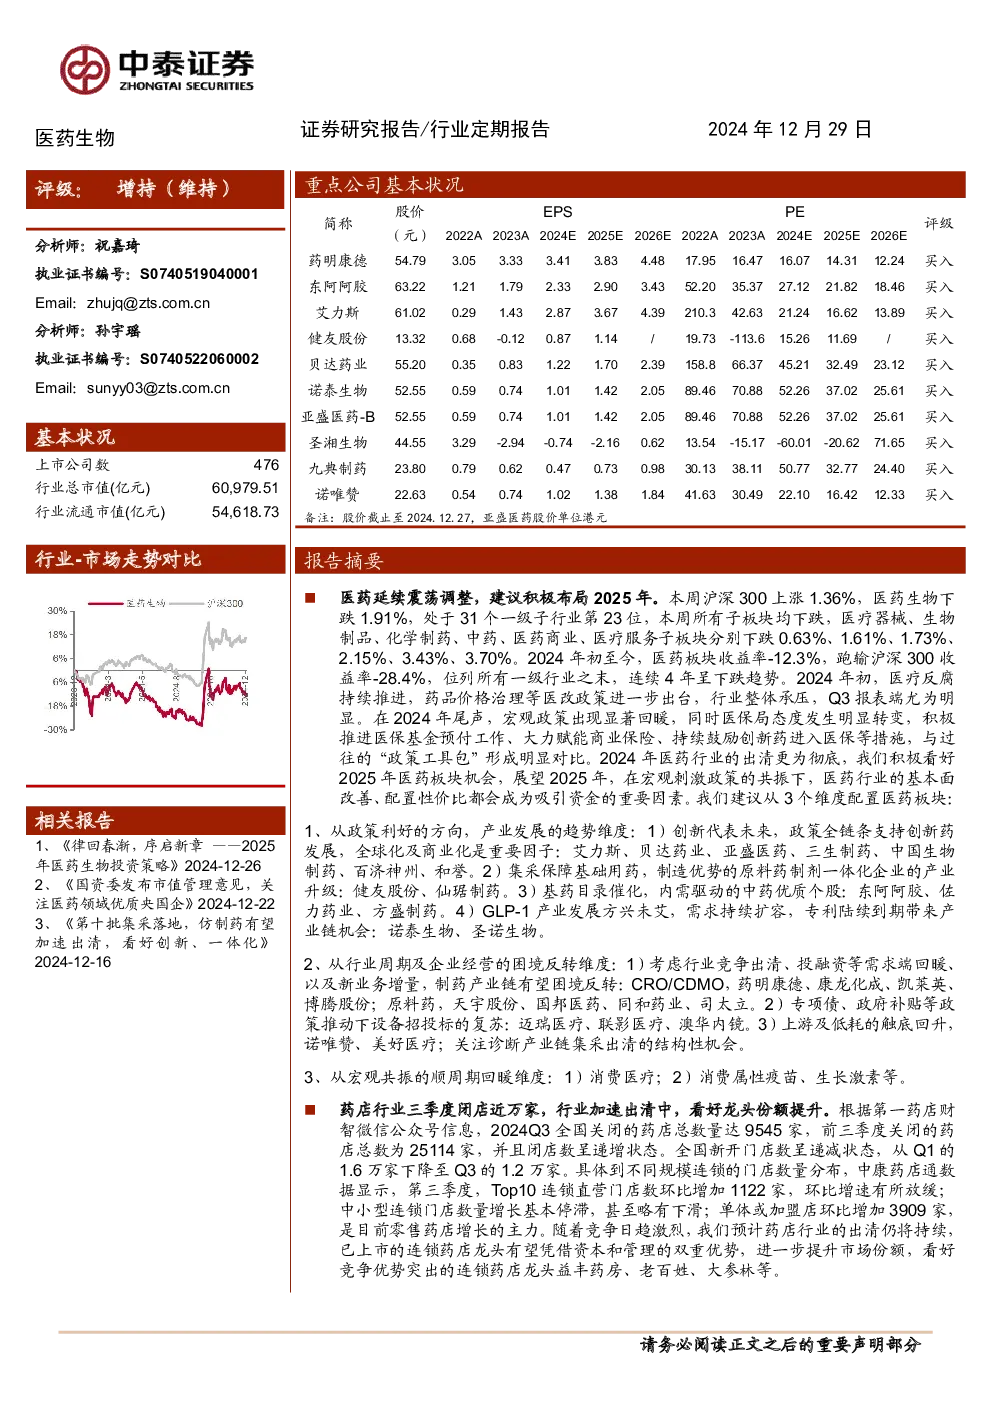
医药板块延续震荡调整,建议积极布局2025年。本周沪深300上涨1.36%,医药生物下跌1.91%,位列31个一级子行业第23位。2024年初至今,医药板块收益率-12.3%,跑输沪深300收益率-28.4%,连续4年呈下跌趋势。2024年初受医疗反腐、药品价格治理等政策影响承压,但年末宏观政策回暖,医保局态度转变,推动医保基金预付、赋能商业保险、鼓励创新药进入医保等,与过往政策形成对比。2024年行业出清更为彻底,看好2025年机会,宏观刺激政策共振下,基本面改善和配置性价比将吸引资金。
配置建议
建议从3个维度配置医药板块:
- 政策利好与产业发展趋势:
- 创新药:艾力斯、贝达药业、亚盛医药等,受益于政策全链条支持和全球化商业化。
- 集采与原料药:健友股份、仙琚制药,原料药制剂一体化企业受益于制造优势。
- 中药:东阿阿胶、佐力药业,基药目录催化内需驱动。
- GLP-1产业:诺泰生物、圣诺生物,需求持续扩容,专利陆续到期带来产业链机会。
- 行业周期与企业困境反转:
- 制药产业链:CRO/CDMO(药明康德、康龙化成)、原料药(天宇股份、国邦医药)受益于竞争出清和需求回暖。
- 医疗器械设备:迈瑞医疗、联影医疗,专项债和政府补贴推动招投标复苏。
- 上游与低耗:诺唯赞、美好医疗,诊断产业链集采出清带来结构性机会。
- 宏观共振顺周期回暖:
药店行业
药店行业加速出清,2024Q3关闭近万家,新开门店数递减。Top10连锁直营门店数环比增1122家,中小型连锁停滞,单体或加盟店增长显著。预计出清持续,龙头份额提升,看好益丰药房、老百姓、大参林等。
行业热点与科创板申报
- 仿制药参比制剂目录(第八十六批)发布。
- 职工医保个人账户共济范围扩大至近亲属。
- 卫生委发布医疗机构近视矫正技术操作规范。
- 科创板申报企业15家,上市委通过1家,注册生效2家,已问询3家,中止8家。
估值与个股表现
- 医药板块2024年PE估值23.6倍,相对全部A股溢价16.8%;TTM估值25.7倍,低于历史均值。
- 本周中泰医药重点推荐个股平均上涨0.25%,跑赢医药行业3.61%。
重点公司动态
- 昆药集团收购华润圣火51%股权。
- 百克生物获HSV-2疫苗临床试验批准。
- 百利天恒四特异性抗体GNC-038临床试验获批。
- 长春高新子公司金赛药业GS1-144获FDA默示许可。
- 翰宇药业利拉鲁肽注射液新药简略申请获批。
- 药明康德出售WuXi ATU美国、英国运营主体股权。
- 泽璟制药ZG005、盐酸吉卡昔替尼片临床试验获批。
- 仙琚制药拟设立全资子公司承接原料药业务。
风险提示
政策扰动风险、药品质量问题、公开资料信息滞后风险。