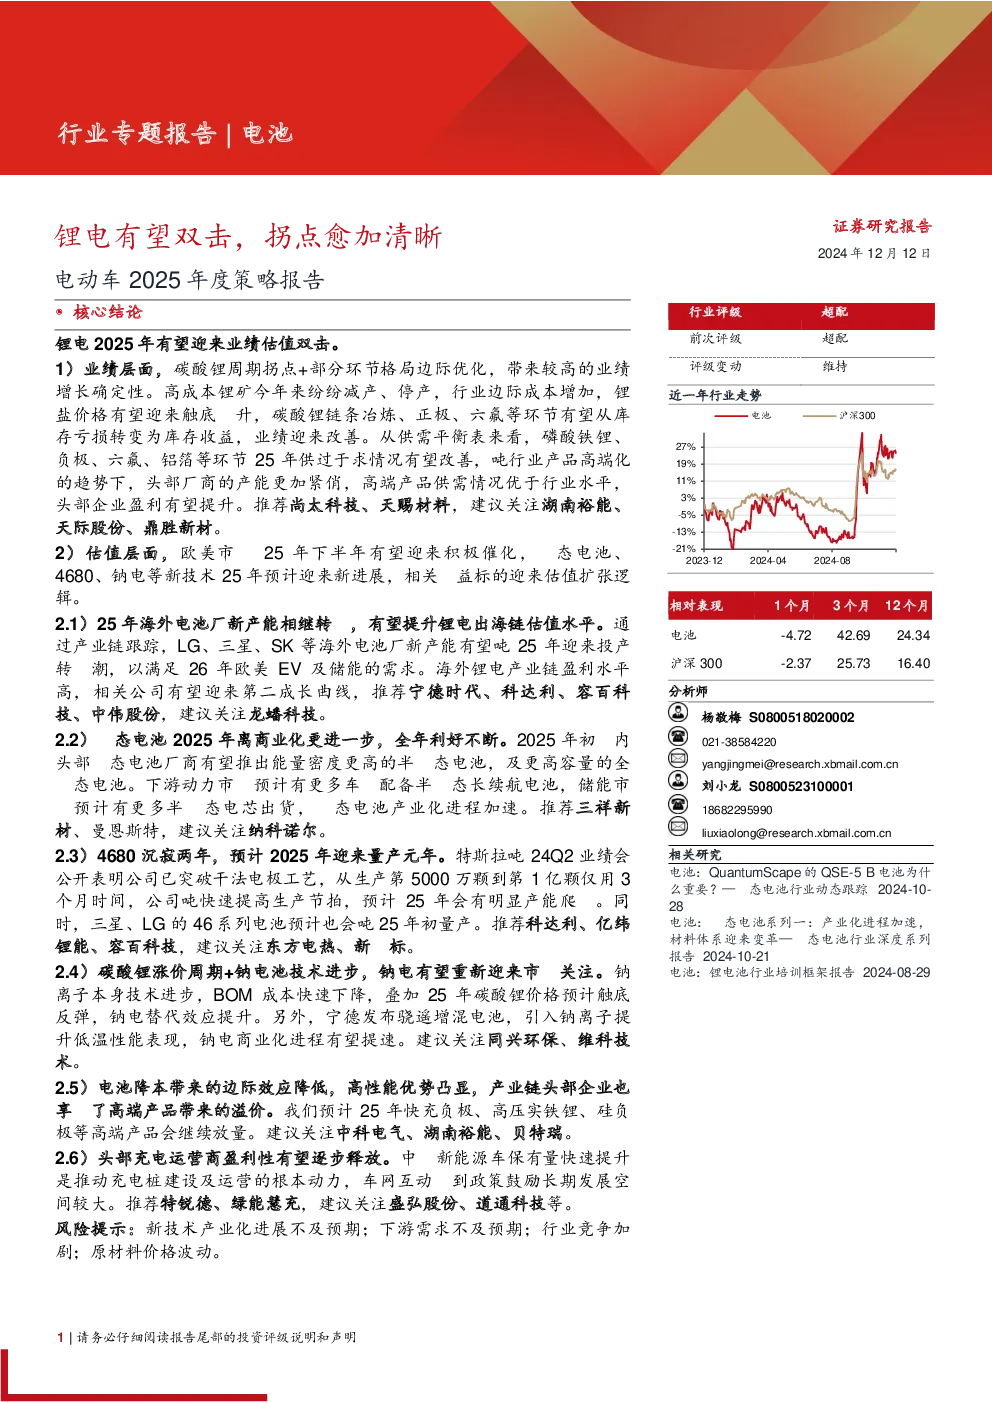
电池行业专题报告总结
1. 行业概况与走势
- 行业评级:超配(维持)
- 近一年行业走势:
- 相对表现:1个月 -4.72%,3个月 +42.69%,12个月 +24.34%
- 沪深300相对表现:1个月 -2.37%,3个月 +25.73%,12个月 +16.40%
2. 业绩与估值展望
-
业绩层面:
- 碳酸锂周期拐点+部分环节格局优化,带来较高业绩增长确定性。
- 高成本锂矿减产、停产,锂盐价格有望触底回升,碳酸锂链条冶炼、正极、六氟等环节有望从库存亏损转为库存收益。
- 头部厂商产能更紧俏,高端产品供需情况优于行业水平,头部企业盈利有望提升。
- 推荐:尚太科技、天赐材料,关注:湖南裕能、天际股份、鼎胜新材。
-
估值层面:
- 欧美市场25年下半年有望迎来积极催化,固态电池、4680、钠电等新技术25年预计迎来新进展。
- 推荐:宁德时代、科达利、容百科技、中伟股份,关注:龙蟠科技。
- 固态电池产业化进程加速,推荐:三祥新材、曼恩斯特,关注:纳科诺尔。
- 4680电池量产提速,推荐:科达利、亿纬锂能、容百科技,关注:东方电热、新坐标。
- 碳酸锂涨价周期+钠电技术进步,钠电有望重新受到市场关注,建议关注:同兴环保、维科技术。
- 高性能材料如快充负极、硅负极、高压实铁锂等继续放量,推荐:中科电气、湖南裕能、贝特瑞。
- 头部充电运营商盈利性有望逐步释放,推荐:特锐德、绿能慧充,关注:盛弘股份、道通科技。
3. 技术创新与市场需求
- 国内电动车持续增长:预计2025年国内新能源汽车销量有望达到1426万辆,同比+25%。
- 海外电动化长期向好:预计2025年海外新能源汽车销量增速+19.59%,2026年增速提高。
- 动力电池产量增长:预计2025年全球动力电池产量有望达到1226GWh,同比+22.09%。
4. 材料价格与供需变化
- 锂电材料价格:电解液、六氟磷酸锂、锂电铜箔和铝箔等价格有望改善。
- 锂盐供需:预计2025年全球锂盐需求量147.7万吨,有效供给161.4万吨,供需比109%。
- 正极材料供需:预计2025年三元正极产能207.2万吨,磷酸铁锂正极产能343.0万吨,负极产能351.5万吨,隔膜产能459.2万吨,六氟磷酸锂产能33.8万吨,铜箔产能156.2万吨,铝箔产能97.6万吨,供需比均在合理范围内。
5. 新技术产业化进程
- 固态电池:技术变革带来新需求,产业化进程加速,电解质和锆材是关键。
- 4680电池:特斯拉量产提速,大规模装车在即。
- 钠电池:兼具性价比与低温性能,聚阴离子路线可能成为主流。
- 高性能材料:快充负极、硅负极、高压实铁锂等继续放量。
- 充电设施:全国公共充电量高增,车网互动发展潜力大。
6. 风险提示
- 新技术产业化进展不及预期。
- 下游需求不及预期。
- 行业竞争加剧。
- 原材料价格波动。