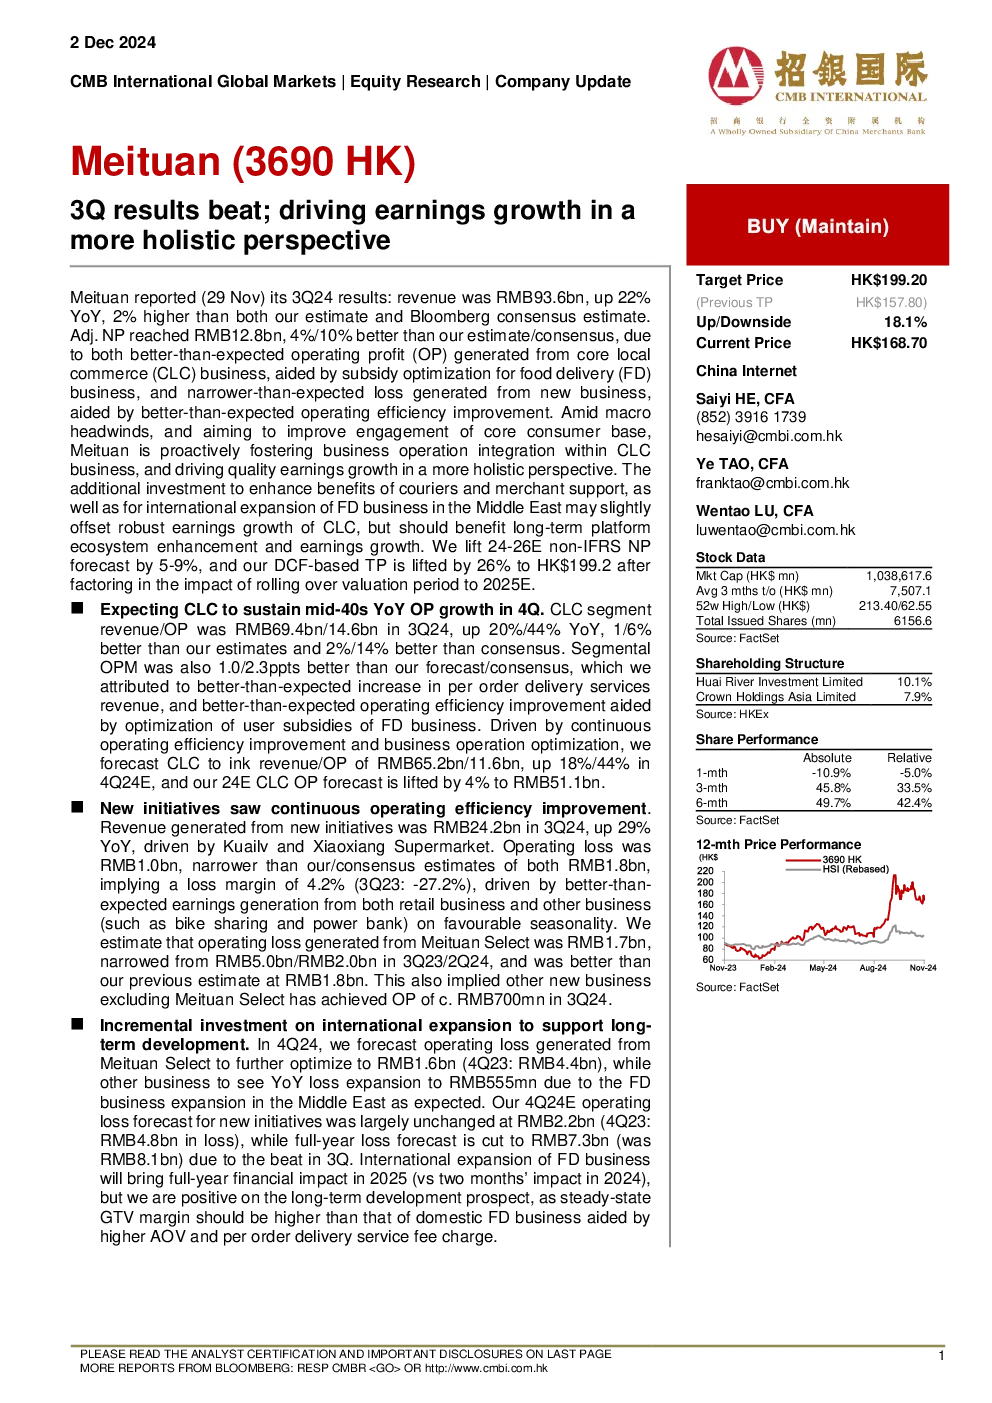
美团2024年第三季度业绩及展望总结
核心业绩表现
- 总收入:936亿元人民币,同比增长22%,高于预期及市场预期,环比增长2%。
- 调整后净利润:128亿元人民币,超出预期及市场预期。
- 核心本地商业(CLC):
- 收入69.4亿元,同比增长20%。
- 营业利润14.6亿元,同比增长44%,超出预期及市场预期1/6个百分点和1%/14个百分点。
- 营业利润率提升3.5个百分点至21.0%。
- 新业务:
- 收入24.2亿元,同比增长29%。
- 营业亏损10亿元,较预期及市场预期(18亿元)收窄,亏损率4.2%(2023年第三季度为-27.2%)。
- 美团优选亏损收窄至17亿元(2023年第三季度50亿元,2024年第二季度20亿元)。
- 其他新兴业务(除美团优选)实现约7000万元经营利润。
关键数据与运营效率
- 总订单量:饿了么和美团闪购交易额708亿元,同比增长14.5%。
- 交付服务收入:增长快于订单量,主要因用户激励减少及运营效率提升。
- CLC业务利润率:提升3.5个百分点至21.0%,主要归因于快递业务每单配送服务收入增加及用户补贴优化。
国际扩张与投资
- 新业务亏损优化:美团优选亏损预计进一步收窄至16亿元(2023年第四季度44亿元)。
- 其他新业务亏损:预计扩大至5.5亿元,主要因电源银行和共享单车季节性较弱,以及中东FD业务扩张投资。
- 国际FD业务:2025年全面产生财务影响,长期GTV利润率预计高于国内FD业务。
未来展望与预测
- CLC业务(2024年第四季度):
- 收入652亿元,同比增长18.2%。
- 营业利润116亿元,同比增长44%,营业利润率17.7%(提升3.2个百分点)。
- 新业务(2024年第四季度):
- 收入227亿元,同比增长22%。
- 美团优选亏损预计16亿元。
- 其他新业务亏损5.5亿元。
- 预测调整:
- 2024年/2025年收入预测分别上调0.2%/0.4%。
- 2024年/2025年营业利润预测分别上调14.0%/6.2%。
研究结论与估值
- 目标价:基于DCF方法及估值周期延长至2025年,目标价上调至199.2港元。
- DCF估值:假设WACC为11.0%,终端增长率为2.5%,对应2024年和2025年非国际财务报告标准PE倍数分别为25倍和22倍。
- SOTP交叉验证:综合现金持有量后,每股估值为230.0港元。
股票回购更新
- 回购情况:截至2024年9月30日三个月内,回购1.2亿股B类股份,总对价142亿元(不含费用),占截至2024年6月30日流通股的约1.9%。