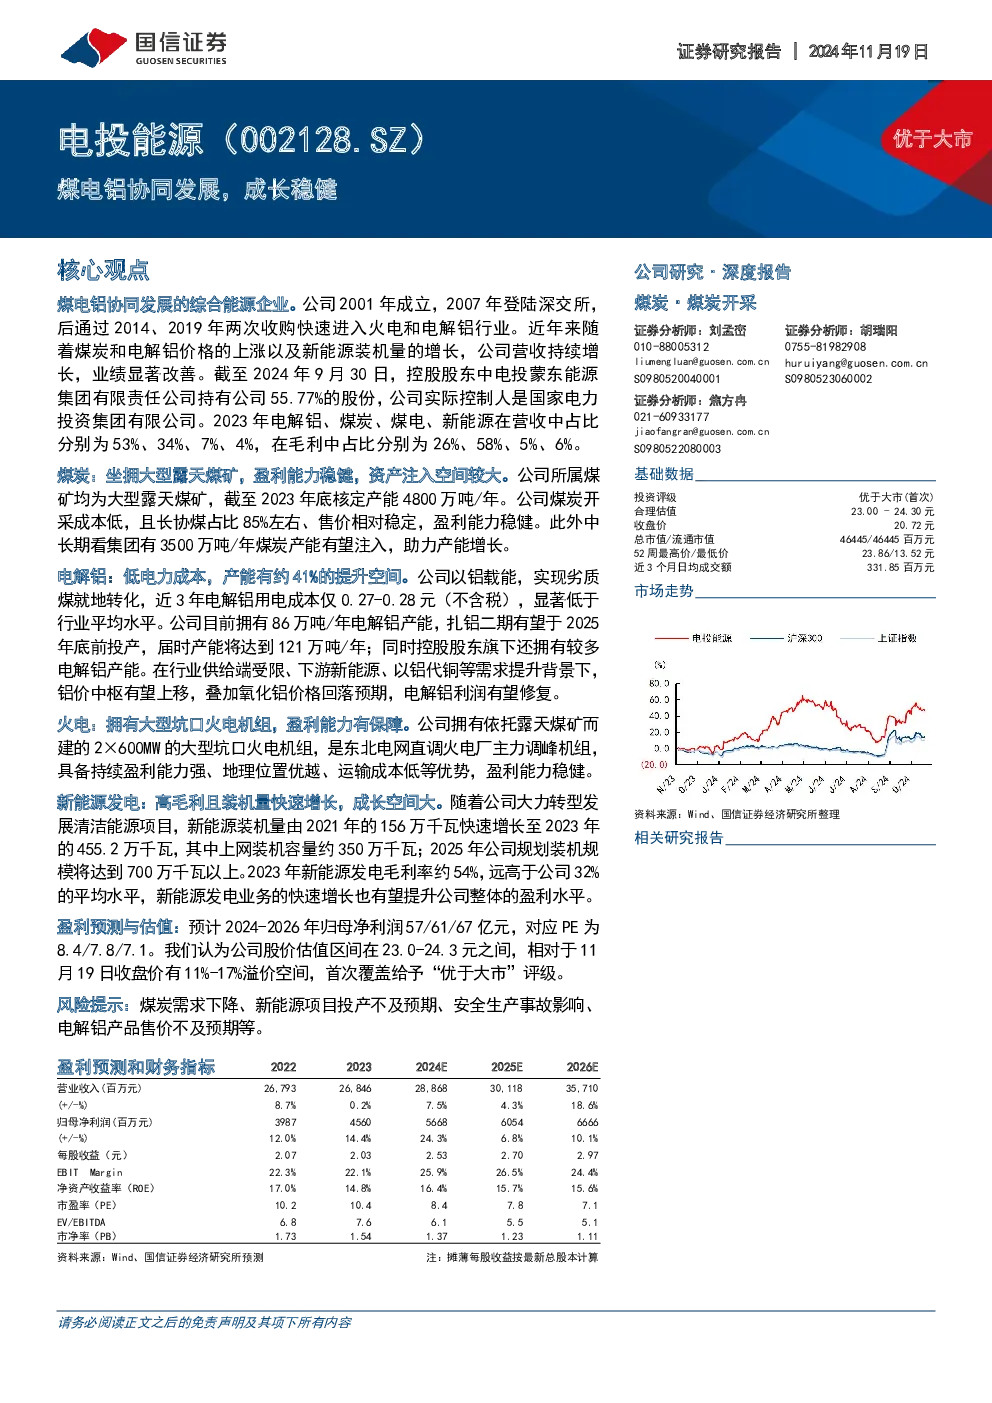
公司是国家电力投资集团在内蒙古区域内煤炭、火力发电及电解铝资源整合的唯一平台和投资载体,以煤为核心,以煤电铝一体化和清洁能源为重点,逐步成长为综合能源企业。
受益于行业周期红利,公司经营改善。近年来,随着煤炭和电解铝价格上涨、新能源装机量增长,公司营收持续增长,业绩显著改善。2023年公司实现营业收入268.5亿元,同比+0.2%;归母净利润45.6亿元,同比+14.4%。2024年前三季度,公司实现营业收入218.1亿元,同比+10.5%;归母净利润44.0亿元,同比+22.7%。
公司主要业务包括煤炭、电解铝、煤电和新能源发电,其中煤炭和电解铝是主要营收和利润来源。2023年,电解铝、煤炭、煤电、风电、太阳能发电在公司营收中占比分别为53.3%、34.0%、6.7%、2.2%、1.3%,在公司毛利中占比分别为26.0%、58.2%、5.1%、4.5%、1.6%。
煤炭业务方面,公司所属煤矿均为大型露天煤矿,合计核定产能4800万吨/年,煤炭产品具有低硫、低磷、高挥发分、高灰熔点“两低两高”的环保特点。公司煤炭产销量稳定,2023年煤炭产量4654.7万吨,销量4647.4万吨。公司煤炭以长协为主,占比约85%,长协煤价格上涨,吨煤毛利提高。中长期看集团有3500万吨/年煤炭产能有望注入,助力产能增长。
电解铝业务方面,公司以铝载能,实现劣质煤就地转化,近3年电解铝用电成本仅0.27-0.28元(不含税),显著低于行业平均水平。公司目前拥有86万吨/年电解铝产能,扎铝二期有望于2025年底前投产,届时产能将达到121万吨。同时,控股股东旗下还拥有较多电解铝产能。在行业供给端受限、下游需求提升背景下,铝价中枢有望上移,叠加氧化铝价格回落预期,电解铝利润有望修复。
火电业务方面,公司拥有依托露天煤矿而建的大型坑口火电机组,是东北电网直调火电厂主力调峰机组,具备持续盈利能力强、地理位置优越、运输成本低等优势,盈利能力稳健。
新能源发电业务方面,公司大力转型发展清洁能源项目,新能源装机量由2021年的156万千瓦快速增长至2023年的455.2万千瓦,其中上网装机容量约350万千瓦;2025年公司规划装机规模将达到700万千瓦以上。2023年新能源发电毛利率约54%,远高于公司32%的平均水平,新能源发电业务的快速增长有望提升公司整体的盈利水平。
盈利预测与估值:预计2024-2026年归母净利润57/61/67亿元,对应PE为8.4/7.8/7.1。我们认为公司股价估值区间在23.0-24.3元之间,相对于11月19日收盘价有11%-17%溢价空间,首次覆盖给予“优于大市”评级。
风险提示:煤炭需求下降、新能源项目投产不及预期、安全生产事故影响、电解铝产品售价不及预期等。