一、行情综述&投资建议
1.1 本周观点&建议关注标的
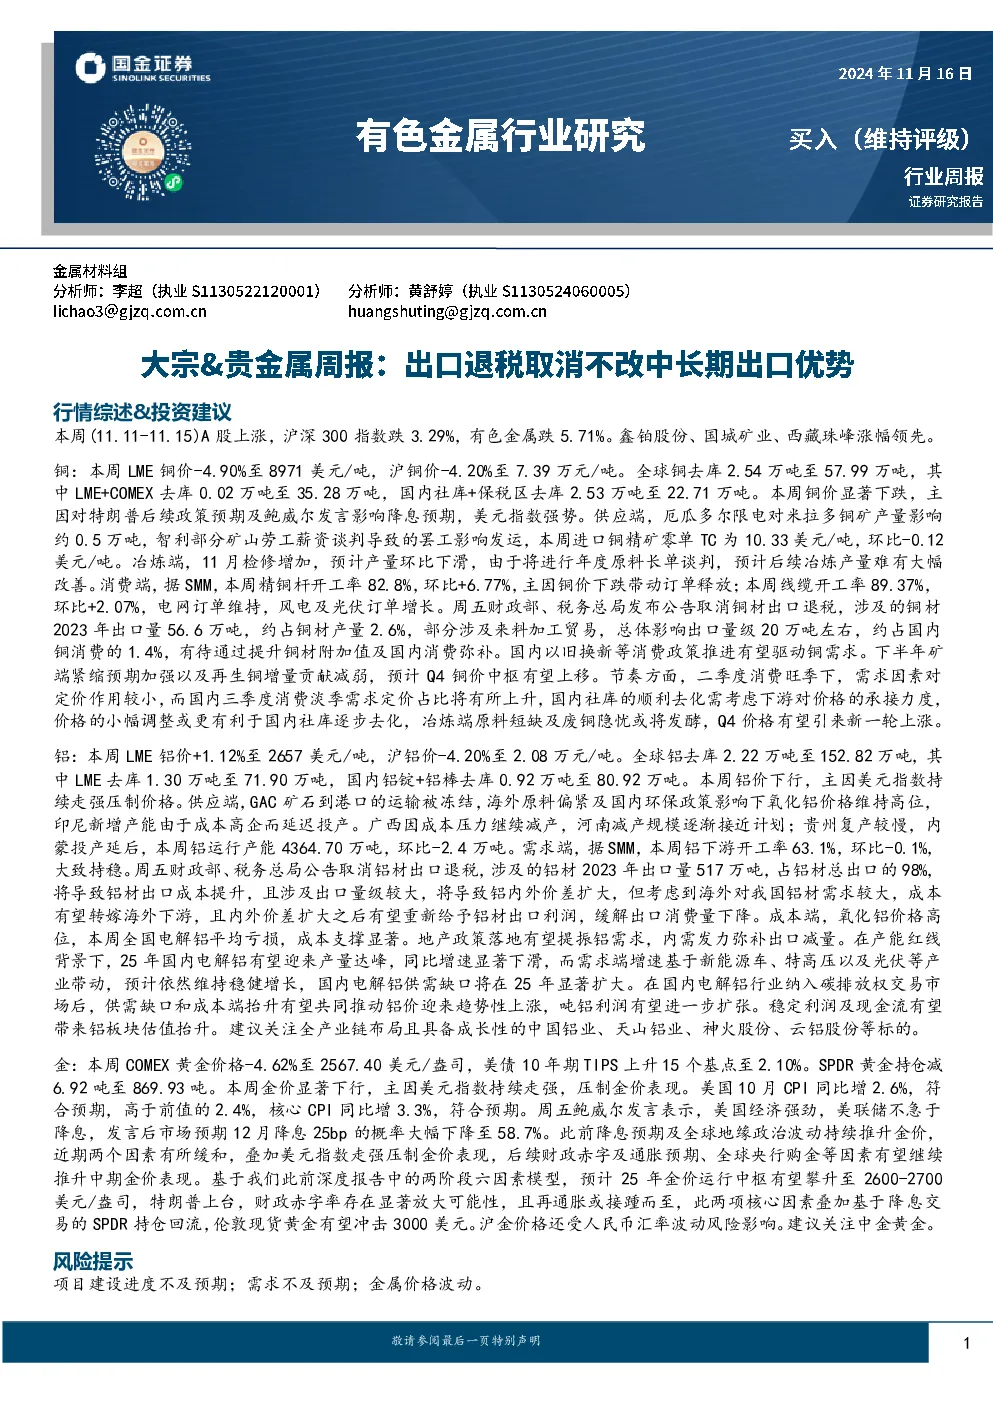
- 铜:本周LME铜价和沪铜价均显著下跌,全球铜库存去库。下跌主因包括特朗普后续政策预期、鲍威尔发言影响降息预期、美元指数强势。供应端,厄瓜多尔限电和智利罢工影响产量;冶炼端,11月检修增加,产量环比下滑;消费端,铜价下跌带动订单释放,线缆开工率提升。取消铜材出口退税将影响出口量,但国内消费政策有望驱动需求。预计Q4铜价中枢上移,Q4价格有望上涨。建议关注洛阳钼业、金诚信、紫金矿业、西部矿业、铜陵有色、中国有色矿业等。
- 铝:本周LME铝价上涨,沪铝价下跌,全球铝库存去库。铝价下行主因是美元指数持续走强。供应端,氧化铝价格高位,印尼新增产能延迟投产,国内减产继续;需求端,铝下游开工率大致持稳。取消铝材出口退税将扩大内外价差,但成本有望转嫁,并缓解出口消费量下降。地产政策落地有望提振铝需求。预计2025年国内电解铝产量达峰,供需缺口扩大,铝价趋势性上涨。建议关注中国铝业、天山铝业、中国宏桥、神火股份、云铝股份等。
- 金:本周COMEX黄金价格显著下行,主因是美元指数持续走强,鲍威尔发言影响降息预期。美国10月CPI同比增2.6%,核心CPI同比增3.3%。后续财政赤字及通胀预期、全球央行购金等因素有望继续推升金价。预计2025年金价运行中枢攀升至2600-2700美元/盎司,特朗普上台可能推动金价冲击3000美元。建议关注中金黄金。
1.2 行业与个股走势
本周内A股下跌,沪深300指数跌幅3.29%,有色金属跌幅5.71%。个股层面,鑫铂股份、国城矿业、西藏珠峰涨幅领先。
1.3 金属价格&库存变化一览
(此处为金属价格和库存变化的图表,具体数据见原文图表)
二、各品种基本面
2.1 铜
(此处为铜价走势、库存、TC&硫酸价格、期限结构等图表,具体数据见原文图表)
2.2 铝
(此处为铝价走势、吨铝利润、库存、期限结构等图表,具体数据见原文图表)
2.3 锌
本周LME锌和沪锌价格均下跌,LME+国内锌社会库存累库。锌精矿进口TC价格下降,国产TC环比上升。LME期货由贴水转为升水。
2.4 铅
本周LME铅和沪铅价格均下跌,LME+沪铅库存累库。铅精矿加工费维持稳定。LME铅期货由贴水转为贴水,但贴水幅度减小。
2.5 锡
本周LME锡和沪锡价格均下跌,LME+沪锡库存累库。
2.6 贵金属
本周COMEX黄金价格下跌,美债10年期TIPS上升,COMEX黄金库存增加,金银比下降,黄金ETF持仓增加。
2.7 钢铁
本周螺纹钢、热轧价格下跌。冷轧/中厚板/螺纹吨钢成本滞后一个月毛利均为负值。
三、公司重要公告
- 宁波富邦:拟通过支付现金方式购买宁波电工合金材料有限公司55.00%股权。
- 中色股份:参股公司中国瑞林工程技术股份有限公司首次公开发行股票注册申请获证监会批复。
- 盛达金属:拟以现金收购甘肃盛达集团有限公司持有的内蒙古金山矿业有限公司33%股权。
- 白银有色:拟通过下属全资子公司收购巴西Serrote铜矿项目和AMH 2项目公司100%权益。
四、风险提示
- 项目建设进度不及预期。
- 需求不及预期。
- 金属价格波动。