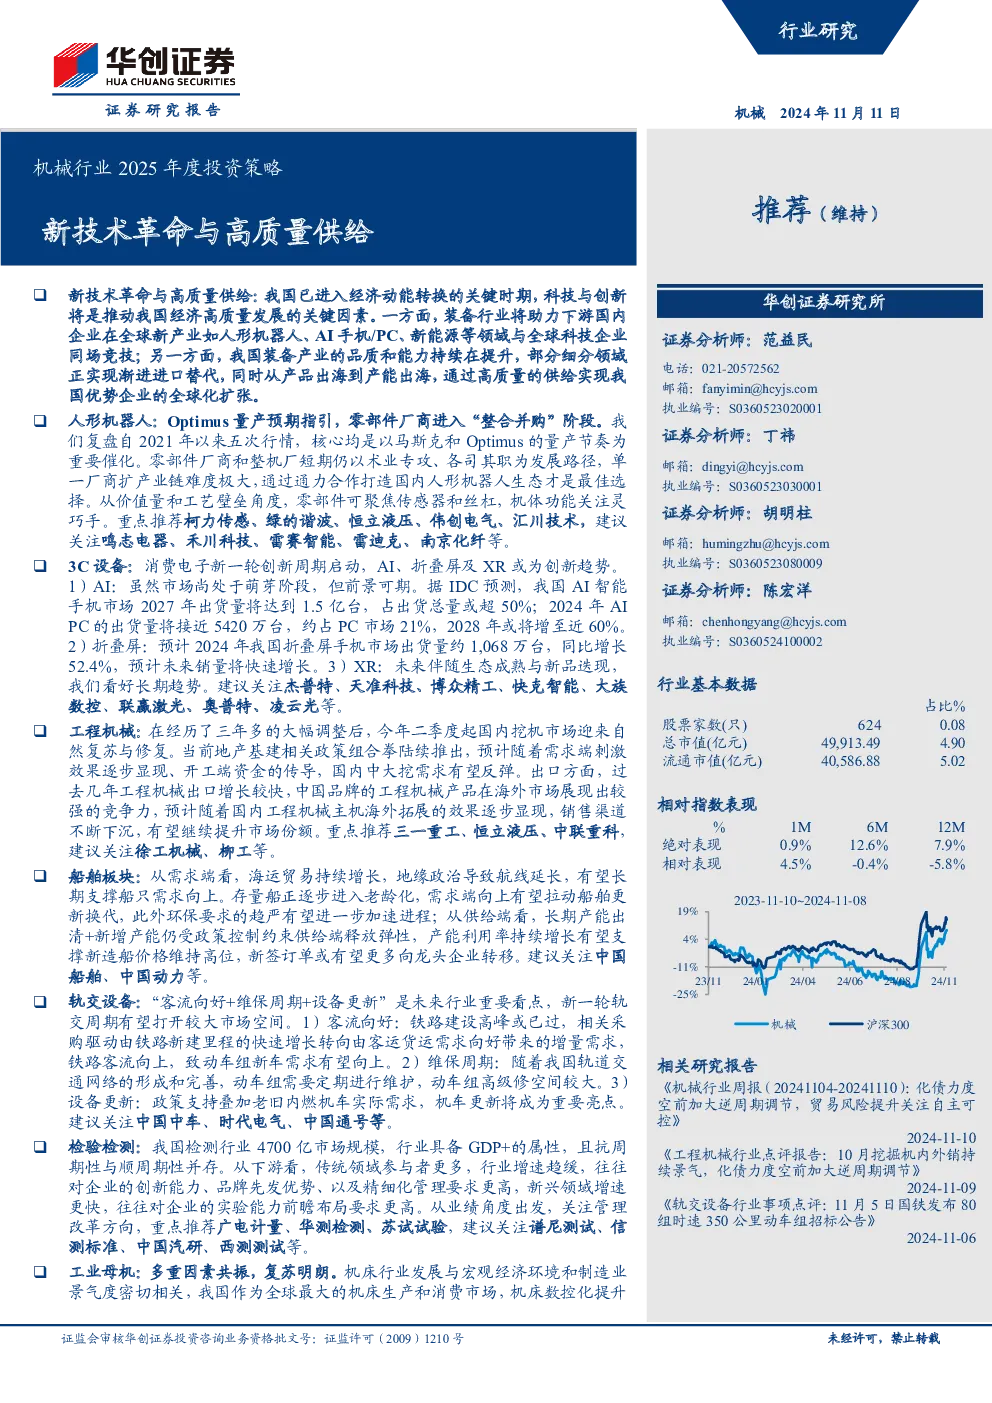
研报总结
我国已进入经济动能转换的关键时期,科技与创新将是推动经济高质量发展的关键因素。报告分为“新技术革命”和“高质量供给”两大板块。
新技术革命
人形机器人
- 核心观点:人形机器人板块受特斯拉Optimus量产节奏影响显著,零部件厂商进入“整合并购”阶段。
- 关键数据:Optimus Gen2 BOM成本中传感器占比最高(37.0%),其次是电机(20.3%)、丝杠(20.2%)、减速器(12.6%)。机体功能价值量占比前五部分为腿部(26.6%)、灵巧手(17.3%)、肩部(14.3%)、脚部(12.2%)、手臂(10.7%)。
- 研究结论:单一厂商扩产业链难度极大,通力合作打造国内生态是最佳选择。推荐柯力传感、绿的谐波、恒立液压、伟创电气、汇川技术,建议关注鸣志电器、禾川科技等。
3C设备
- 核心观点:消费电子新一轮创新周期启动,AI、折叠屏及XR为创新趋势。
- 关键数据:2023年全球智能手机/PC/平板电脑/可穿戴设备出货量分别为11.4/2.46/1.4/5.07亿台。预计2024年AI智能手机出货量达1.7亿部(占15%),2027年中国AI智能手机占比超50%;AI PC 2024年出货量近5420万台(占21%),2028年增至近60%。2024年中国折叠屏手机出货量约1068万台,同比增长52.4%,预计2028年超1700万台。
- 研究结论:行业处于新一轮创新及复苏周期,国产厂商进步快,产业链部分公司受益。推荐杰普特、天准科技、博众精工等。
高质量供给
工程机械
- 核心观点:国内挖机市场触底反弹在即,海外需求加速回暖。
- 关键数据:2023年国内挖机销量较2020年高点下滑69%,2024年前9月同比转正(8.6%)。2023年挖机出口首次超越内销,前9月出口同比下降9.0%,但8月起同比转正。预计欧美降息周期将带动全球投资向好。
- 研究结论:看好中国品牌加速出海。推荐三一重工、中联重科、恒立液压。
船舶板块
- 核心观点:“老龄化”+环保驱动需求增长,供给端竞争格局优化。
- 关键数据:预计2024年全球货物贸易量增长2.7%。到2030年,干散货船、油轮、天然气运输船队中超过20/21年船龄的船舶比例分别近30%/48%/42%。IMO要求到2030/2050年国际航运碳强度降低40%/70%,CII强制生效加速船队更新。
- 研究结论:新船价格高位稳定,新签订单或更多向龙头转移。推荐中国船舶、中国动力。
轨交设备
- 核心观点:“客流向好+维保周期+设备更新”是未来行业重要看点,新一轮轨交周期有望打开较大市场空间。
- 关键数据:2023年全国铁路固定资产投资同比增长7.54%,前9月同比增长10.30%。2024年前9月铁路客运量同比增长13.80%。动车高级修周期为3/6/12年,大量存量车型正进入高级修时期。预计每年更新800台老旧内燃机车,未来3年平均待替换空间为128亿元。
- 研究结论:推荐中国中车、时代电气、中国通号。
检验检测
- 核心观点:赛道长坡厚雪,关注利润释放能力。
- 关键数据:2023年我国检验检测行业市场规模达4670亿元,同比增长9.2%。CAGR为12.8%,约为同期GDP增速的1.5倍。新兴领域收入占比从2017年的45.66%下降至2023年的38.32%。
- 研究结论:推荐广电计量、华测检测、苏试试验。
工业母机
- 核心观点:多重因素共振,复苏明朗。
- 关键数据:2019年我国金属切削机床产量41.6万台,较2011年高点下降52%;2023年产量61.3万台,同比增长6.4%。我国新生产金属切削机床的数控化率由2012年的25%左右提高至2020年的43%,但相对发达国家仍存在差距,2023年数控金属切削机床整体国产化率为55%。
- 研究结论:推荐海天精工。
风险提示
- 宏观经济景气度不及预期;
- 国内制造业资本开支不及预期;
- 重点行业政策实施不及预期;
- 相关公司海外扩张进度不及预期等。