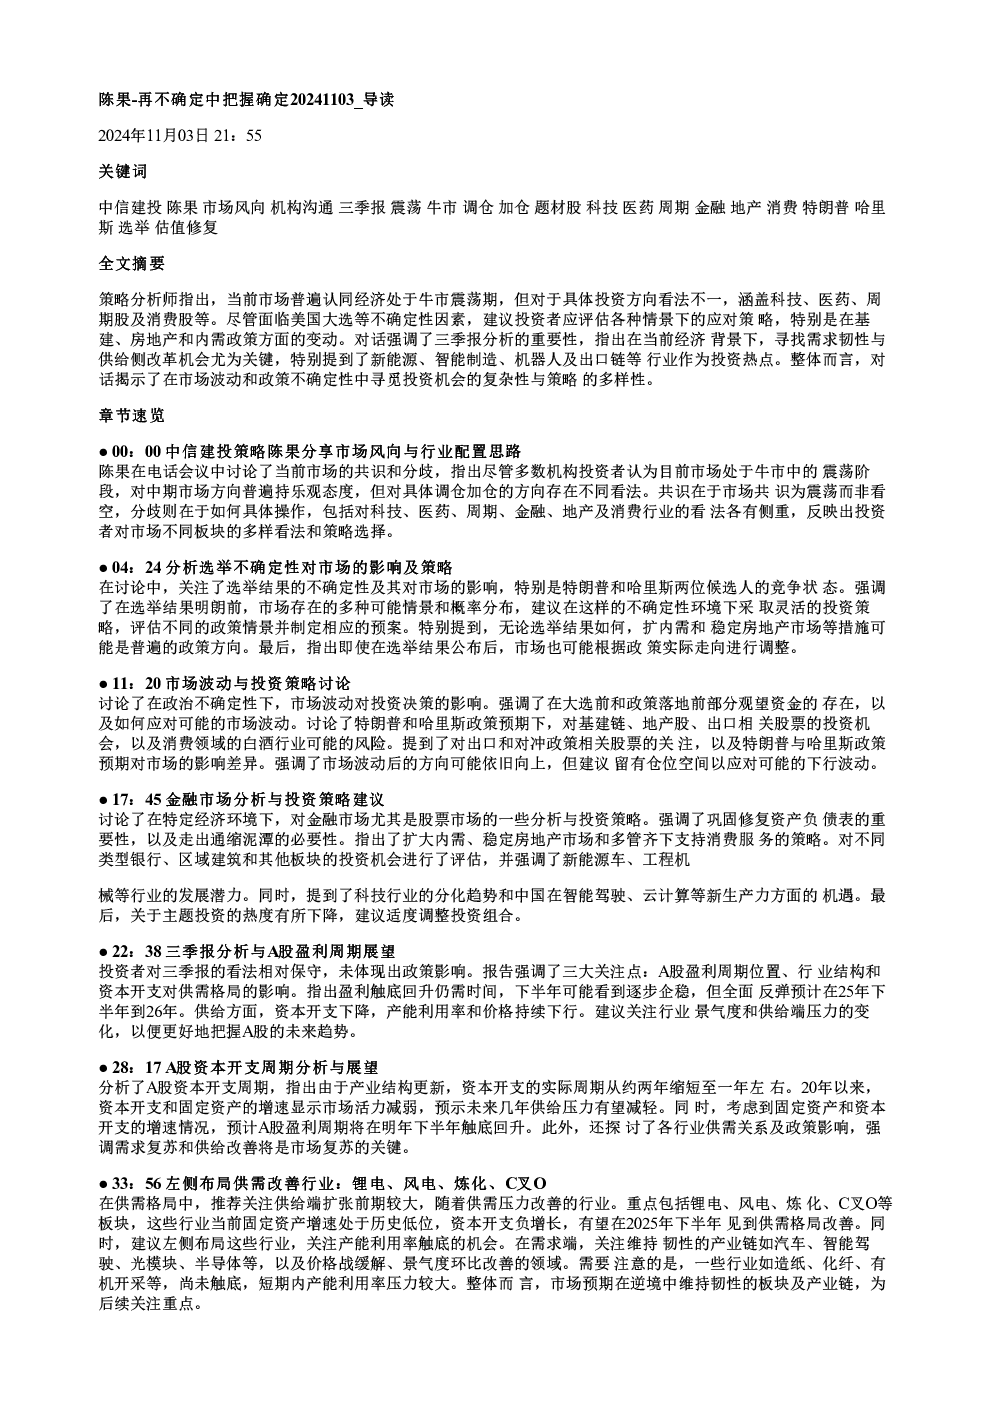
市场观点与投资策略
当前市场普遍认同经济处于牛市震荡期,但对投资方向存在分歧,涵盖科技、医药、周期股及消费股等。多数机构投资者对中期市场持乐观态度,但具体调仓加仓方向各有侧重,如科技、医药、周期(含房地产、基建、制造业)、金融、地产等。
选举不确定性及策略
关注美国大选结果的不确定性,特别是特朗普和哈里斯的竞争状态。建议采取灵活投资策略,评估不同政策情景并制定预案。无论选举结果如何,扩内需和稳定房地产市场可能是普遍政策方向。市场可能根据政策实际走向进行调整。
市场波动与投资策略
大选前和政策落地前存在部分观望资金,市场波动对投资决策有影响。特朗普和哈里斯政策预期下,关注基建链、地产股、出口相关股票。消费领域白酒行业可能面临风险。建议留有仓位空间应对可能的下行波动。
金融市场分析与投资策略
强调巩固修复资产负债表和走出通缩泥潭的必要性。建议扩大内需、稳定房地产市场、支持消费服务。对不同类型银行、区域建筑等板块进行评估,关注新能源车、工程机械等行业潜力。科技行业出现分化,中国在智能驾驶、云计算等新生产力方面有机遇。主题投资热度下降,建议适度调整投资组合。
三季报分析与A股盈利周期展望
投资者对三季报看法相对保守,未体现政策影响。关注A股盈利周期位置、行业结构和资本开支对供需格局的影响。盈利触底回升仍需时间,下半年可能逐步企稳,全面反弹预计在2025年下半年至2026年。供给端资本开支下降,产能利用率和价格持续下行。建议关注行业景气度和供给端压力变化。
A股资本开支周期分析与展望
A股资本开支周期因产业结构更新从约两年缩短至一年左右。2022年以来资本开支和固定资产增速显示市场活力减弱,预示未来几年供给压力有望减轻。预计A股盈利周期明年下半年触底回升。需求复苏和供给改善是市场复苏关键。
左侧布局供需改善行业
推荐关注供给端扩张前期较大,供需压力改善的行业,如锂电、风电、炼化、CRO等。这些行业固定资产增速处于历史低位,资本开支负增长,预计2025年下半年供需格局将得到改善。需求端关注汽车、智能驾驶、光模块、半导体等产业链,以及价格战缓解、景气度环比改善领域。
2022年市占率扩张及出口链景气度分析
2022年大盘成长和价值表现突出,主要由于需求逆境中市占率提升。市占率进一步扩张的公司,如制造业龙头和新兴产业链龙头,展现出较强韧性和增长潜力。出口链一季度至二季度表现优异,三季度开始分化,部分板块景气度回落,尤其是受益于美国补库的板块。