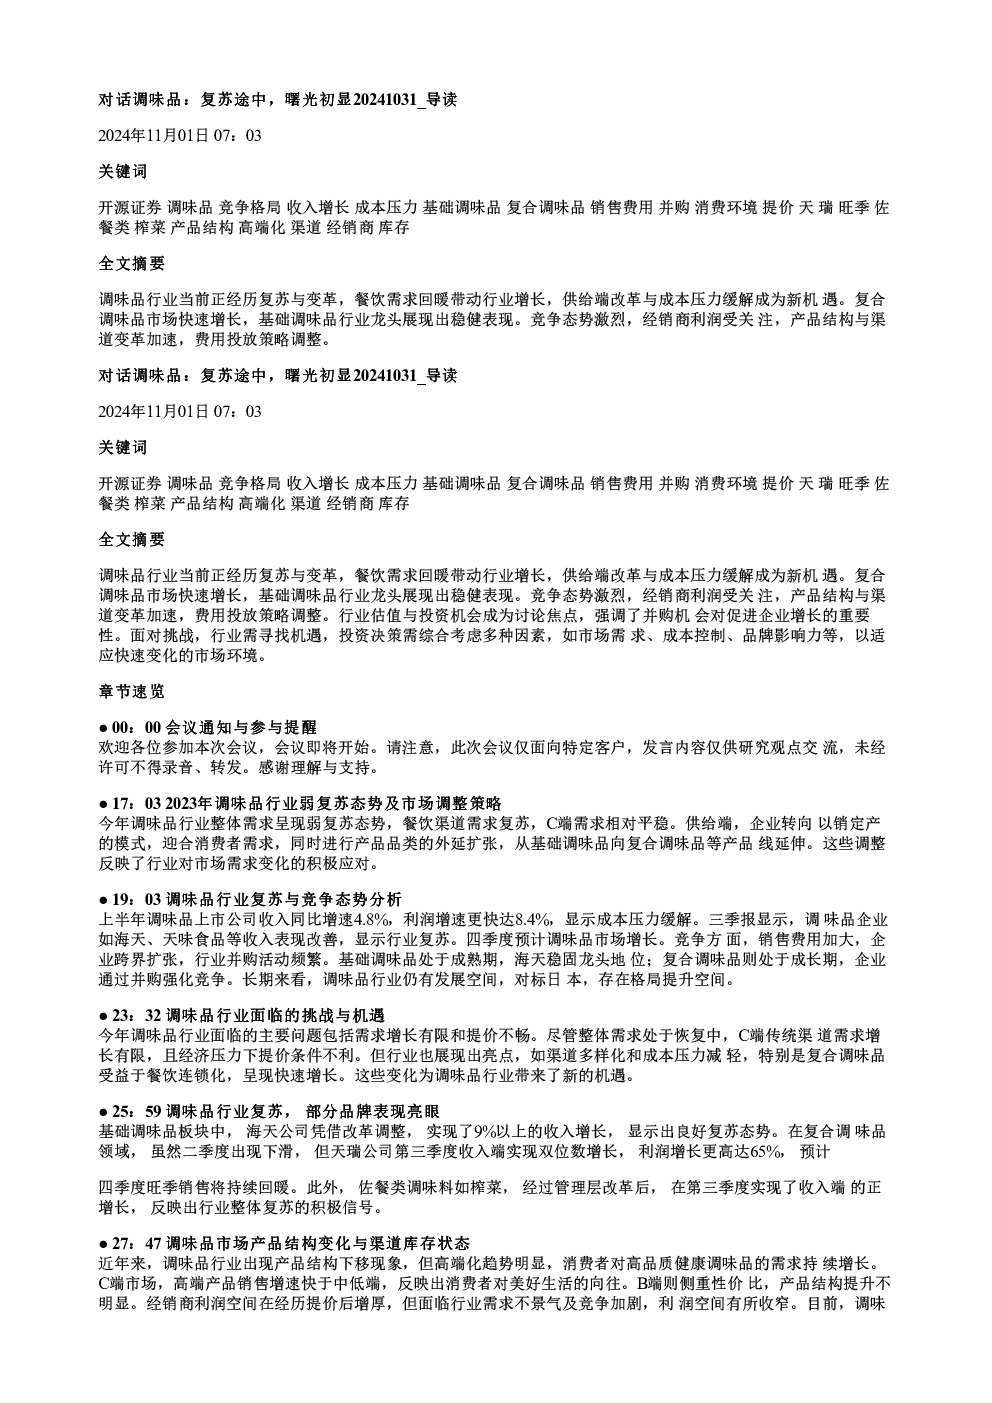
2024年11月01日07:03,开源证券发布调味品行业研究报告,分析行业复苏与变革趋势。
行业复苏与竞争态势
2023年调味品行业呈现弱复苏态势,餐饮渠道需求回暖,C端需求相对平稳。供给端企业转向以销定产模式,并拓展产品品类,从基础调味品向复合调味品延伸。上半年上市公司收入同比增速4.8%,利润增速8.4%,显示成本压力缓解。三季报显示海天、天味食品等收入改善,四季度预计市场增长。竞争方面,销售费用加大,跨界扩张,并购活动频繁。基础调味品行业龙头海天稳固地位,复合调味品处于成长期,企业通过并购强化竞争。对标日本市场,行业存在格局提升空间。
挑战与机遇
行业面临需求增长有限、提价不畅等问题,但渠道多样化和成本压力减轻带来机遇。复合调味品受益餐饮连锁化,呈现快速增长。部分品牌表现亮眼,如海天收入增长9%以上,天瑞第三季度收入端双位数增长,利润增长65%,佐餐类榨菜收入实现正增长。
产品结构与渠道库存
产品结构下移现象明显,高端化趋势持续,C端高端产品销售增速快于中低端。B端侧重性价比,产品结构提升不明显。经销商利润空间在提价后增厚,但面临需求不景气及竞争加剧,利润空间收窄。目前渠道库存恢复正常水平,季节性压力可控。
经销商策略与新兴渠道影响
企业倾向于与大经销商合作,加快产品推广和市场布局。大经销商在资源整合和市场应对能力上更有优势。企业选择经销商策略与自身发展阶段相关,成长性企业更倾向于与大经销商合作,同时保护小经销商利益。社区团购和电商平台对行业的扰动趋于平稳,企业将其作为传统渠道的补充,促进渠道转型。
费用投放与行业趋势
部分企业增加费用投放力度,反映行业整体面临的需求和成本压力。需求回暖有限,成本下降趋势,促使企业重视市场份额,通过市场投入防止竞争加剧。研究行业时需关注量和价增长、竞争格局、市场份额及梯队情况。
量价分析与竞争格局
从量的角度考虑人均使用量、人口数量及餐饮、家庭和食品加工渠道需求。价格受供需影响,行业替代和产品结构升级是关键因素。中长期看,提价仍有可能。竞争格局方面,基础调味品行业集中度提升,复合调味品赛道格局尚未稳固。
市场跟踪指标分析框架
从宏观(人口数量、CPI变动)、中观(餐饮社零数据、原材料价格)、微观(库存、销售、铺货、产品战略、市场占有率)三个维度分析行业。
估值与投资机会
当前估值被部分投资者认为偏高,但纵向看处于历史偏低位置,横向对比食品饮料子行业偏高,主要因必选属性强。过去几年多参照海天用DCF模型评估,估值维持在30倍以上,目前略有修复至40倍。合理估值约30倍,其他公司估值根据成长性和业绩稳定性修正。投资机会在于龙头公司估值修复和行业估值重塑。
投资策略
聚焦复合调味料赛道和稳健的行业龙头。复合调味料因持续增长趋势及高并购机会受推荐,如天味怡海。同时关注海天等稳健龙头及有边际改善的调味品公司。