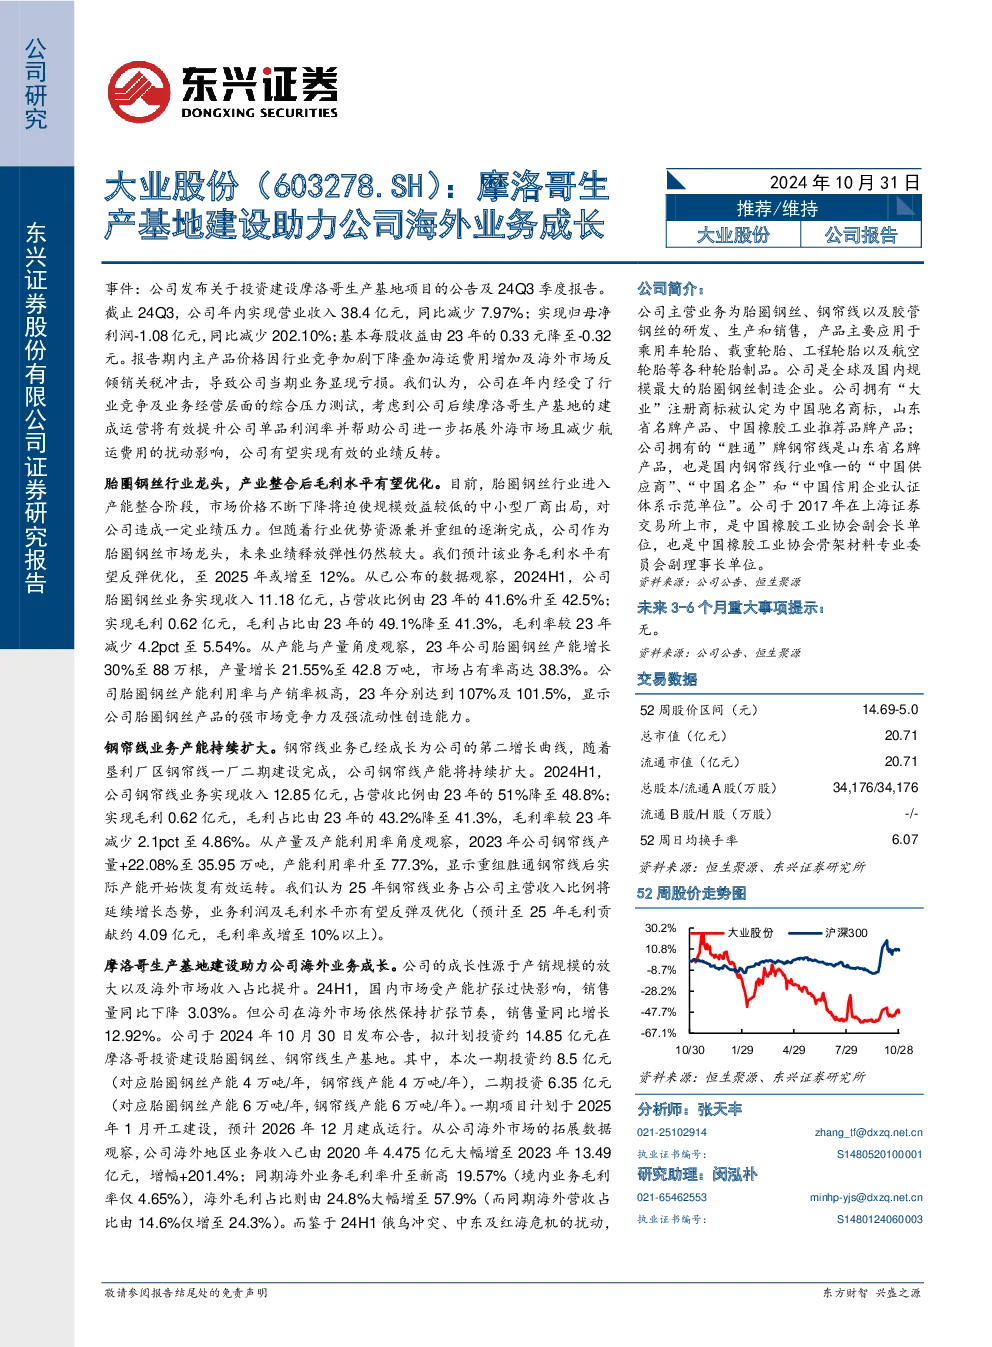
核心观点与关键数据
- 公司概况:大业股份是全球及国内规模最大的胎圈钢丝制造企业,拥有“大业”和“胜通”两大品牌,产品主要应用于轮胎制造业。
- 2024年Q3业绩:公司实现营业收入38.4亿元,同比减少7.97%;归母净利润-1.08亿元,同比减少202.10%;基本每股收益由0.33元降至-0.32元。主要原因是行业竞争加剧、海运费用增加及海外市场反倾销关税冲击。
- 胎圈钢丝业务:2024H1实现收入11.18亿元,占营收比例42.5%;毛利0.62亿元,毛利占比41.3%,毛利率较2023年减少4.2pct至5.54%。2023年产能增长30%至88万根,产量增长21.55%至42.8万吨,市场占有率38.3%,产能利用率与产销率分别达到107%及101.5%。
- 钢帘线业务:2024H1实现收入12.85亿元,占营收比例48.8%;毛利0.62亿元,毛利占比41.3%,毛利率较2023年减少2.1pct至4.86%。2023年产量增长22.08%至35.95万吨,产能利用率升至77.3%。
- 海外市场:2024H1海外市场销售量同比增长12.92%,海外业务收入由2020年的4.475亿元增至2023年的13.49亿元,增幅201.4%;海外毛利率升至19.57%,海外毛利占比由24.8%增至57.9%。
未来发展
- 摩洛哥生产基地:公司计划投资约14.85亿元建设摩洛哥生产基地,一期投资8.5亿元,对应胎圈钢丝产能4万吨/年,钢帘线产能4万吨/年,计划2025年开工,2026年建成运行。
- 海外市场拓展:摩洛哥工厂建成后,产品可直接运至欧洲市场,有助于应对国际贸易摩擦并降低成本,进一步提升海外市场毛利水平。
- 成本优化:公司分布式风电、生物质锅炉及光伏项目将持续发力,推动公司整体营收曲线优化,提升综合毛利水平至2026年11.79%。
盈利预测与投资评级
- 预测:2024-2026年公司营收分别为57.37/66.75/76.11亿元,同比增长3.26%/16.34%/14.03%;归母净利润分别为0.34/2.42/3.79亿元,同比增长-64.67%/+614.25%/+56.56%。
- 估值:当前股价对应2024-2026年PE值分别为63.86X/8.94X/5.71X。
- 评级:维持“推荐”评级。
风险提示
- 原材料价格大幅波动,市场需求不及预期,产能释放不及预期,毛利率下降风险,技术创新风险,市场竞争风险,政策风险。