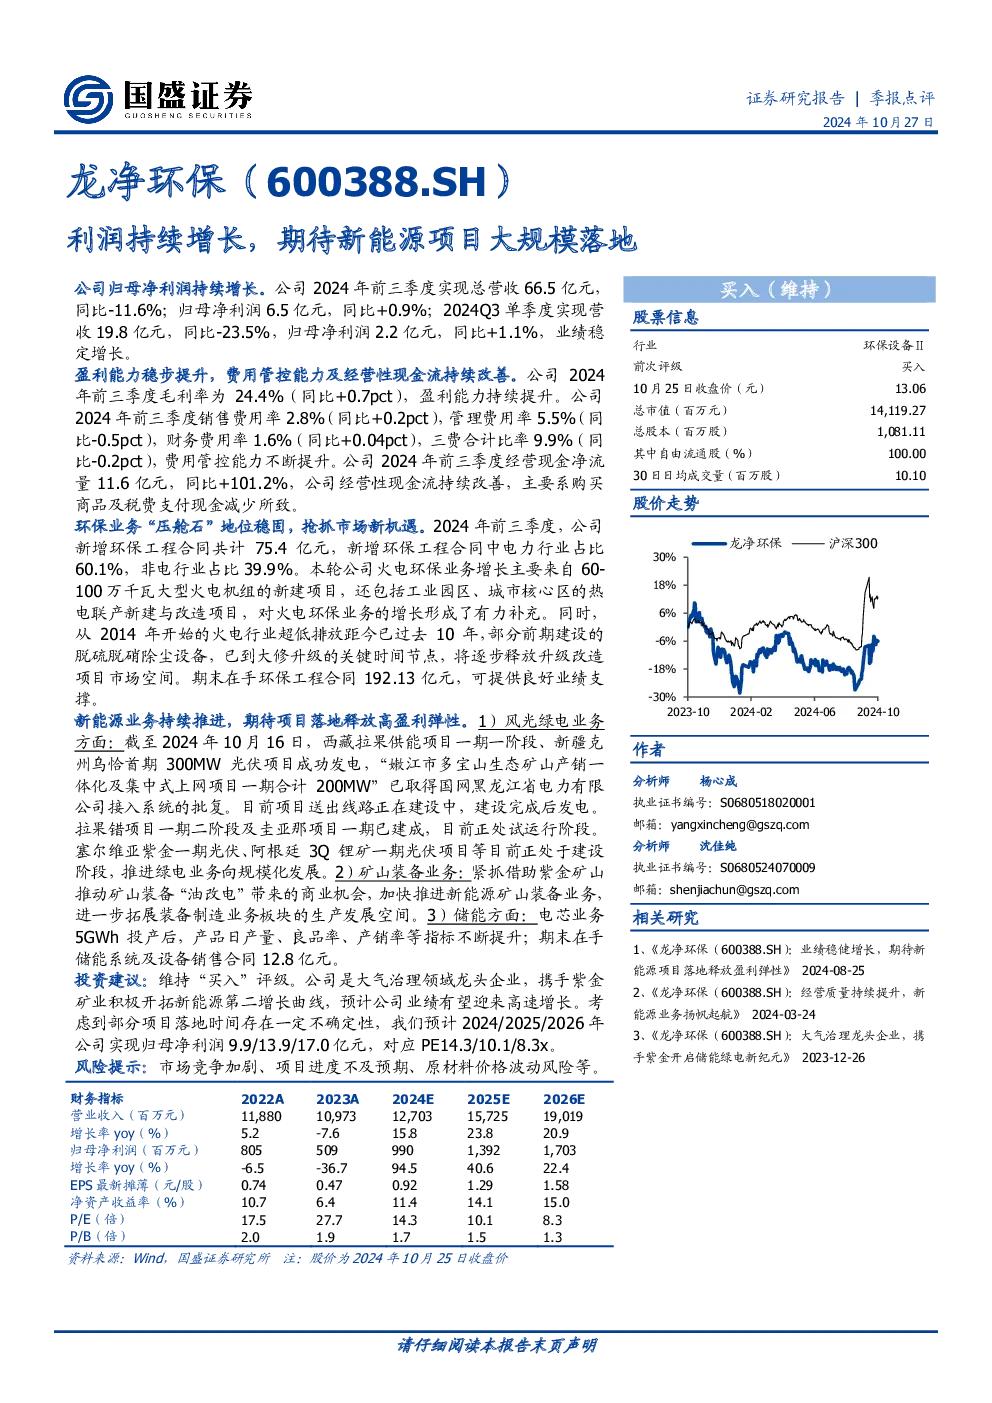
- 公司2024年前三季度实现总营收66.5亿元,同比-11.6%;归母净利润6.5亿元,同比+0.9%。Q3单季度营收19.8亿元,同比-23.5%,归母净利润2.2亿元,同比+1.1%,业绩稳定增长。
- 盈利能力稳步提升,费用管控能力及经营性现金流持续改善。2024年前三季度毛利率为24.4%(同比+0.7pct),销售费用率2.8%(同比+0.2pct),管理费用率5.5%(同比-0.5pct),财务费用率1.6%(同比+0.04pct),三费合计比率9.9%(同比-0.2pct),费用管控能力不断提升。经营性现金流持续改善,主要系购买商品及税费支付现金减少所致。
- 环保业务“压舱石”地位稳固,抢抓市场新机遇。2024年前三季度新增环保工程合同共计75.4亿元,电力行业占比60.1%,非电行业占比39.9%。火电环保业务增长主要来自60-100万千瓦大型火电机组的新建项目,以及工业园区、城市核心区的热电联产新建与改造项目。火电行业超低排放设备已到大修升级的关键时间节点,将逐步释放升级改造项目市场空间。期末在手环保工程合同192.13亿元。
- 新能源业务持续推进,期待项目落地释放高盈利弹性。1)风光绿电业务方面:西藏拉果供能项目一期一阶段、新疆克州乌恰首期300MW光伏项目成功发电,“嫩江市多宝山生态矿山产销一体化及集中式上网项目一期合计 200MW”已取得国网批复。拉果错项目一期二阶段及圭亚那项目一期已建成,正处试运行阶段。塞尔维亚紫金一期光伏、阿根廷 3Q 锂矿一期光伏项目等目前正处于建设阶段。2)矿山装备业务:紧抓紫金矿山推动矿山装备“油改电”带来的商业机会,加快推进新能源矿山装备业务。3)储能方面:电芯业务 5GWh 投产后,产品日产量、良品率、产销率等指标不断提升;期末在手储能系统及设备销售合同12.8亿元。
- 投资建议:维持“买入”评级。公司是大气治理领域龙头企业,携手紫金矿业积极开拓新能源第二增长曲线,预计公司业绩有望迎来高速增长。预计2024/2025/2026年公司实现归母净利润9.9/13.9/17.0亿元,对应PE14.3/10.1/8.3x。
- 风险提示:市场竞争加剧、项目进度不及预期、原材料价格波动风险等。