三季度经济数据及政策分析
三季度经济增速
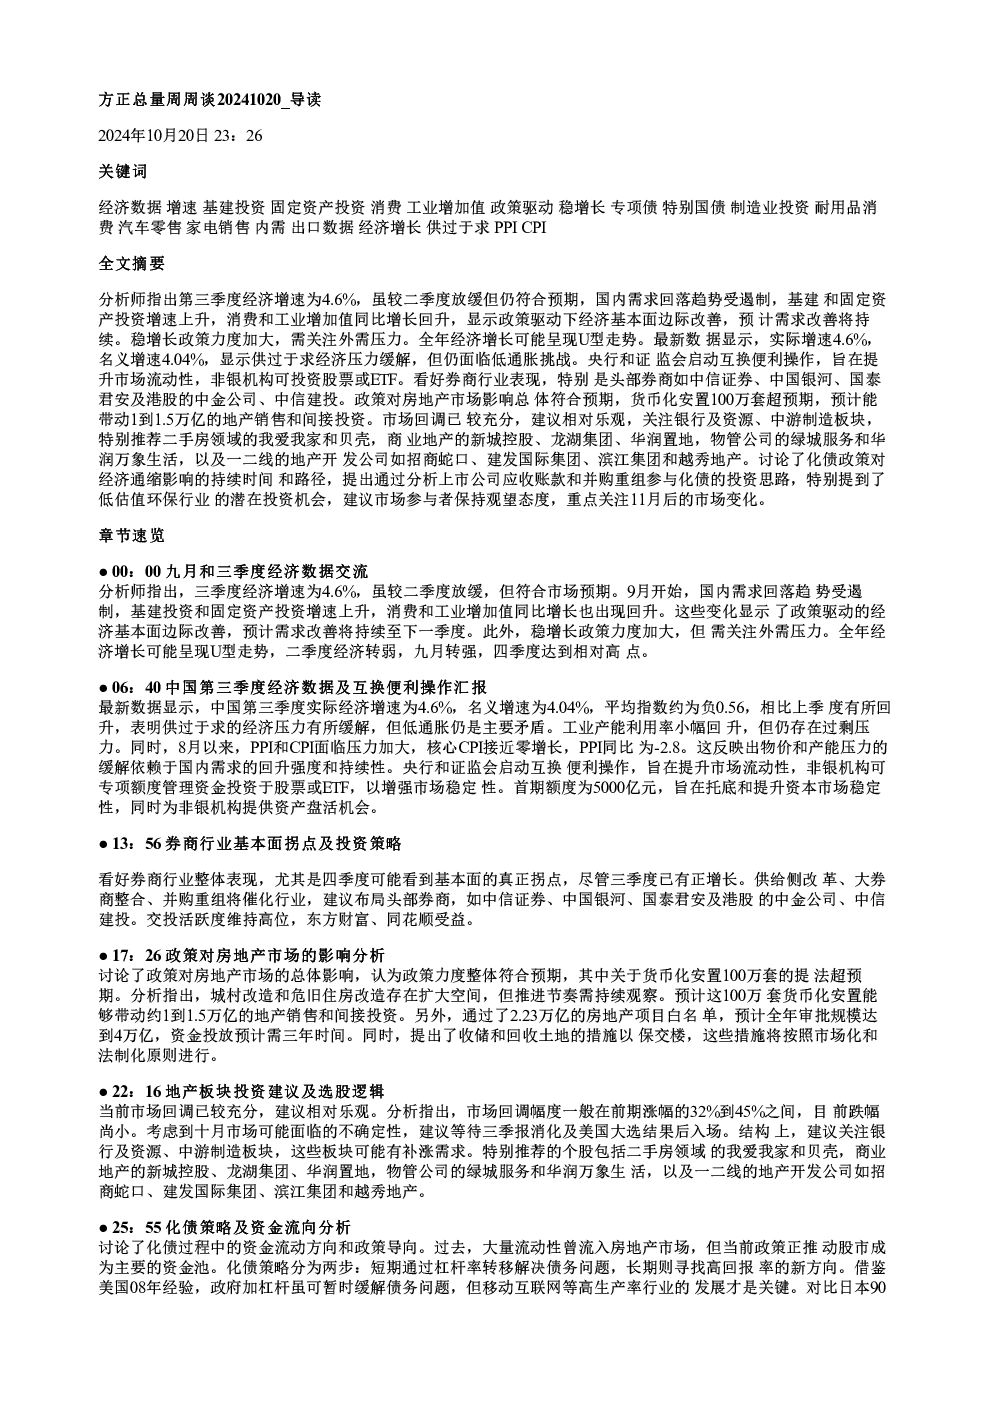
三季度经济增速为4.6%,符合预期,国内需求回落趋势受遏制。基建投资和固定资产投资增速上升,消费和工业增加值同比增长回升,显示政策驱动下经济基本面边际改善,预计需求改善将持续至下一季度。全年经济增长可能呈现U型走势,二季度经济转弱,九月转强,四季度达到相对高点。
经济数据关键指标
- 实际增速4.6%,名义增速4.04%,供过于求压力有所缓解
- 工业产能利用率小幅回升,但仍有过剩压力
- PPI同比-2.8,CPI面临压力,核心CPI接近零增长
稳增长政策及效果
- 稳增长政策力度加大,包括专项债、特别国债、设备更新和以旧换新政策等
- 第二轮政策从9月24日开始,效果将在未来1-2个季度显现
- 央行和证监会启动互换便利操作,首期额度5000亿元,提升市场流动性
券商行业分析
- 看好券商行业整体表现,四季度可能看到基本面拐点
- 头部券商受益于供给侧改革、整合和并购重组,推荐中信证券、中国银河、国泰君安等
- 交投活跃度维持高位,东方财富、同花顺受益
房地产市场政策及影响
- 政策对房地产市场影响符合预期,货币化安置100万套超预期
- 预计带动1-1.5万亿地产销售和间接投资
- 通过2.23万亿房地产项目白名单,全年审批规模4万亿,资金投放需三年
- 收储和回收土地以保交楼,按市场化和法制化原则进行
地产板块投资建议
- 市场回调已较充分,建议相对乐观,关注银行及资源、中游制造板块
- 推荐个股:二手房领域的我爱我家和贝壳,商业地产的新城控股、龙湖集团、华润置地,物管公司的绿城服务和华润万象生活,一二线地产开发公司如招商蛇口、建发国际集团、滨江集团和越秀地产
化债策略及资金流向
- 化债策略分为短期杠杆率转移和长期寻找高回报率方向
- 资金流动路径:从房地产转向股市成为新的资金池
- 参与化债投资思路:关注上市公司应收账款和并购重组机会
- 低估值环保行业存在潜在投资机会
市场展望及投资建议
- 市场回调较为充分,预计跌幅不超过前期涨幅的一半
- 建议在三季报消化及美国大选结果后入场,预计时间在十月底
- 短期内关注资源和中游制造板块的补涨机会
- 化债是一个长期过程,需保持理性耐心,关注11月后的市场变化