登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
其他报告
/
报告详情
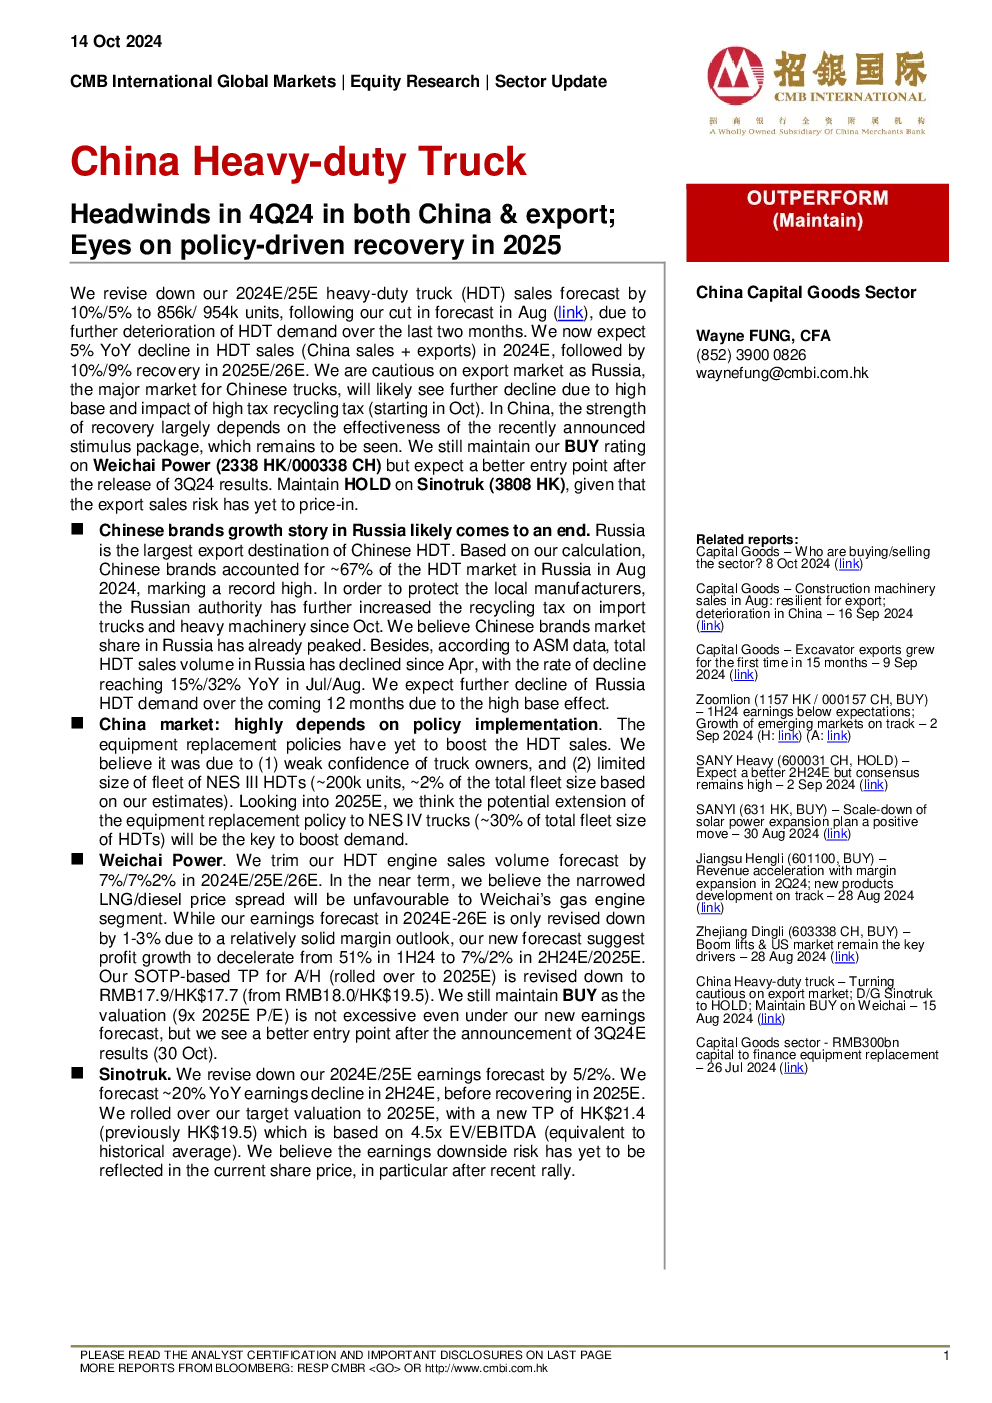
2024年第四季度中国及出口双双面临逆风;关注2025年政策驱动的复苏。
2024-10-14
Wayne Fung
招银国际
欧阳晓辉
四季度中国和出口重型卡车(HDT)销量预测下调,关注2025年政策驱动复苏
核心观点:
2024年HDT销量预测下调:将2024E/25E重型卡车销量预测下调10%/5%,至856k/954k辆,主要由于过去两个月需求恶化。预计2024年销售额同比下降5%,2025年/26年恢复10%/9%。
出口市场谨慎:中国卡车主要出口市场俄罗斯因基数高和税收回滚税(10月开始)可能进一步下降,中国品牌市场份额已达顶峰。
中国市场依赖政策:复苏强度取决于刺激措施有效性,设备更换政策尚未显著推动销量增长,需扩展至NES IV卡车(占车队30%)以刺激需求。
关键数据:
2024E/25E重型卡车销量:856k/954k辆。
2024年销售额预测:同比下降5%。
2025年/26年销售额预期:恢复10%/9%。
俄罗斯HDT市场份额:中国品牌达67%。
俄罗斯HDT销量下降:7月/8月同比下降15%/32%。
NES III车队规模:约20万辆(占HDT总车队2%)。
潍柴动力HDT引擎销量预测:2024E/25E/26E年下降7%/7%/2%。
潍柴动力利润预测:2024上半年51%,下半年E/2025E下降至7%/2%。
潍柴动力目标价:人民币17.9元/港币17.7元(基于2025E市盈率9倍)。
中国重汽收益预测:2024E/25E下降5%/2%,目标估值21.4港元(4.5倍EV/EBITDA)。
研究结论:
潍柴动力:维持买入评级,但建议在3Q24业绩发布后寻找更好的入场点。
中国重汽:维持持有评级,因出口销售风险未计入股价。
中国市场复苏依赖政策落地,设备更换政策需扩展至NES IV卡车以推动需求。
俄罗斯市场增长空间有限,中国品牌扩张可能结束。
你可能感兴趣
2025年第四季度全球并购趋势前瞻预报:政策驱动下的市场反应及其对并购规模的区域性不平衡影响
房地产
SS&C INTRALINKS
2025-09-29
建筑材料行业2024年年报及2025年一季报综述:建材行业业绩筑底,关注利好政策带来的估值回升
建筑建材
华龙证券
2025-05-12
2024年年报及2025年一季报点评乘用车业务驱动增长,航空复苏与低空经济打开新空间
华西证券
2025-05-07
2024年内地将推动新“国九条”及资本市场“1+N”系列政策文件落地见效;香港的表现有望于第三或第四季度得到改善
房地产
德勤
2024-06-21
汽车行业2024年年报及2025年一季报综述:以旧换新政策推动业绩增长,行业盈利能力复苏
交运设备
东兴证券
2025-05-20
2024年中国充电桩及储能设备出口分析及各国进口政策影响白皮书
电气设备
特易资讯
2025-01-15
2024年航旅业活力复苏:强逆风下的奋力前行报告
交通运输
Riskified睿思飞
2024-12-20
国内观察:2025年1-2月进出口数据:关注关税政策后续对出口的影响
东海证券
2025-03-08
检测服务行业2024年&2025年一季报总结:板块增速企稳,关注内需复苏与高壁垒高增长的新兴赛道
机械设备
东吴证券
2025-05-09
2025年8月经济数据点评:8月经济:逆风破局的政策信号
钢铁
民生证券
2025-09-15