螺纹钢与铁矿石期货研究报告(2024年9月27日)
螺纹钢
- 走势评级:震荡
- 关键数据:
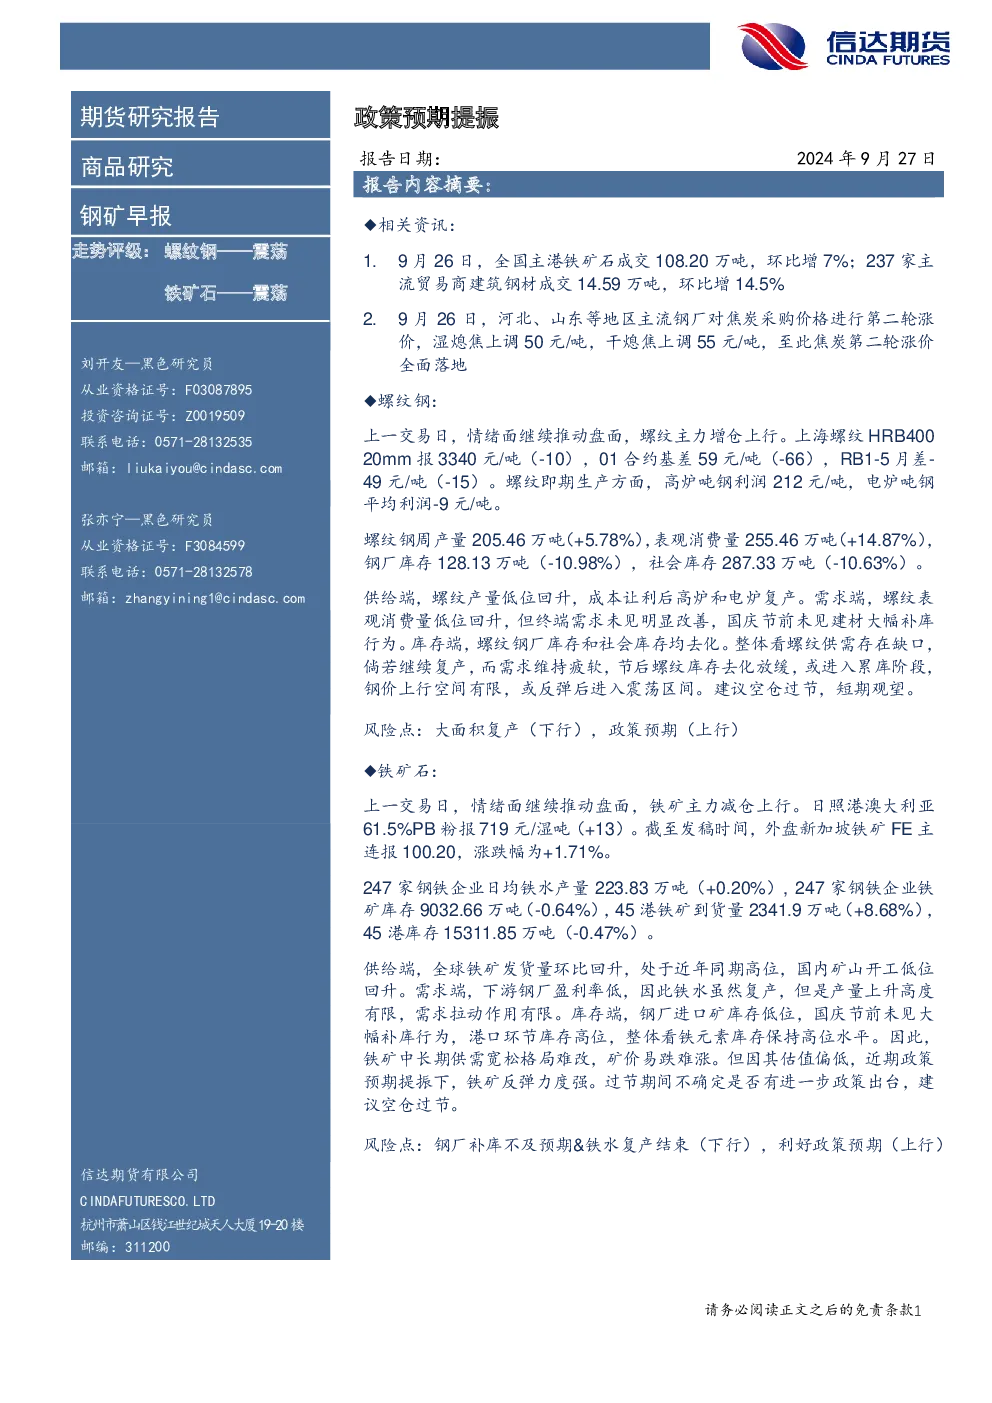
- 9月26日成交:螺纹钢成交14.59万吨(+14.5%),铁矿石成交108.20万吨(+7%)
- 焦炭第二轮涨价:湿熄焦上调50元/吨,干熄焦上调55元/吨
- 螺纹钢价格:HRB40020mm报3340元/吨(-10),01合约基差59元/吨(-66),RB1-5月差-49元/吨(-15)
- 产量与库存:螺纹钢周产量205.46万吨(+5.78%),表观消费量255.46万吨(+14.87%),钢厂库存128.13万吨(-10.98%),社会库存287.33万吨(-10.63%)
- 利润:高炉吨钢利润212元/吨,电炉吨钢平均利润-9元/吨
- 供需分析:
- 供给端:螺纹钢产量低位回升,高炉和电炉因成本让利而复产
- 需求端:表观消费量回升但终端需求疲软,国庆节前无大幅补库
- 库存端:钢厂库存和社会库存均去化
- 结论:螺纹钢供需存在缺口,若继续复产而需求疲软,节后库存去化放缓或进入累库阶段,钢价上行空间有限,或反弹后进入震荡区间。建议空仓过节,短期观望
- 风险点:大面积复产(下行)、政策预期(上行)
铁矿石
- 走势评级:震荡
- 关键数据:
- 9月26日价格:日照港澳大利亚61.5%PB粉报719元/湿吨(+13)
- 外盘:新加坡铁矿FE主连报100.20(+1.71%)
- 钢厂数据:铁水产量223.83万吨(+0.20%),铁矿库存9032.66万吨(-0.64%)
- 港口数据:到货量2341.9万吨(+8.68%),库存15311.85万吨(-0.47%)
- 供需分析:
- 供给端:全球铁矿发货量环比回升,国内矿山开工低位回升
- 需求端:钢厂盈利率低,铁水产量上升有限,需求拉动作用有限
- 库存端:钢厂进口矿库存低位,港口库存高位,整体铁元素库存高位
- 结论:铁矿中长期供需宽松格局难改,矿价易跌难涨,但估值偏低,政策预期提振下反弹力度强。建议空仓过节
- 风险点:钢厂补库不及预期&铁水复产结束(下行)、利好政策预期(上行)
附注
- 报告基于Mysteel、Wind等数据来源
- 风险提示:本报告不构成投资建议,内容仅供参考