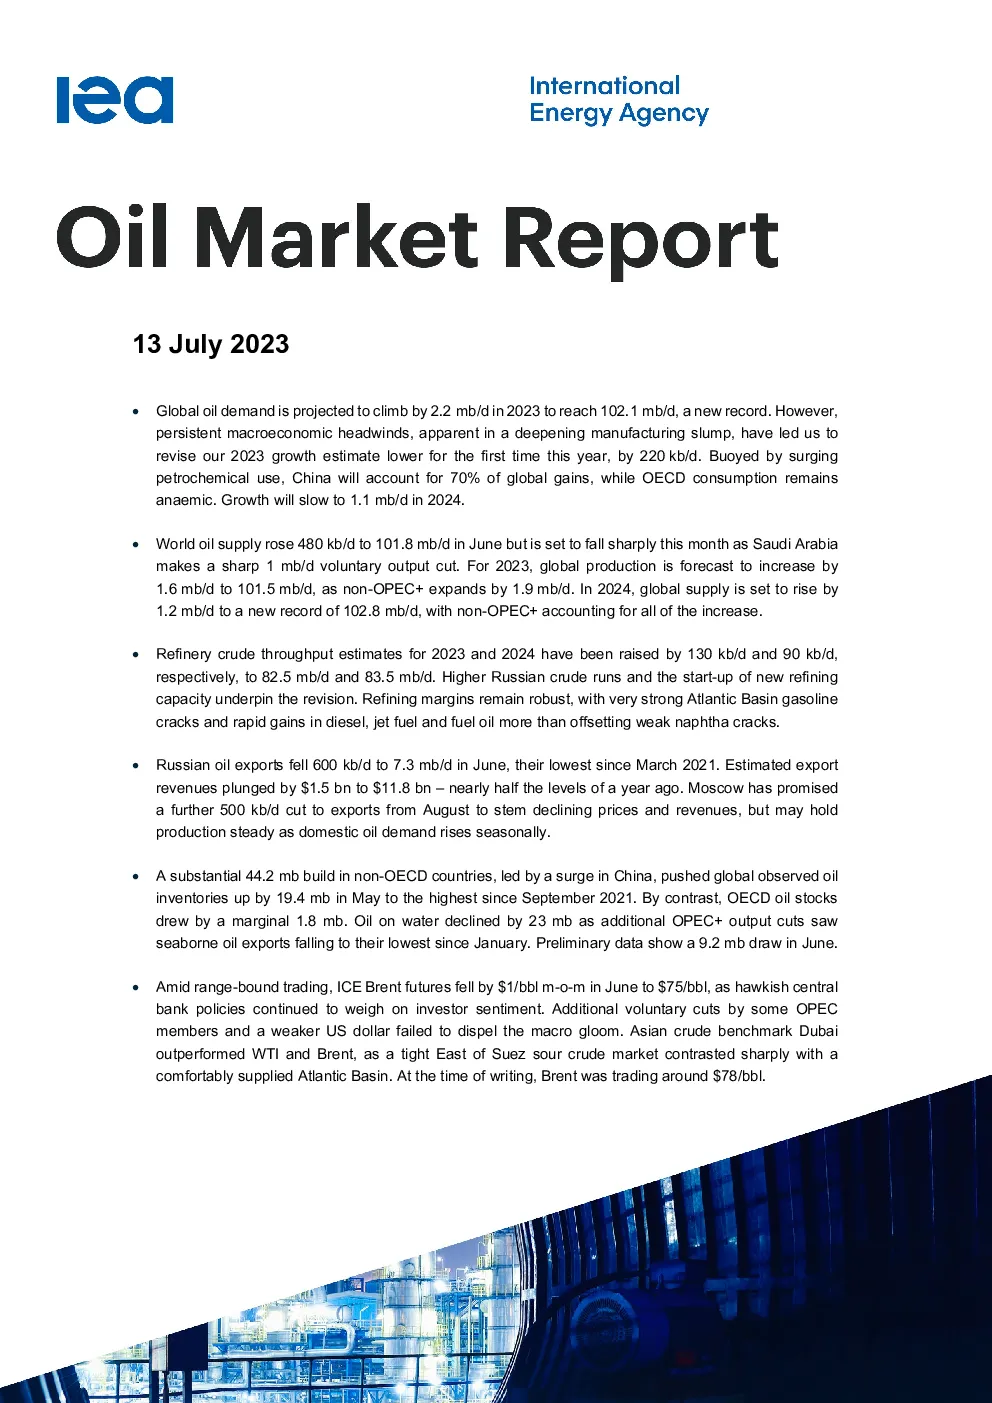
核心观点与关键数据
- 全球石油需求:预计2023年全球石油需求增长2.2百万桶/日,达到102.1百万桶/日,创下新纪录。但受宏观经济逆风影响,首次下调2023年增长预估220千桶/日。中国将占据全球增长的70%,而经合组织消费仍呈疲软状态。预计2024年需求增长将放缓至1.1百万桶/日。
- 全球石油供应:世界石油供应在6月份增长了480 kb/d,达到101.8 mb/d,但预计本月将大幅下降,因沙特阿拉伯实施1 mb/d的自愿减产。2023年,全球产量预计将增加1.6 mb/d,达到101.5 mb/d,非OPEC+的产量将增加1.9 mb/d。2024年,全球供应量预计将增加1.2 mb/d,达到新的历史记录102.8 mb/d,其中非OPEC+将占所有增长量的比例。
- 炼油厂原油吞吐量:2023年炼油厂原油吞吐量估计分别上调了130 kb/d和90 kb/d,达到82.5 mb/d和83.5 mb/d。俄罗斯原油产量增加以及新炼油产能的投产支撑了这一调整。炼油利润率依然强劲,大西洋盆地汽油裂解价差强劲以及柴油、喷气燃料和燃料油价格的快速上涨,有力地抵消了石脑油裂解价差的疲软。
- 俄罗斯石油出口:俄罗斯6月份的石油出口量下降了600千桶/日,至7300千桶/日,为自2021年3月以来的最低水平。估计的出口收入暴跌15亿美元至118亿美元——几乎是去年同期的水平的一半。莫斯科承诺从8月开始进一步削减500千桶/日的出口量。
- 全球原油库存:全球观察到的石油库存相对充裕,已恢复至2021年9月以来的最高水平。经合组织(OECD)的行业库存5月份上涨了170 kb/d。与此同时,中国原油库存在一年的时间内实现了最大月度增长,达到1.1 mb/d的峰值。全球石油平衡预示着2023年第二季度(2Q23)的边际库存增加。
- 原油价格:在区间震荡的交易中,ICE布伦特原油期货在6月份环比下跌了1美元/桶至每桶75美元,因为鹰派央行政策继续对投资者情绪产生影响。一些OPEC成员国进行的额外自愿减产以及美元的走弱未能消除宏观经济的不景气。亚洲原油基准迪拜的表现优于WTI和布伦特,因为苏伊士以东的紧俏低硫原油市场与供应充足的北大西洋盆地的对比鲜明。
研究结论
- 全球石油市场在2023年面临需求增长放缓和供应过剩的挑战。中国需求的增长无法弥补经合组织国家需求的疲软。
- OPEC+的减产措施对市场的影响有限,因为非OPEC+产量的增加抵消了部分减产效果。
- 俄罗斯石油出口下降,但国内炼油厂加工量增加,使其基本实现了基于2月原油产量水平自愿削减50万桶/日的目标。
- 全球原油库存处于高位,但供应削减的加深和需求季节性因素可能导致库存很快出现波动。
- 原油价格在区间内波动,受宏观经济环境和央行政策的影响。
- 炼油厂利润率强劲,但石化产品市场供过于求,导致部分产品价格疲软。
- 长距离VLCC运费上涨,小型原油船运费难以提升。
- 俄罗斯原油价格在G7价格上限之下波动,但受市场供需关系影响,价格有所反弹。