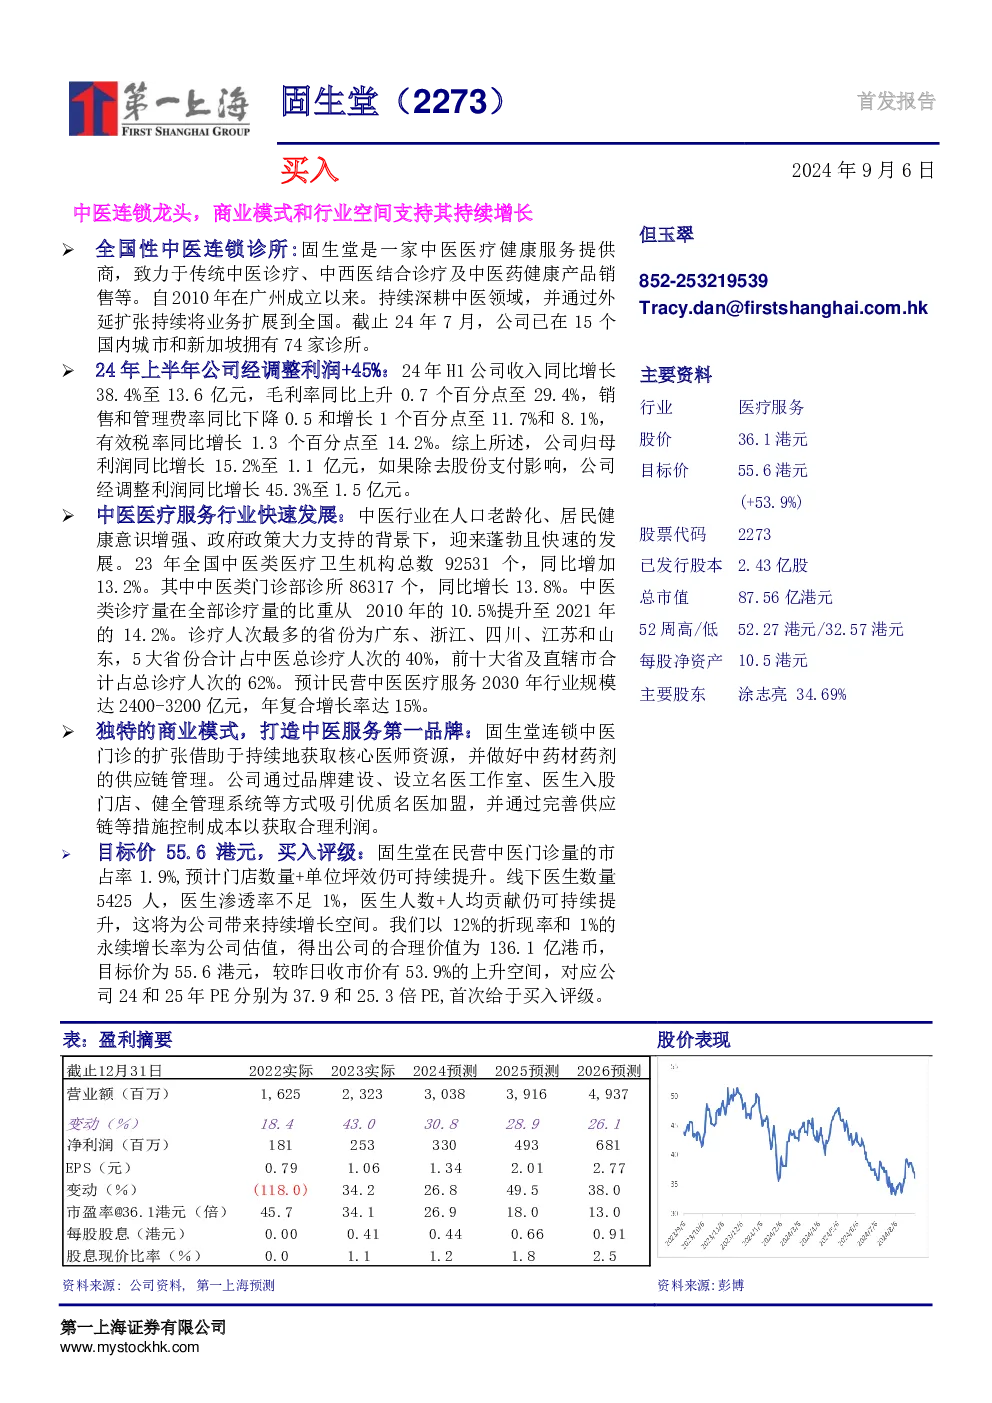
固生堂是一家致力于传统中医诊疗、中西医结合诊疗及中医药健康产品销售的中医医疗健康服务提供商。公司自2010年成立以来,持续深耕中医领域,并通过外延扩张将业务扩展到全国。截至2024年7月,公司已在15个国内城市和新加坡拥有74家诊所。
行业背景: 中医行业在人口老龄化、居民健康意识增强、政府政策大力支持的背景下,迎来蓬勃且快速的发展。预计民营中医医疗服务2030年行业规模达2400-3200亿元,年复合增长率达15%。
公司业务: 固生堂通过线下医疗机构及线上医疗健康平台,为客户提供贯穿疾病诊疗和医疗健康管理全过程的全面中医医疗健康解决方案及产品。公司已建立了覆盖全国300多个城市的线上线下基层医疗服务网络。
商业模式: 固生堂的核心商业模式为通过扩大全国名中医获取范围,依托名医的口碑与品牌效应,通过线上与线下综合服务的方式为更多的患者提供咨询诊断、理疗药物治疗等服务,并基于庞大的客户与对医生专业化的激励吸引更多的名医,从而建立更多的诊科以及在更多的地域实现加密扩张。
医生资源与培养体系: 固生堂与多间医院及中医药大学合作,通过医联体合作模式、多点执业方式在前期获得大量医师资源。公司为医生配备了专业的医助团队,为开展诊疗工作节省了较多的时间和精力,并通过“合伙人”机制、自有医生培养体系等方式激励和留住医生。
药材供应链管理: 固生堂建立了垂直整合的供应链体系以确保医疗产品的质量和供应,并依托其云HIS系统整合了广泛的供应商网络并覆盖了多元化的SKU,实现了数字化和集中化的供应链管理。公司积极开发推广院内制剂,将名医协定方产品化,从而进行传承与创新。
快速门店复制扩张: 公司24年H1门店数为72家,覆盖19个国内城市和新加坡,22年和23年公司每年新增9家门店,24年H1新增14家门店,预计24年全年将新增18-25家门店。公司门店可复制性强,单店模型优秀,新店盈亏周期及投资收回期较短。
盈利预测: 预计24年-26年公司收入分别增长30.8%、28.9%、26.1%至30.4亿、39.2亿、49.4亿元。毛利率基本持平至30%,销售费率有所下降至11.5%、10.5%和9.5%,管理费率持续下降至6.3%、5.0%和4.6%,导致公司归母净利润同比增长30.4%、49.5%和38.0%至3.3亿、4.9亿和6.8亿元。
研究结论: 长期看无论从门店扩张还是医生扩张公司仍有较大发展空间,增长的天花板应该来自公司的管理能力和半径。我们以12%的折现率和1%的永续增长率为公司估值,得出公司的合理价值为136.1亿港币,目标价为55.6港元,较昨日收市价有53.9%的上升空间,对应公司24和25年PE分别为37.9和26.1倍PE,首次给于买入评级。
风险因素: 医生资源流失的风险、扩张不及预期风险、药材成本的风险、管理能力半径的风险、医保控费和消费萎缩的风险、竞争风险。