商品期货能源化工板块品种分析
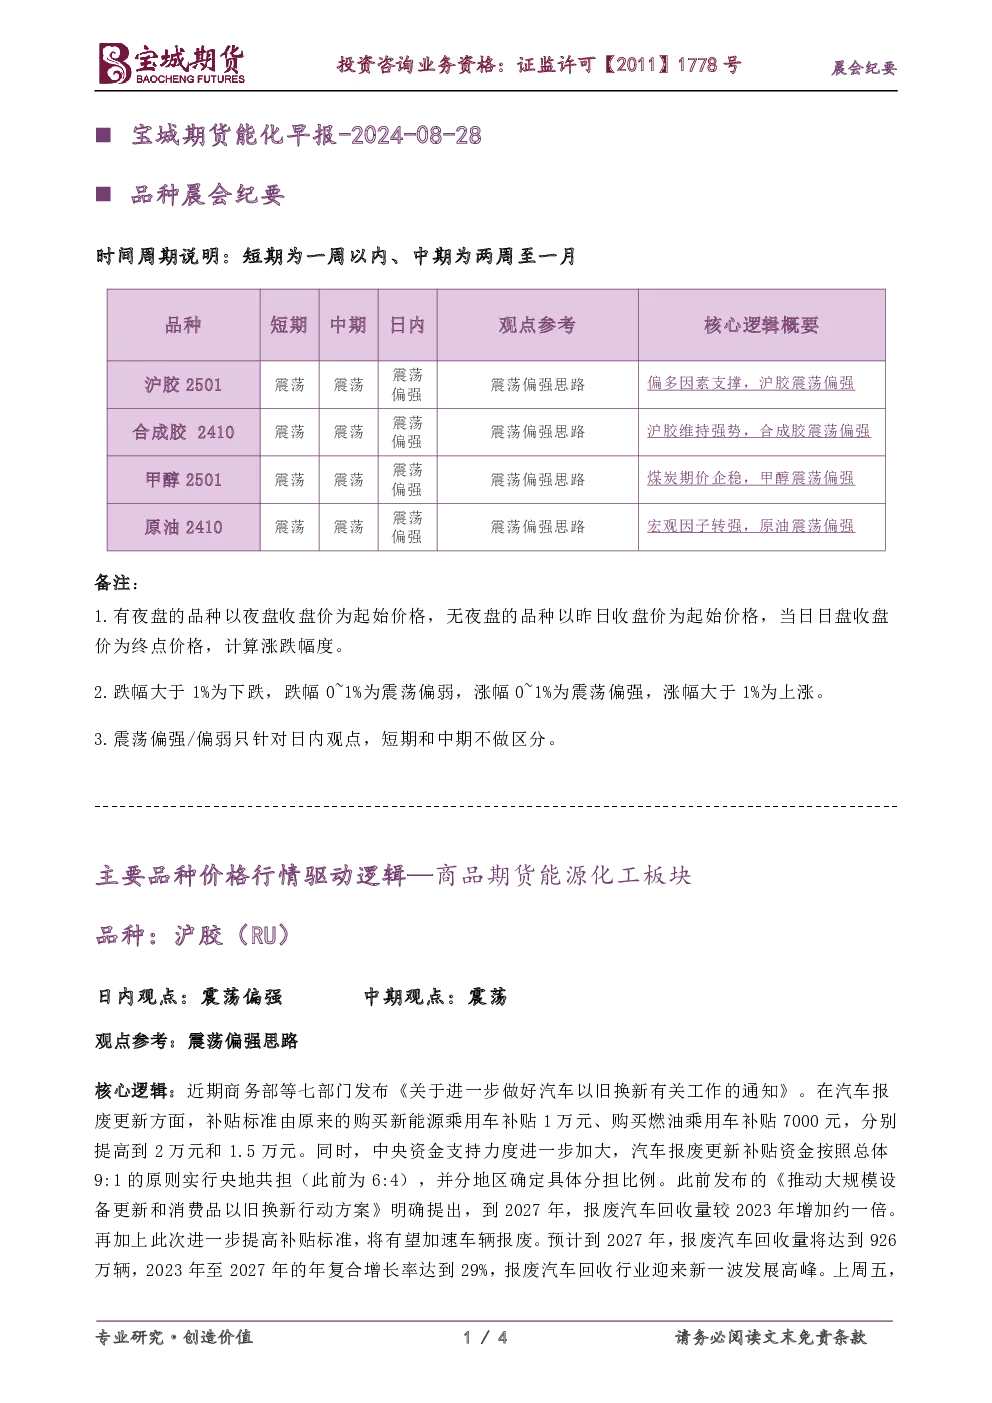
沪胶(RU)
- 日内观点:震荡偏强
- 中期观点:震荡
- 核心逻辑:商务部等七部门发布汽车以旧换新政策,提高补贴标准并加大中央资金支持,预计加速车辆报废,到2027年报废汽车回收量将达926万辆,年复合增长率29%。杰克逊霍尔会议上美联储主席鲍威尔释放偏鸽派信号,宏观因子转向乐观,支撑胶价。夜盘沪胶期货2501合约小幅收涨1.37%至16645元/吨,维持上行趋势。
- 研究结论:预计沪胶期货2501合约本周三或维持震荡偏强走势。
合成胶(BR)
- 日内观点:震荡偏强
- 中期观点:震荡
- 核心逻辑:汽车以旧换新政策提高补贴标准,加速车辆报废,推动合成胶需求。杰克逊霍尔会议上美联储释放偏鸽派信号,宏观因子乐观,支撑胶价。夜盘合成胶期货2410合约大幅收涨2.05%至15175元/吨,维持上行趋势。
- 研究结论:预计合成胶期货2410合约本周三或维持震荡偏强走势。
甲醇(MA)
- 日内观点:震荡偏强
- 中期观点:震荡
- 核心逻辑:2024年下半年海外甲醇装置投产较多,全球产能同比增长约4%。7月份国内甲醇进口预计大幅增加,环比6月增20万吨,其中伊朗到货量提升至80-85万吨。预计2024年全年甲醇进口量约1450万吨,下半年伊朗新装置投产可能再度冲击国内港口。美联储释放偏鸽派信号,宏观环境乐观,带动甲醇期货企稳。夜盘甲醇期货2501合约略微收涨0.12%至2536元/吨。
- 研究结论:预计甲醇2501合约本周三或维持震荡偏强走势。
原油(SC)
- 日内观点:震荡偏强
- 中期观点:震荡
- 核心逻辑:中东地区以色列和黎巴嫩冲突加剧,地缘情绪凸显。美联储主席鲍威尔在杰克逊霍尔会议上释放积极信号,暗示9月降息板上钉钉,市场预计9月降息25个基点的概率63.5%。红海区域油轮爆炸事件加剧航运风险,利比亚东部政府宣布停止石油生产和出口,乌克兰战事持续影响能源供应。夜盘原油期货2410合约大幅上涨2.89%至559.5元/桶,但随后回调1.77%至559.0元/桶。
- 研究结论:预计国内外原油期货价格本周三或震荡企稳,维持偏强走势。