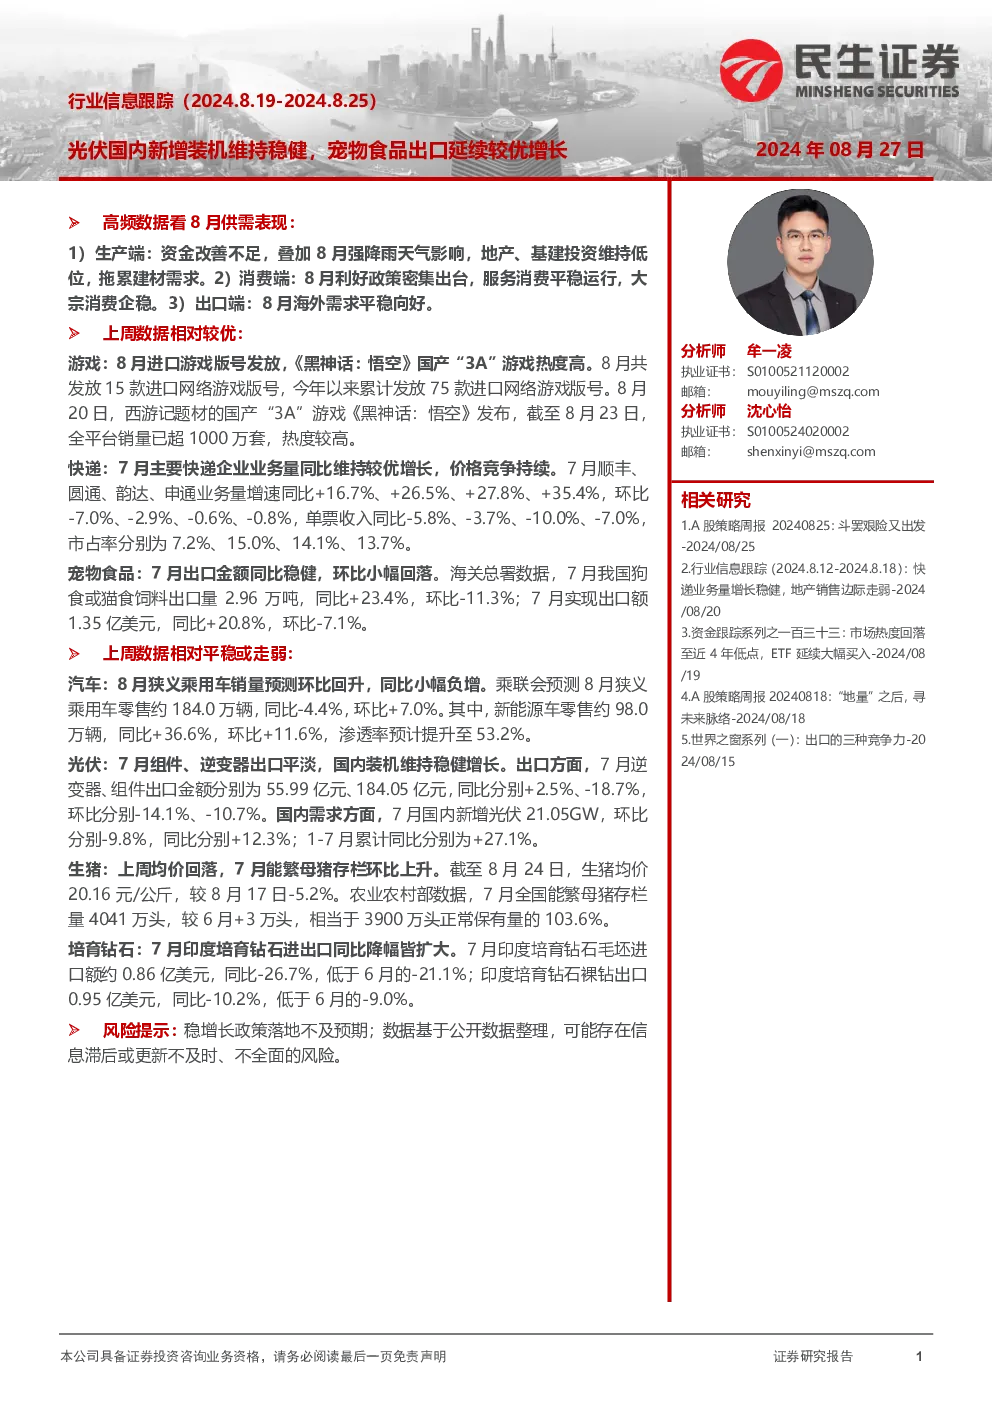
高频数据看8月供需表现
- 生产端:资金改善不足,叠加8月强降雨天气影响,地产、基建投资维持低位,拖累建材需求。Mysteel数据,截至8月20日,样本建筑工地资金到位率61.98%,较7月30日回落0.07个百分点。细分来看,非房建项目资金到位率64.92%、房建项目资金到位率45.93%,较7月30日分别+0.1个百分点、-0.84个百分点。水泥价格指数114.62,较7月31日回落2.0%,全国水泥出库量326.25万吨,同比-42.0%。玻璃期货结算价1258元/吨,较7月31日回落7.3%,浮法玻璃供需矛盾严峻,需求难有明显好转下多数浮法厂库存有压,成交价格重心或仍将进一步下移。螺纹钢、热轧卷板价格分别为3248元/吨、3250元/吨,较7月31日回落3.9%、8.5%,8月前四周,螺纹钢、热轧卷板平均表观消费量分别为200.42万吨/周、306.65万吨/周,环比-13.7%、-5.3%,同比-23.5%、-1.0%,维持疲弱。
- 消费端:8月利好政策密集出台,服务消费平稳运行,大宗消费企稳。旅游方面,今年暑期各地推出超4000项约3.7万场次文旅消费活动。航空方面,月内国内航班日均执行量环比+2.7%,同比+3.2%。酒店方面,去哪儿网数据显示,7月至8月期间,四五线城市及其下辖县的酒店预订量较暑期前环比+113%,同比+24%。观影方面,8月1日-25日,共实现票房35.29亿元,同比-48.9%。大宗消费方面,“以旧换新”政策带动汽车、家电需求企稳改善。乘用车市场零售90.7万辆,同比去年8月同期+8%,较上月同期+16%。三大白电9月内销排产数据改善,家用空调、冰箱、洗衣机内销排产同比分别-14.4%,+3.4%,+4.8%。
- 出口端:8月前四周港口完成货物吞吐量平均为2.49亿吨/周,环比+5.8%,同比+2.9%,高于7月的-2.6%,出口整体平稳向好。
上周总结
- 上周数据相对较优:游戏方面,《黑神话:悟空》热度高,8月共发放15款进口网络游戏版号,今年以来累计发放75款进口网络游戏版号。快递方面,7月主要快递企业业务量同比维持较优增长,价格竞争持续。宠物食品方面,7月出口金额同比稳健,环比小幅回落。
- 上周数据相对平稳或走弱:汽车方面,8月狭义乘用车销量预测环比回升,同比小幅负增。光伏方面,7月组件、逆变器出口平淡,国内装机维持稳健增长。生猪方面,上周均价回落,7月能繁母猪存栏环比上升。培育钻石方面,7月印度培育钻石进出口同比降幅皆扩大。
板块涨跌幅
- 上周板块表现:粮食安全板块领涨,新消费板块表现落后。稳增长板块涨幅第一,8月以来跑赢A股市场2.8个百分点。能源与资源板块涨幅居首,年初以来跑赢A股市场整体12.6个百分点。
- 八大板块涉及的23个中信一级行业:家电、银行、非银行金融、有色金属、交通运输表现居前,建材、商贸零售、房地产、传媒、农林牧渔涨幅靠后。
板块信息跟踪
- 能源与资源板块:动力煤景气度平稳,焦煤景气度走弱。工业金属旺季需求预期改善,下游备货需求边际略有好转。国家能源局发布关于印发《煤电低碳化改造建设行动方案(2024—2027年)》的通知。6月全球精炼铜供应短缺23.11万吨。
- 碳中和板块:碳中和板块景气度弱稳。上游材料价格继续回落。7月逆变器、组件出口金额同比分别+2.5%、-18.7%。欧盟委员会披露对从中国进口的纯电动汽车征收最终反补贴税的决定草案。
- 数字经济板块:低空经济景气度向好。《黑神话:悟空》发布,热度较高。上海市发布《关于进一步发挥资本市场作用促进本市科创企业高质量发展的实施意见》。
- 传统消费板块:汽车景气度初显改善。8月新能源车零售预测约98万辆,同比+36.6%。国家发改委、财政部印发的《关于加力支持大规模设备更新和消费品以旧换新的若干措施》。
- 粮食安全板块:生猪景气度边际回落。7月全国能繁母猪存栏量4041万头,较6月+3万头,高于正常保有量的3900万头。《中华人民共和国粮食安全保障法》开始实施。
- 稳增长板块:稳增长板块景气度依旧偏弱。水泥、玻璃需求皆维持疲弱。住建部副部长董建国表示房屋体检、房屋养老金、房屋保险这三项制度将在上海、北京等22个城市开展试点工作。
- 疫后复苏板块:疫后复苏板块景气度改善。7月快递业务量同比维持较优增长,价格竞争持续。全国促进服务消费高质量发展工作现场会在沪召开。
- 新消费板块:新消费板块景气度偏弱。7月印度培育钻石进出口同比降幅皆扩大。
风险提示
- 稳增长政策落地不及预期。
- 数据基于公开数据整理,可能存在信息滞后或更新不及时、不全面的风险。