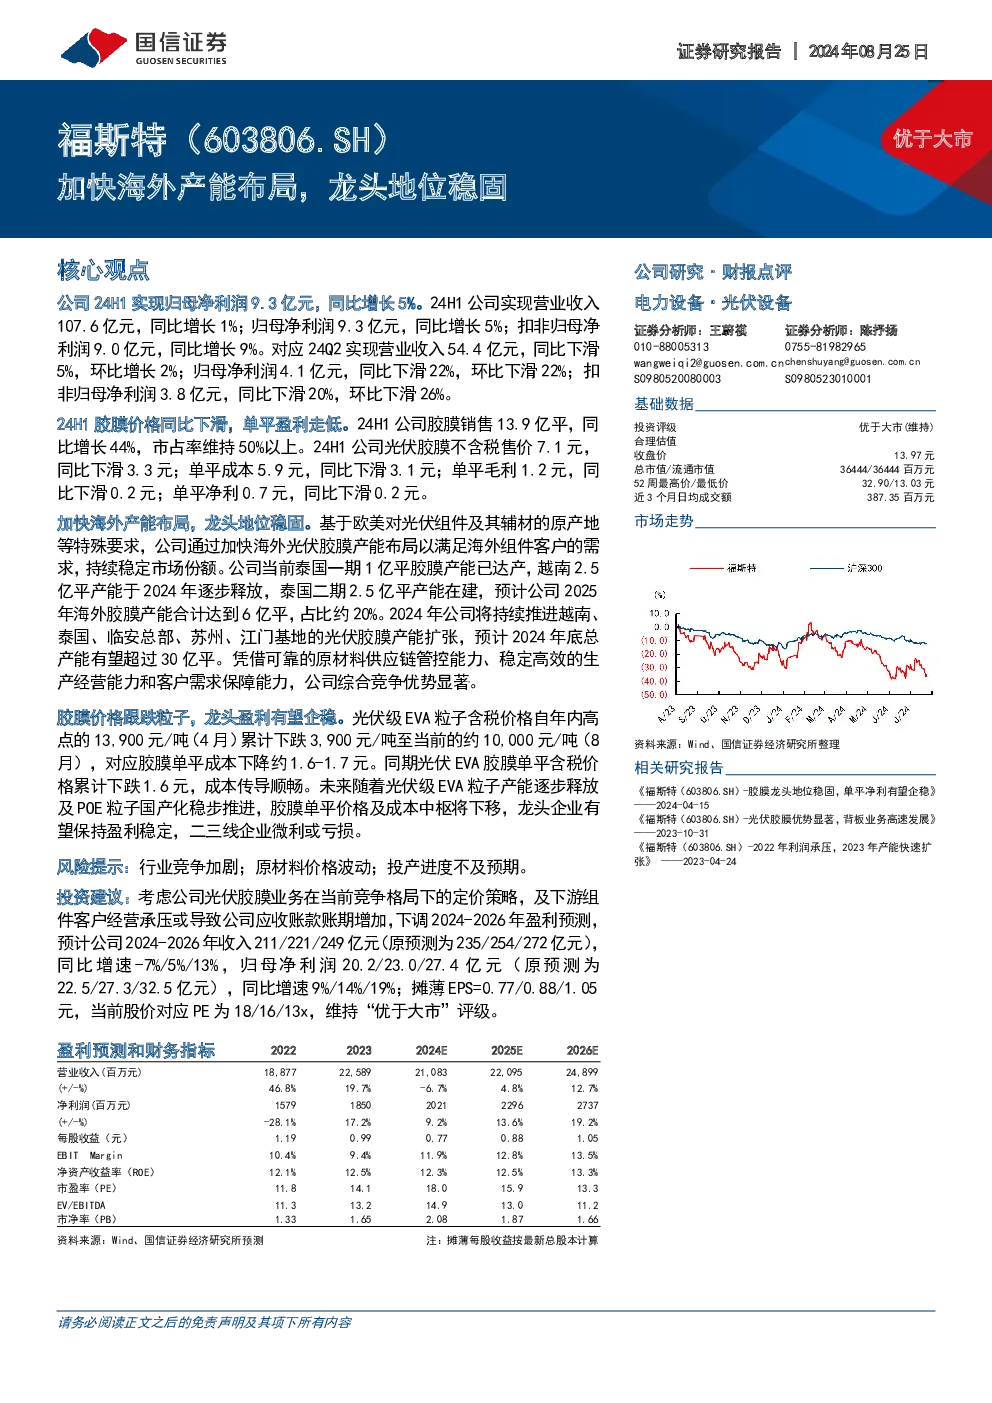
公司2024年上半年业绩总结
一、整体业绩
-
2024年上半年(H1):
- 实现营业收入107.6亿元,同比增长1%
- 实现归母净利润9.3亿元,同比增长5%
- 扣非归母净利润9.0亿元,同比增长9%
-
2024年第二季度(Q2):
- 实现营业收入54.4亿元,同比下滑5%,环比增长2%
- 实现归母净利润4.1亿元,同比下滑22%,环比下滑22%
- 扣非归母净利润3.8亿元,同比下滑20%,环比下滑26%
二、毛利率与净利率
-
2024年上半年:
- 毛利率16.7%,同比增长2.1个百分点
- 净利率8.6%,同比增长0.3个百分点
-
2024年第二季度:
- 毛利率18.1%,同比增长1.4个百分点,环比增长2.8个百分点
- 净利率7.5%,同比下滑1.6个百分点,环比下滑2.3个百分点
三、成本与价格
-
2024年上半年:
- 光伏胶膜不含税售价7.1元,同比下滑3.3元
- 单平成本5.9元,同比下滑3.1元
- 单平毛利1.2元,同比下滑0.2元
- 单平净利0.7元,同比下滑0.2元
-
2024年第二季度:
- 光伏胶膜不含税售价7.0元,同比下滑3.2元
- 单平成本5.8元,同比下滑2.8元
- 单平毛利1.3元,同比下滑0.4元,环比提升0.2元
- 单平净利0.6元,同比下滑0.4元,环比下滑0.2元
四、产能布局
-
海外产能:
- 泰国一期1亿平产能已投产
- 越南2.5亿平产能将于2024年逐步释放
- 泰国二期2.5亿平产能在建
- 预计2025年海外胶膜产能合计达到6亿平,占比约20%
-
国内产能:
- 2024年将持续推进越南、泰国、临安总部、苏州、江门基地的产能扩张
- 预计2024年底总产能有望超过30亿平
五、市场竞争力
- 公司凭借稳定的供应链管控能力、高效的生产能力和对客户需求的保障,综合竞争优势显著。
六、行业趋势
- 光伏级EVA粒子价格下降,未来随着产能释放及POE粒子国产化,胶膜单平价格及成本中枢将下移。
- 头部企业有望保持盈利稳定,二三线企业可能面临微利或亏损的局面。
七、投资建议
- 考虑到光伏胶膜业务的竞争格局及下游组件客户经营压力,下调2024-2026年盈利预测:
- 2024-2026年收入预测分别为211/221/249亿元,同比增速分别为-7%/5%/13%
- 归母净利润预测分别为20.2/23.0/27.4亿元,同比增速分别为9%/14%/19%
- 当前股价对应PE为18/16/13倍,维持“优于大市”评级。