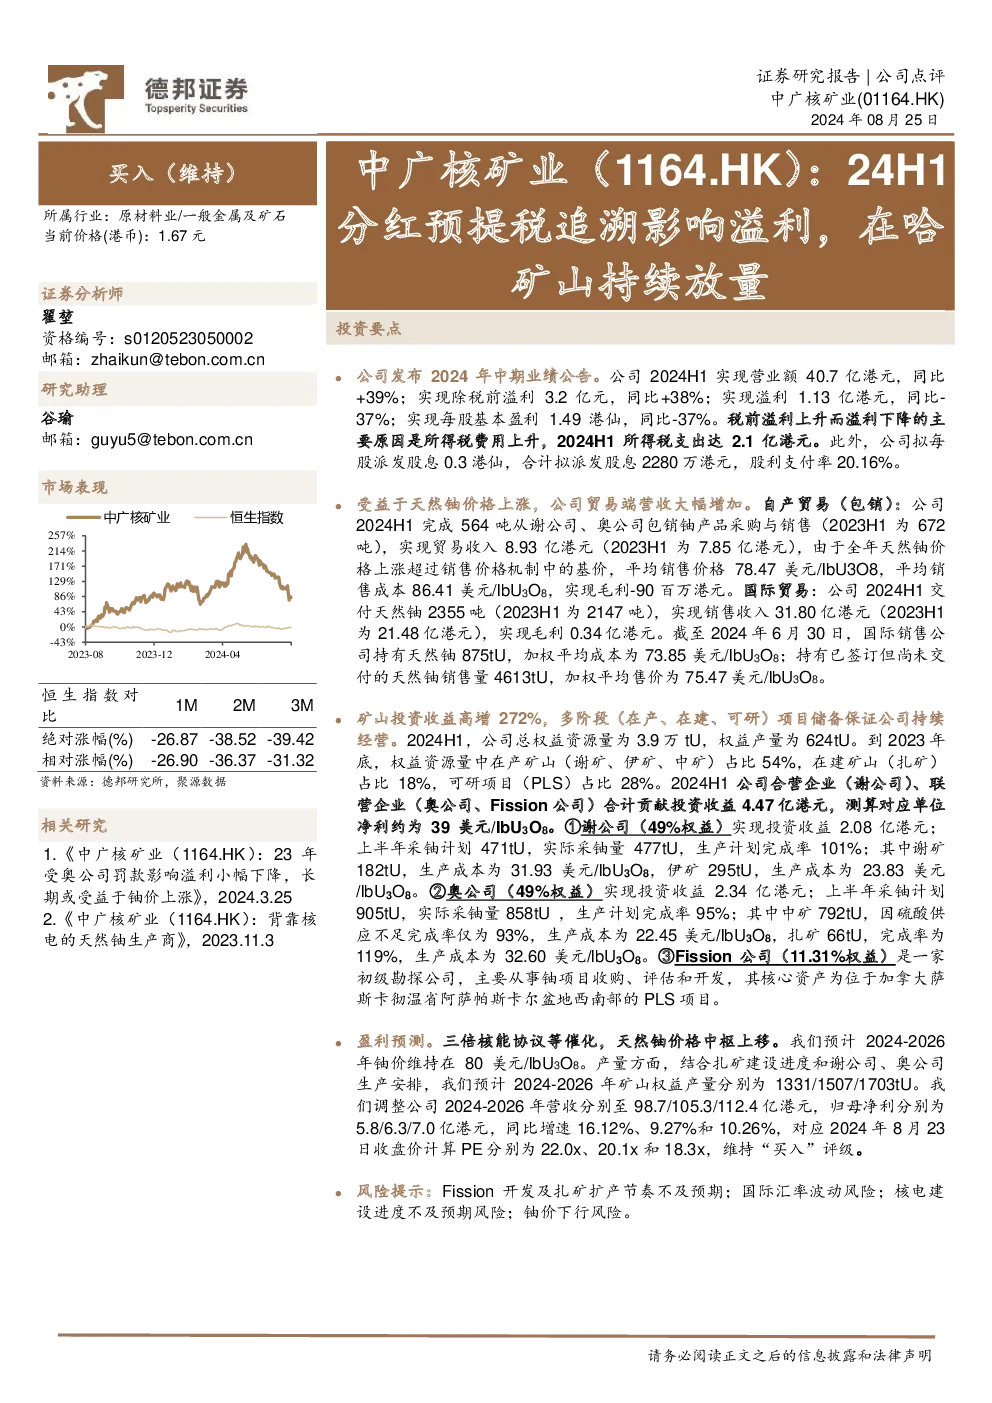
公司2024年中期业绩表现强劲,营业额和除税前溢利同比分别增长39%和38%,但受所得税费用上升影响,溢利和每股盈利同比下降37%。主要增长动力来自天然铀价格上涨带来的贸易端营收大幅增加。
核心数据:
- 营业额:40.7亿港元(同比增长39%)
- 除税前溢利:3.2亿元(同比增长38%)
- 溢利:1.13亿港元(同比下降37%)
- 每股基本盈利:1.49港仙(同比下降37%)
- 所得税费用:2.1亿港元
- 每股派息:0.3港仙,股利支付率20.16%
业务表现:
-
贸易端:
- 自产贸易(包销):完成564吨采购与销售,收入8.93亿港元,但因铀价上涨超过基价,毛利为-9000万港元。
- 国际贸易:交付2355吨铀,收入31.80亿港元,毛利0.34亿港元。
- 库存:国际销售公司持有天然铀875吨,加权平均成本73.85美元/lbU3O8;已签订未交付量4613吨,加权平均售价75.47美元/lbU3O8。
-
矿山投资收益:
- 合营及联营企业贡献投资收益4.47亿港元,对应单位净利约39美元/lbUO。
- 谢公司(49%权益):投资收益2.08亿港元,采铀量182吨,成本31.93美元/lbUO。
- 奥公司(49%权益):投资收益2.34亿港元,采铀量858吨,成本22.45美元/lbUO(中矿因硫酸供应不足完成率93%)。
- Fission公司(11.31%权益):核心资产为加拿大PLS项目,主要从事铀项目收购。
资源与产量:
- 总权益资源量:3.9万tU
- 权益产量:624tU
- 在产矿山占比:54%
- 在建矿山占比:18%
- 可研项目占比:28%
盈利预测:
- 预计2024-2026年铀价维持在80美元/lbU3O8。
- 预计2024-2026年矿山权益产量分别为1331/1507/1703tU。
- 调整营收至98.7/105.3/112.4亿港元,归母净利至5.8/6.3/7.0亿港元,同比增速16.12%、9.27%和10.26%。
- 对应2024年8月23日收盘价计算PE分别为22.0x、20.1x和18.3x,维持“买入”评级。
风险提示:
- Fission开发及扎矿扩产节奏不及预期
- 国际汇率波动风险
- 核电建设进度不及预期风险
- 铀价下行风险